Agencia Estatal Boletín Oficial del Estado



 Este texto consolidado es de carácter informativo y no tiene valor jurídico.
[Bloque 1: #pr]
El Real Decreto-ley 1/2019, de 11 de enero, de medidas urgentes para adecuar las competencias de la Comisión Nacional de los Mercados y la Competencia a las exigencias derivadas del derecho comunitario en relación con las Directivas 2009/72/CE y 2009/73/CE del Parlamento Europeo y del Consejo, de 13 de julio de 2009, sobre normas comunes para el mercado interior de la electricidad y del gas natural, modificó la Ley 3/2013, de 4 de junio, de creación de la Comisión Nacional de los Mercados y la Competencia, la Ley 34/1998, de 7 de octubre, del Sector de Hidrocarburos, y la Ley 18/2014, de 15 de octubre, de aprobación de medidas urgentes para el crecimiento, la competitividad y la eficiencia.
A través de dicha modificación se asignó a la Comisión Nacional de los Mercados y la Competencia, entre otras, la función de establecer para el sector del gas natural, y mediante circular, la metodología, los parámetros y la base de activos para la retribución de las instalaciones de transporte de gas natural y plantas de gas natural licuado, conforme a las orientaciones de política energética, según dispone el artículo 7.1.h) de la Ley 3/2013, de 4 de junio. Por otro lado, el artículo 69 de la Ley 34/1998, de 7 de octubre, sobre derechos de los titulares de instalaciones de transporte de gas natural y de plantas de gas natural licuado, establece que estos tendrán derecho, entre otros, al reconocimiento de una retribución por el ejercicio de sus actividades dentro del sistema gasista en los términos establecidos en el capítulo VII, del título IV, de dicha ley. Asimismo, el artículo 7.1 bis de la citada Ley 3/2013, de 4 de junio, establece la función de la Comisión Nacional de los Mercados y la Competencia de aprobar, mediante resolución, las cuantías de la retribución de las actividades de transporte de gas natural y de las plantas de gas natural licuado.
La Circular 9/2019, de 12 de diciembre, de la Comisión Nacional de los Mercados y la Competencia, estableció la metodología para determinar la retribución de las instalaciones de transporte de gas natural y de las plantas de gas natural licuado, que se aplica desde el 1 de enero de 2021. Por su parte, la Circular 8/2020, de 2 de diciembre, de la Comisión Nacional de los Mercados y la Competencia, estableció los valores unitarios de referencia de inversión y de operación y mantenimiento para el periodo regulatorio 2021-2026 y los requisitos mínimos para las auditorías sobre inversiones y costes en instalaciones de transporte de gas natural y plantas de gas natural licuado, dando cumplimiento tanto al artículo 20.4 como a la disposición adicional séptima de la citada Circular 9/2019, de 12 de diciembre.
Mediante Orden TED/1318/2025, de 19 de noviembre, se establecieron las orientaciones de política energética a la Comisión Nacional de los Mercados y la Competencia en relación con circulares de carácter normativo cuya tramitación se tiene previsto iniciar en 2025. En su apartado segundo, las orientaciones se refieren a la propuesta de circular por la que se establece la metodología para determinar la retribución de las instalaciones de transporte de gas natural y de las plantas de gas natural licuado.
Las razones que conducen a revisar y actualizar la metodología retributiva mediante la aprobación de la nueva circular obedecen al contexto de descarbonización y de reducción de la demanda y de nuevas de instalaciones, al elevado grado de amortización de los activos, al papel de las infraestructuras gasistas en la garantía del suministro y a la próxima finalización del período regulatorio.
En particular, se hace necesaria la actualización y adaptación de la metodología retributiva de forma que se facilite la penetración de los gases renovables en el sistema energético y el abandono progresivo del gas fósil, para contribuir al logro del objetivo climático para 2030 («Fit for 55») y a la neutralidad climática para 2050 de la Unión Europea.
La actualización de la metodología se dirige asimismo a asegurar la resiliencia de las infraestructuras existentes durante la transición energética, que garantice su funcionamiento y apoyo a la seguridad de suministro. Se ofrecen por tanto señales coherentes y robustas con los objetivos de seguridad de suministro, eficiencia y descarbonización, que extiendan el funcionamiento de los activos y eviten nuevas inversiones en el sector.
Se pretende, en definitiva, en vista de la próxima finalización del período regulatorio, profundizar en el proceso de transformación hacia unas instalaciones cada vez más inteligentes y ciberseguras, más descarbonizadas y eficientes, que otorguen la necesaria estabilidad y seguridad al sistema gasista y que promuevan el despliegue de los gases renovables.
Se opta para los próximos periodos regulatorios, tal y como se ha indicado anteriormente, por el desarrollo de un modelo de retribución que aplique los principios establecidos para el modelo retributivo vigente, junto con aquellas adaptaciones y modificaciones que permitan, en la práctica, cumplir más fielmente con los principios retributivos establecidos en dicha regulación; todo ello mediante una transición entre ambos modelos progresiva, ordenada y transparente.
El modelo retributivo, que da continuidad al del período regulatorio anterior, se fundamenta en el establecimiento de la rentabilidad de los recursos financieros invertidos (actual tasa de retribución financiera) mediante la metodología WACC, aplicable a todo el periodo regulatorio, según se prevé en la Circular de la Comisión Nacional de los Mercados y la Competencia, por la que se establece la metodología de cálculo de la tasa de retribución financiera. Junto a ello, la determinación de la retribución por costes de operación y mantenimiento tendrá lugar mediante valores unitarios de referencia para todo el periodo.
Como la anterior circular, dentro de los Ajustes a la Retribución por Productividad y Eficiencia (ARPE) se mantiene la Retribución por Extensión de Vida Útil (REVU) y por Mejoras de Productividad (RMP) en los costes de operación y mantenimiento con respecto al período anterior, que da lugar a un reparto equitativo entre consumidores y empresas.
En cambio, el término relativo a la Retribución por continuidad de suministro (RCS) para el transporte y la regasificación de gas natural, que fue objeto de una reducción progresiva en el periodo regulatorio 2021-2026, desaparece.
En su lugar se incorporan nuevos incentivos dentro de los Ajustes a la Retribución por Productividad y Eficiencia (ARPE) consistentes en sendos incentivos por la adquisición eficiente de los otros costes de operación y mantenimiento (IAE) y para incentivar la fiabilidad y valorización de los activos amortizados en actividades sin inversiones relevantes en instalaciones con retribución individualizada (IFVA). Se añaden dos nuevos términos en el Incentivo por Desarrollo Sostenible y la promoción del uso de gas natural en transporte marítimo y terrestre (IDS) relativos a los gases diferentes al gas natural, con garantías de origen (GdO), inyectados en las redes de transporte. Asimismo, en el IDS se amplía la aplicación del incentivo por el gas natural licuado a buques para consumo o venta como combustible marítimo, también al GNL suministrado desde plantas a camiones cisterna de GNL para su venta como combustible marítimo. Por último, se contempla un incentivo adicional cuando este GNL presenta garantías de origen (bioGNL).
Junto a lo anterior, se incrementa la intensidad de la penalización relativa a la prudencia financiera a partir del año de gas 2030, del 1 % de la retribución al 1,5 %, para incrementar el incentivo a las empresas que aún no lo han hecho, a que se sitúen dentro de los rangos de valores recomendables de las ratios de la Comunicación 1/2019, de 23 de octubre. También, se clarifica la fórmula de aplicación de la penalización por prudencia financiera para las empresas gasistas, para reflejar que las liquidaciones se realizan por año de gas, así como para referenciar la retribución a la resolución, y al ajuste posterior que proceda una vez esté disponible la liquidación definitiva.
Para simplificar y facilitar la comprensión del marco regulatorio, se integra en la nueva circular el contenido de la anterior Circular 8/2020, de 2 de diciembre, citada. Junto a ello, se actualizan los valores unitarios de inversión y de operación y mantenimiento para el período 2027-2032.
La circular se ajusta a los principios de necesidad, eficacia, proporcionalidad, seguridad jurídica, transparencia y eficiencia, que establece el artículo 129 de la Ley 39/2015, de 1 de octubre, del Procedimiento Administrativo Común de las Administraciones Públicas, sobre principios de buena regulación.
La circular es necesaria para adaptar la actual metodología retributiva e introducir en ella nuevos aspectos como consecuencia de la experiencia derivada de su aplicación. La modificación de la metodología trata, además, de favorecer mecanismos retributivos que promuevan la eficiencia en el uso de las infraestructuras energéticas e incorporen las posibles adaptaciones necesarias derivadas de la trasposición de la Directiva (UE) 2024/1788 y la aplicación del Reglamento (UE) 2024/1789. Por tanto, una nueva circular es el instrumento más eficaz para adaptar el modelo retributivo vigente.
La proporcionalidad de la circular deriva del hecho de contener la regulación imprescindible para determinar la retribución anual de los titulares por los costes de sus instalaciones de transporte y plantas de gas natural licuado. Esto es, (i) define los principios, instalaciones, tipos de costes e ingresos considerados en la metodología, incluida la descripción y caracterización de las instalaciones con retribución individualizada; (ii) establece las fórmulas y valores necesarios para determinar la retribución de las instalaciones y empresas; y (iii) recoge los procedimientos que han de seguir y la información que han de aportar para su inclusión y baja en el sistema retributivo, así como para registrar cambios tras operaciones de compra-venta de instalaciones.
La circular se aprueba de acuerdo con el marco competencial definido en la normativa europea y que fue transpuesto por el Real Decreto-ley 1/2019, de 11 de enero, según lo ya indicado. Por su parte, la circular establece un marco normativo estable, en consonancia con lo dispuesto en la Ley 18/2014, de 15 de octubre. La circular es predecible porque da continuidad a lo establecido en las Circulares 9/2019 y 8/2020 integrándolas en una única disposición. Está basada en los principios que emanan de la Ley 34/1998, de 7 de octubre, y la Ley 18/2014, de 15 de octubre, preserva los aspectos recogidos en metodologías anteriores, adaptándolas al mercado de gas, en línea con los informes de esta Comisión de análisis del sector. Por último, la circular integra los nuevos desarrollos con la normativa vigente, lo que genera un marco normativo coherente, claro y cierto, que facilita su conocimiento y comprensión, para vertebrar la actuación y toma de decisiones por los interesados.
El principio de transparencia se cumple al definir claramente los objetivos de la circular y su justificación. Durante la tramitación se han cumplido todas las exigencias normativas en materia de participación y audiencia de interesados.
El principio de eficiencia se respeta porque la circular busca generar las menores cargas administrativas para los administrados, así como los menores costes indirectos, fomentando el uso racional de los recursos necesarios. Para ello, se ha determinado y analizado cuáles eran los procedimientos administrativos explícitos e implícitos resultantes de la aplicación de la metodología retributiva vigente, con objeto de dar coherencia con otros procesos y procedimientos administrativos recogidos en la normativa sectorial (planificación de instalaciones, autorización de instalaciones, cierre de instalaciones, liquidación de ingresos generados contra retribución reconocida de las empresas, etc.).
Por todo lo anterior, y conforme a las funciones asignadas por el artículo 7.1.h) de la Ley 3/2013, de 4 de junio, previo trámite de audiencia y de acuerdo con las orientaciones de política energética establecidas en la Orden TED/1318/2025, de 19 de noviembre, el Pleno del Consejo de la Comisión Nacional de los Mercados y la Competencia, en su sesión del día 8 de septiembre de 2026, ha acordado, de acuerdo con el Consejo de Estado, aprobar la presente Circular.
[Bloque 2: #ci]
[Bloque 3: #a1]
La presente circular tiene por objeto establecer:
a) La metodología para determinar la retribución anual de los titulares de las instalaciones de transporte de gas natural y de las plantas de gas natural licuado, por los costes incurridos y financiados con cargo a los ingresos por los peajes y cánones establecidos por el uso de las mismas. La presente metodología será aplicable a partir de 1 de octubre de 2026.
b) Los métodos para determinar, tanto el valor de inversión a valores unitarios de referencia de las instalaciones con retribución individualizada, como la retribución por operación y mantenimiento anual a valores unitarios de referencia de las instalaciones.
c) Los valores unitarios de referencia, tanto de inversión como de operación y mantenimiento por elemento de inmovilizado de las instalaciones con retribución individualizada de transporte de gas natural y de plantas de gas natural licuado, en función de las instalaciones tipo cuyo diseño técnico y condiciones operativas se adaptan a los estándares utilizados en el sistema gasista.
d) Los requisitos mínimos que han de cumplir las auditorías sobre los costes de operación y mantenimiento no incluidos en los valores unitarios de referencia, y sobre los costes de las inversiones en instalaciones para las que se solicite la inclusión definitiva en el régimen retributivo del sistema gasista.
[Bloque 4: #a2]
Esta circular será de aplicación a los gasoductos y resto de instalaciones de transporte primario de gas natural a alta presión y a las plantas de regasificación y de licuefacción de gas natural definidas en el artículo 59.2.a) y b) de la Ley 34/1998, de 7 de octubre, del sector de hidrocarburos. Asimismo, se aplicará a las instalaciones de transporte secundario que a la fecha de entrada en vigor del Real Decreto-ley 8/2014, de 4 de julio, dispusieran de proyecto de ejecución aprobado.
[Bloque 5: #a3]
1. La metodología para determinar la retribución de las instalaciones de transporte de gas natural y de las plantas de gas natural licuado atenderá a criterios de eficiencia económica, transparencia, objetividad y no discriminación, siendo de aplicación los principios generales siguientes:
a) Establecer una retribución adecuada a la de una actividad de bajo riesgo.
b) Asegurar la recuperación de las inversiones realizadas por los titulares en el período de vida útil de las mismas.
c) Permitir una razonable rentabilidad de los recursos financieros invertidos.
d) Determinar un sistema de retribución de los costes de explotación que incentive una gestión eficaz y la mejora de la productividad, que deberán repercutirse en parte a los usuarios y consumidores.
e) Contribuir a la sostenibilidad económica y financiera del sistema de gas natural.
f) Considerar los costes necesarios para realizar la actividad por una empresa eficiente y bien gestionada de acuerdo con el principio de realización de la actividad al menor coste para el sistema gasista con criterios homogéneos en todo el territorio español, sin perjuicio de las especificidades previstas para los territorios insulares y extra-peninsulares.
2. Los parámetros utilizados en la metodología de retribución que desarrolla esta circular deberán ser determinados teniendo en cuenta la situación cíclica de la economía, el equilibrio económico y financiero del sistema gasista, la demanda de gas, la competitividad de los precios finales del suministro de gas a los consumidores, la evolución de los costes de las empresas reguladas y las mejoras de eficiencia y de productividad.
3. Durante cada periodo regulatorio no se aplicarán fórmulas de actualización automática a los valores de inversión reconocidos, a las retribuciones a percibir, a los valores unitarios de referencia, a la tasa de retribución financiera o a cualquier otro parámetro utilizado para calcular la retribución de las instalaciones y/o empresas.
4. Los parámetros y valores de retribución establecidos en esta circular podrán revisarse por la Comisión Nacional de los Mercados y la Competencia antes del comienzo del siguiente periodo regulatorio y, en particular, como consecuencia de la aprobación de orientaciones de política energética por parte del Ministerio para la Transición Ecológica y el Reto Demográfico, de acuerdo con lo previsto en el artículo 1 del Real Decreto-ley 1/2019, de 11 de enero, para su aplicación al siguiente periodo regulatorio.
Si no se llevase a cabo esta revisión, se entenderán prorrogados para el periodo regulatorio siguiente, de conformidad con lo establecido en el artículo 63.2 de la Ley 18/2014, de 15 de octubre.
5. Con carácter general, la información requerida que tenga efectos en el cálculo de la retribución estará sujeta a auditoría externa, todo ello sin perjuicio de requerimientos de información adicional, de posteriores inspecciones o de una auditoría ulterior, si se considerase oportuna.
[Bloque 6: #a4]
1. Los períodos regulatorios se sucederán de forma consecutiva con una vigencia de seis años, de conformidad con el artículo 60.2 de la Ley 18/2014, de 15 de octubre.
2. El periodo regulatorio se descompondrá en años de gas completos, o sus fracciones, para permitir la coordinación temporal de la retribución con los periodos de aplicación de peajes y cánones de transporte que se determinen, de acuerdo con el Reglamento (UE) 2017/460 de la Comisión, de 16 de marzo de 2017, por el que se establece un código de red sobre la armonización de las estructuras tarifarias de transporte de gas.
3. Se considera que el año de gas «a», para el que se determina la retribución de las instalaciones de una empresa, tiene la duración comprendida entre el 1 de octubre del año «a-1» y el 30 de septiembre del año «a», ambos incluidos.
[Bloque 7: #ci-2]
[Bloque 8: #a5]
1. La metodología retributiva definida en la presente circular se aplicará a las siguientes instalaciones de transporte de gas natural y de plantas de gas natural licuado con retribución por inversión individualizada, necesarias para la correcta realización de las actividades de transporte de gas natural y de regasificación:
a) Las instalaciones con retribución por inversión individualizada cuyos costes de inversión hayan sido incorporados en el inmovilizado material de las empresas, que dispongan de acta de puesta en servicio anterior al 13 de enero de 2019 y que sean incluidas de forma definitiva en el régimen retributivo por el Ministerio para la Transición Ecológica y el Reto Demográfico.
b) Las siguientes instalaciones, cuyos costes de inversión hayan sido incorporados en el inmovilizado material de las empresas, dispongan de acta de puesta en servicio de fecha 13 de enero de 2019 o posterior y que, según lo establecido en esta circular, sean incluidas de forma definitiva en el régimen retributivo por la Comisión Nacional de los Mercados y la Competencia con retribución por inversión individualizada:
i. Las instalaciones de los gasoductos y estaciones de compresión de transporte primario de gas natural recogidas en la planificación aprobada, según el artículo 4 de la Ley 34/1998, de 7 de octubre.
ii. Las instalaciones de las plantas de gas natural licuado recogidas en la planificación aprobada, según el artículo 4 de la Ley 34/1998, de 7 de octubre.
iii. Aquellas otras instalaciones que, como resultado del proceso de planificación de la red de transporte de gas natural, se determine que cumplen funciones de transporte primario.
iv. Las instalaciones de los gasoductos de transporte secundario de gas natural recogidos en la planificación aprobada, según el artículo 4 de la Ley 34/1998, de 7 de octubre, que a la fecha de entrada en vigor del Real Decreto-ley 8/2014, de 4 de julio, dispusieran de aprobación del proyecto de ejecución.
v. Los centros de mantenimiento en servicio de las instalaciones de transporte de gas natural.
vi. Las posiciones y estaciones de regulación y/o medida (ERM/EMs) conectadas a gasoductos con retribución de inversión individualizada reconocida o planificados, siempre y cuando no pertenezcan a ningún tipo de instalación recogida en el apartado 3 de este artículo.
vii. Las instalaciones singulares según se definen en el artículo 52.
viii. Las instalaciones de las plantas de gas natural licuado necesarias o que complementen el funcionamiento de las instalaciones existentes o planificadas de las plantas de gas natural licuado, siempre y cuando haya definidos unos valores unitarios de referencia de inversión o fórmula para determinar el valor de inversión reconocido de dicha instalación.
ix. Aquellas modificaciones de instalaciones con retribución por inversión individualizada que impliquen una ampliación de su capacidad, o una transformación del tipo de instalación.
c) Junto a las instalaciones anteriores, se consideran incluidos todos aquellos equipamientos y servicios auxiliares necesarios para la operación, comunicación, protección, control y suministro eléctrico de las mismas, así como los terrenos, edificaciones, equipos informáticos, instalaciones de odorización y control de calidad de gas, instalaciones de conexión y otros elementos auxiliares necesarios para su adecuado funcionamiento en el momento de su puesta en servicio.
2. La metodología retributiva definida en la presente circular se aplicará asimismo a las siguientes instalaciones de transporte de gas natural y de plantas de gas natural licuado que no tienen retribución por inversión individualizada, necesarias para la correcta realización de las actividades de transporte de gas natural y de regasificación:
a) Las siguientes instalaciones de transporte de gas natural y plantas de gas natural licuado o equipamiento de las mismas, que dispongan de proyecto técnico de las instalaciones y trabajos a realizar, suscrito por técnico competente, y cuyos costes de inversión hayan sido incorporados en el inmovilizado material de las empresas, no tendrán retribución por inversión individualizada porque sus costes, o bien estarán considerados para determinar los valores unitarios de referencia de inversión y/o de operación y mantenimiento, por lo que serán retribuidas con los importes reconocidos a las instalaciones con retribución por inversión individualizada del apartado 1, o bien serán retribuidos como gastos de explotación activados dentro de la retribución por operación y mantenimiento:
i. Instalaciones, incluidos sus equipamientos y servicios auxiliares, cuya resolución de inclusión definitiva en el régimen retributivo haya determinado que no tienen derecho a retribución individualizada, y no sean instalaciones recogidas en el apartado 3 de este artículo.
ii. Todos aquellos equipamientos y servicios auxiliares necesarios para cumplir con las normas técnicas, de seguridad y calidad industriales, de conformidad a lo previsto en la Ley 21/1992, de 16 de julio, de Industria, con la normativa ambiental, con las normas de gestión técnica del sistema, o con cualquier otra de carácter estatal que les sea de aplicación, que son destinados a la actualización de equipos, la mejora de la disponibilidad, la operación, el mantenimiento y/o la seguridad de las instalaciones de transporte de gas natural o de plantas de gas natural licuado recogidas en el apartado 1, cuyo costes han sido incorporados al inmovilizado material, y que han sido construidos/instalados con posterioridad a la fecha del acta de puesta en servicio de las instalaciones actualizadas/mejoradas.
iii. Cualquier otra modificación de las instalaciones recogidas en el apartado 1 que no implique una ampliación de su capacidad o una transformación del tipo de instalación, y que sirvan para mejorar la eficiencia, productividad y optimización de las instalaciones.
iv. Resto de edificios o inmuebles, vehículos, equipos informáticos, equipamientos y servicios auxiliares, incluidos los de atención de urgencias, necesarios para el ejercicio de las funciones asignadas al titular en la parte que corresponda a las actividades de transporte de gas natural y de regasificación.
b) Las instalaciones de transporte de gas natural y plantas de gas natural licuado o equipamiento de las mismas que dispongan de proyecto técnico de las instalaciones y trabajos a realizar suscrito por técnico competente y cuyo valor de inversión no esté incorporado en el inmovilizado material de las empresas, entre las que se encontrarían, al menos, las aplicaciones informáticas y los arrendamientos financieros de instalaciones, o similares, no tendrán retribución por inversión individualizada porque sus costes están considerados para determinar los valores unitarios de referencia de inversión y/o de operación y mantenimiento, por lo que son retribuidas con los importes reconocidos a las instalaciones con retribución por inversión individualizada del apartado 1.
3. No están incluidas en la metodología retributiva definida en la presente circular las siguientes instalaciones:
a) Aquellas instalaciones, incluidos sus equipamientos y servicios auxiliares, retribuidas económicamente por otra actividad con régimen económico regulado o a través de los cargos que defina el Ministerio para la Transición Ecológica y el Reto Demográfico u otros precios regulados diferentes de los peajes y cánones de transporte y regasificación que resulten de la Ley 34/1998, de 7 de octubre, la Ley 18/2014, de 15 de octubre, y su normativa de desarrollo. Entre ellas se encontrarán, al menos, las siguientes:
i. Las instalaciones de los gasoductos y ERM/EMs de transporte secundario de gas natural cuyo proyecto de ejecución se apruebe tras la fecha de entrada en vigor del Real Decreto-ley 8/2014, de 4 de julio.
ii. Las instalaciones de conexión, incluidas las ERM/EMs, de transporte–distribución y de transporte primario–transporte secundario, o sus ampliaciones, puestas en servicio desde el 1 de noviembre de 2015.
iii. Las acometidas y las instalaciones necesarias para su conexión a las instalaciones de transporte y plantas de regasificación.
iv. Los contadores de gas y equipos de telemedida para alquiler.
b) Aquellas instalaciones, incluidos sus equipamientos y servicios auxiliares, no sujetas a régimen económico regulado o cuyos costes se soporten por terceros. Entre ellas se encontrarán, al menos, las siguientes:
i. Las instalaciones necesarias para las conexiones a la red básica o a la red de transporte secundario de los yacimientos, de las plantas de fabricación de gases combustibles, de los almacenamientos subterráneos no-básicos de gas natural y de las instalaciones exentas de acceso de terceros a la red.
ii. Las líneas directas y las instalaciones necesarias para su conexión a las instalaciones del sistema gasista.
iii. Las modificaciones o variantes a petición de particulares o Administraciones (carreteras, ferrocarril, telefonía, líneas eléctricas, etc.).
iv. Las instalaciones diferentes a las recogidas en el apartado 1 utilizadas para la realización de productos y servicios conexos.
v. Las instalaciones de consumidores para su uso exclusivo.
4. Las instalaciones descritas en los apartados anteriores constituyen el Censo de Instalaciones, donde se distinguirá entre:
a) La Base de Instalaciones con Retribución por Inversión Individualizada que agrupa las instalaciones descritas en los apartados 1.a) y 1.b).
b) La Base de Instalaciones sin Retribución Individualizada que agrupa las instalaciones descritas en el apartado 2.
c) Las instalaciones descritas en el apartado 3 que permitan delimitar e identificar la red de transporte y las plantas de GNL, así como aquellas que se usen para la realización de productos y servicios conexos.
Todas las instalaciones de los apartados 1.a), 1.b), 2.a).i, 3.a), 3.b).i y 3.b).ii tendrán asignado un Código Único de Activo Regulado (Código CUAR), según las instrucciones recogidas en la Circular 1/2015, de 22 julio, de la Comisión Nacional de los Mercados y la Competencia.
Por su parte, las instalaciones de los apartados 2.a).ii, 2.a).iii, 2.a).iv, 2.b), 3.b).iii y 3.b).iv se agruparán por proyectos o actuaciones a los que se les asignará un código identificativo, según determine la Comisión Nacional de los Mercados y la Competencia, y deberán estar asociados a uno de los CUAR u Objeto Final de Coste (OFC) declarados/definidos de acuerdo con la Circular 1/2015, de 22 de julio, de la Comisión Nacional de los Mercados y la Competencia.
[Bloque 9: #a6]
1. La metodología retributiva requiere que las sociedades titulares de instalaciones de transporte de gas natural y de las plantas de gas natural licuado, de acuerdo con el artículo 62 de la Ley 34/1998, de 7 de octubre, lleven en su contabilidad cuentas separadas para las actividades que desarrollan, de manera que se diferencien los ingresos y los gastos estrictamente imputables a cada una ellas.
Asimismo, los titulares de instalaciones deberán llevar una contabilidad individualizada de los costes de inversión para todas aquellas instalaciones que sean objeto de reconocimiento de retribución individualizada.
Las empresas titulares de instalaciones también deberán contabilizar de forma separada el ingreso o gasto anual correspondiente al incentivo por la liquidación de las mermas de gas.
En su caso, las empresas también llevarán detalle de las cuentas, separando los ingresos y gastos (costes e inversiones) anualmente realizados para cada uno de los productos o servicios conexos realizados.
2. La metodología retributiva tendrá en cuenta todos los costes directos e indirectos necesarios para la construcción, el adecuado mantenimiento y funcionamiento de las instalaciones de transporte de gas natural y de las plantas de gas natural licuado y la realización de las funciones correspondientes, así como aquellos ingresos que puedan disminuir los costes anteriores.
Para determinar los costes de inversión de las instalaciones se considerará el valor de los costes que fueron incorporados por primera vez al inmovilizado material de la empresa titular que la puso en servicio, denominado coste a valor histórico regulatorio, con independencia de que con posterioridad se reflejen o contabilicen actualizaciones de dicho valor o el valor de compra-venta de las instalaciones.
3. Los costes e ingresos estarán recogidos en el libro de Inventarios y Cuentas anuales de cada empresa, previsto en el artículo 28 del Código de Comercio, en particular, en el balance de sumas y saldos. También deberán estar recogidos en las cuentas anuales auditadas depositadas en el Registro Mercantil. La empresa deberá declarar asimismo tales costes e ingresos en el Sistema de Información Regulatoria de Costes que desarrolla la Circular 1/2015, de 22 de julio, de la Comisión Nacional de los Mercados y la Competencia, e informar de los mismos, a fin de que consten en el Sistema de Información Contable del Sector Energético, en los términos de la Circular 5/2009, de 16 de julio, de la Comisión Nacional de Energía, y ello sin perjuicio de las auditorías que correspondan y de las peticiones de información o aclaraciones que pudieran requerirse.
4. En concreto, se tomarán en consideración para determinar la retribución reconocida de cada actividad, al menos, las siguientes cuentas y valores:
a) Las cuentas del inmovilizado material. De ellas, deberán distinguirse el valor histórico regulatorio, neto de subvenciones, donaciones y legados de capital, actualizaciones de valor e importes en curso y anticipos, del valor total de la cuenta.
b) Las cuentas de aplicaciones informáticas del inmovilizado intangible. De ellas, deberán distinguirse el valor histórico regulatorio, neto de subvenciones, donaciones y legados de capital, actualizaciones de valor e importes en curso y anticipos, del valor total de la cuenta.
c) Los gastos anuales incluidos en las cuentas del grupo 6 del Plan General de Contabilidad netos de subvenciones a la explotación.
d) Los ingresos anuales incluidos en las cuentas del grupo 7 del Plan General de Contabilidad, distintos de los peajes, cánones y cargos u otros precios regulados que resulten de la aplicación de la Ley 34/1998, de 7 de octubre, la Ley 18/2014, de 15 de octubre, y su normativa de desarrollo, que puedan disminuir los costes de la letra c) al ser generados directa o indirectamente en el ejercicio de la actividad regulada.
e) Aquella parte del beneficio procedente de la venta de productos y servicios conexos que se establezca por la Comisión Nacional de los Mercados y la Competencia.
5. En ningún caso formarán parte de la retribución reconocida, al menos, los siguientes conceptos:
a) Las amortizaciones de las instalaciones con retribución individualizada o tenidas en cuenta en los valores unitarios de referencia.
b) Los márgenes en operaciones con empresas del grupo, asociadas y con otras partes vinculadas.
c) Las inversiones en curso e intereses intercalarios.
d) Los costes directos o indirectos empleados en la realización de productos y servicios conexos, u otras actividades distintas de las reguladas.
e) El inmovilizado intangible a excepción de las cantidades que correspondan a las aplicaciones informáticas.
f) Aquellos impuestos en los que la normativa fiscal vigente prevea su exención o devolución.
g) Multas, sanciones y resto de gastos excepcionales, así como indemnizaciones judiciales para resarcir a terceros.
h) Aquellas estimaciones/valoraciones de gastos e ingresos que den lugar al registro de una provisión de acuerdo con las obligaciones establecidas en el Plan General de Contabilidad.
i) Los gastos (costes e inversiones) en investigación, desarrollo e innovación (I+D+i).
j) Los gastos de personal por indemnizaciones y retribuciones a largo plazo por prestaciones post empleo.
k) Pérdidas de créditos comerciales incobrables, resultados de operaciones en común y otras pérdidas en gestión corriente.
l) Los costes de publicidad y de relaciones públicas que no sean estrictamente necesarios para el desempeño de las actividades de transporte o regasificación.
m) Otros gastos financieros, pérdidas procedentes de activos no corrientes y gastos excepcionales y pérdidas por deterioro y otras dotaciones que correspondan, recogidas en las cuentas 66, 67 y 69 del Plan General de Contabilidad.
n) Aquellos gastos (costes e inversiones) asociados al cierre, el desmantelamiento o el retiro de la instalación y la rehabilitación del lugar donde se ubica.
o) El sobrecoste causado, según el artículo 59.3 de la Ley 18/2014, de 15 de octubre, por aplicación, en alguna de sus áreas, de normativas específicas que supongan unos mayores costes en la actividad regulada.
p) El gasto (coste e inversión) de variantes realizadas por petición de particulares o Administraciones (carreteras, ferrocarril, telefonía, líneas eléctricas, etc.) al trazado de una canalización de gas ya existente.
q) Los costes de inversión reales incurridos para la realización de las instalaciones de conexión transporte –distribución o transporte primario– transporte secundario, o su ampliación, desde el 1 de noviembre de 2015.
r) Aquellos otros costes e inversiones regulados del sistema gasista, directos o indirectos, que no estén asociados al uso de las instalaciones de transporte de gas y plantas de gas natural licuado, y que, de acuerdo con lo establecido en el artículo 59 de la Ley 18/2014, de 15 de octubre, sean cubiertos por los cargos que defina el Ministerio para la Transición Ecológica y el Reto Demográfico.
s) Los costes directos o indirectos que correspondan al uso de las instalaciones de distribución y de almacenamiento subterráneo básico, y a la Gestión Técnica del Sistema u otras actividades con régimen económico regulado distinto al de las actividades de transporte y regasificación.
t) Aquellos costes e inversiones que, en aplicación del artículo 91.2 de la Ley 34/1998, de 7 de octubre, se tengan en consideración para establecer el régimen económico de los derechos por acometidas, alquiler de contadores y otros costes necesarios vinculados a las instalaciones.
[Bloque 10: #a7]
1. La admisibilidad de los costes directos e indirectos de construcción, mantenimiento y funcionamiento de las instalaciones de transporte de gas natural y de las plantas de gas natural licuado y la realización de las funciones correspondientes, se determinará con arreglo a los siguientes factores:
a) Que sea necesario. Solo tendrán la calificación de costes necesarios aquellos relacionados, directa o indirectamente, con la actividad.
Se considera que un coste está directamente relacionado con la actividad cuando sea necesario para la obtención de un producto o servicio final de la misma y se pueda asignar de manera inequívoca al mismo; considerándose indirecto cuando no pueda asignarse de manera inequívoca.
b) Que sea asignable. Un coste es asignable a una actividad siempre que pueda establecerse una relación causal entre el coste y el bien o servicio que constituye el objeto de la actividad. En todo caso, un coste será asignable a una actividad regulada cuando se dé alguno de los siguientes requisitos:
i. Haya sido incurrido específicamente para la misma.
ii. Aporte valor a la actividad.
iii. Sea necesario para las operaciones generales del negocio que resulten precisas para el desarrollo de la actividad.
c) Que sea cierto y estuviera registrado en la contabilidad financiera al objeto de garantizar la trazabilidad de los costes con los estados financieros auditados de la empresa y, en concreto, con el balance de sumas y saldos.
d) Que haya concordancia con las disposiciones y estándares reconocidos aplicables a la actividad regulada. El coste se limitará a los costes necesarios para cumplir con las características definidas en la legislación vigente y los estándares técnicos reconocidos aplicables, por lo que no serán admisibles costes relacionados con mayores prestaciones de las exigidas, ni relacionados con elementos específicamente excluidos por la legislación.
e) Que sean acordes con los precios de mercado e históricos. Los costes del bien o servicio, en tanto tengan el mismo alcance o similar, han de ser acordes con los registrados en años anteriores y la evolución del mercado.
2. Se acreditará, ante la Comisión Nacional de los Mercados y la Competencia, la sostenibilidad económica y financiera de la inversión, la necesidad de la instalación para el cumplimiento de la normativa y los estándares técnicos, de seguridad, de calidad industrial, medioambiental o de las normas de gestión técnica del sistema para su inclusión en el sistema retributivo.
[Bloque 11: #a8]
1. Las empresas que proporcionen a terceros productos o servicios conexos para cuya prestación utilicen las instalaciones y recursos retribuidos con cargo al régimen económico establecido en esta circular declararán a la Comisión Nacional de los Mercados y la Competencia, antes del 1 de julio de cada año, los productos y servicios conexos correspondientes al año natural anterior y su previsión para el año en curso, con detalle individualizado, indicando su alcance, empresa o entidad compradora o beneficiaria, ingresos percibidos, costes e instalaciones asociados, beneficios obtenidos, fechas de inicio y fin de la prestación y adjuntarán los contratos firmados relativos a dichas prestaciones.
2. En ningún caso la realización de un producto o servicio conexo puede suponer un coste adicional para las actividades con metodología retributiva regulada.
3. Para cada producto o servicio conexo, la Comisión Nacional de los Mercados y la Competencia determinará mediante resolución, previo trámite de audiencia, la metodología de ajuste retributivo a realizar. Esta metodología tendrá en cuenta, en todo caso, los costes directos e indirectos de los activos empleados, así como el coste en que, de no mediar el empleo de estos activos, se habría incurrido para poder realizar esas otras actividades. Asimismo, podrán tenerse en cuenta, entre otros factores, el ingreso por las actividades diferentes al transporte y la regasificación, la contribución a dicho ingreso realizada por los activos regulados o las circunstancias que puedan concurrir respecto de las cesiones del uso de los activos entre sociedades de un mismo grupo o terceras sociedades.
4. Anualmente, la Comisión Nacional de los Mercados y la Competencia establecerá por resolución el importe a considerar como menor retribución a soportar por el sistema gasista en el año de gas «a+1», para cada empresa y para cada producto y/o servicio conexo efectuado durante el año natural anterior.
[Bloque 12: #ci-3]
[Bloque 13: #a9]
1. La retribución devengada para el año de gas «a» de una empresa «e» ( ) titular de instalaciones de transporte de gas natural y/o de plantas de gas natural licuado será la resultante de aplicar la siguiente fórmula:
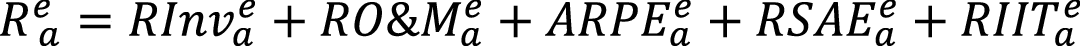
Donde,
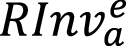 es la retribución para el año «a» de la empresa «e» por inversión en instalaciones.
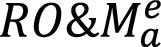 es la retribución para el año «a» de la empresa «e» por operación y mantenimiento (O&M) de las instalaciones.
 son los ajustes a la retribución para el año «a» de la empresa «e» por productividad y eficiencia.
 es la retribución para el año «a» de la empresa «e» por instalaciones en situación administrativa especial.
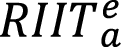 es la retribución para el año «a» de la empresa «e» por inversiones con impactos transfronterizos derivados de la aplicación del Reglamento (UE) 2022/869 o disposición que lo sustituya.
2. La Comisión Nacional de los Mercados y la Competencia aprobará, previo trámite de audiencia, las resoluciones que establezcan la retribución devengada para el año de gas «a» de las empresas titulares de instalaciones de transporte de gas natural y de plantas de gas natural licuado.
3. Cuando se detecten errores materiales, de hecho o aritméticos, derivados de las declaraciones efectuadas por las empresas transportistas, de los informes de auditoría aportados, los cálculos llevados a cabo por la Comisión Nacional de los Mercados y la Competencia o las inspecciones y comprobaciones realizadas por esta Comisión, la retribución que corresponda será modificada justificadamente, a través del correspondiente procedimiento.
[Bloque 14: #a1-2]
1. La retribución devengada para el año de gas «a» de la empresa «e» por inversión en instalaciones se determinará agregando las cantidades a retribuir por cada una de las instalaciones que conforman la Base de Instalaciones con Retribución por Inversión Individualizada de dicha empresa en las actividades de transporte y/o plantas de gas natural licuado, de acuerdo con las siguientes fórmulas:


Donde,
 es la retribución para el año de gas «a» de la empresa «e» por inversión en instalaciones de la actividad «A».
 es la retribución por Amortización para el año «a» de la instalación «i» que conforma la Base de Instalaciones con Retribución Individualizada de la empresa «e» que pertenezca a la red troncal. Además, se aplicará a las instalaciones «i» pertenecientes a plantas de gas natural licuado construidas antes del 1 de enero de 2021, y a aquellas instalaciones «i» de transporte primario de influencia local con autorización administrativa previa anterior a 1 de enero de 2021 que fueran adjudicadas de forma directa. Esta retribución tendrá efectos desde la fecha de puesta en servicio hasta el fin de su vida útil regulatoria, el cierre o cuando el valor neto de inversión sea nulo. A partir de dicho momento, el valor por amortización será nulo. Esta retribución se obtendrá por aplicación de la siguiente fórmula:

Donde,
 son los días de vida regulatoria durante el año de gas «a» de la instalación «i» que conforma la Base de Instalaciones con Retribución Individualizada de la empresa «e».
Se considera que, en el año de puesta en servicio, los días de vida regulatoria son los días transcurridos desde la fecha del acta de puesta en servicio, incluida esta. Por su parte, en el año en que finaliza la vida útil regulatoria, son los días transcurridos hasta la fecha de fin de la vida útil regulatoria o, en su caso, la fecha de cierre, incluida esta.
Durante el resto de años de la vida útil regulatoria, se considera que los días de vida regulatoria coinciden con los días del año (Dias Año a).
 es la retribución por Amortización Diaria de la instalación «i» que conforma la Base de Instalaciones con Retribución Individualizada de la empresa «e».
 es el Valor de Inversión Reconocido de la instalación «i» que conforma la Base de Instalaciones con Retribución Individualizada de la empresa «e».
 es la Vida útil regulatoria de la instalación «i» que conforma la Base de Instalaciones con Retribución Individualizada, expresada en días, calculada como los días transcurridos entre la fecha del acta de puesta en servicio (fechapem) y la fecha de fin de la vida útil (fechafvu), ambas incluidas.
Donde fechafvu = (fechapem + VUaños – 1dia), siendo VUaños la vida útil regulatoria en años de las instalaciones, de acuerdo con el siguiente cuadro:
| Instalaciones | Vida útil regulatoria |
|---|---|
| Gasoductos. | 40 años |
| Estaciones de Regulación y/o Medida. | 30 años |
| Estaciones de Compresión. | 20 años |
| Centros de mantenimiento. | 20 años |
| Sistema de Bombas Secundarias de GNL. | 10 años |
| Vaporizadores de GNL. | 10 años |
| Tanques de GNL. | 20 años |
| Cargaderos de Cisternas de GNL. | 20 años |
| Relicuador de Boil-off. | 20 años |
| Sistema de Compresión de Boil-off. | 20 años |
| Sist. de Antorcha/Combustor Planta de GNL. | 20 años |
| Instalaciones carga/descarga GNL en muelles. | 20 años |
| Cimentaciones y Obra Civil asociada a Tanques de GNL. | 50 años |
| Muelles y otras instalaciones de la Planta de GNL. | 50 años |
 es la Retribución Financiera para el año de gas «a» de la instalación «i» que conforma la Base de Instalaciones con Retribución Individualizada de la empresa «e» con derecho a retribución por amortización
 , y con efectos desde la fecha de puesta en servicio hasta el fin de su vida útil regulatoria o el cierre, momento a partir del cual será nula. Esta retribución se obtendrá por aplicación de la siguiente fórmula:

Donde,
 es el valor neto de inversión reconocido al inicio del año de gas «a» de la instalación «i» que conforma la Base de Instalaciones con Retribución Individualizada de la empresa «e» que se calculará de acuerdo con la siguiente fórmula:

TRp es la tasa de retribución financiera a aplicar en el periodo regulatorio «p» para las actividades de transporte y regasificación, según lo dispuesto en la Circular de la Comisión Nacional de los Mercados y la Competencia, por la que se establece la metodología de cálculo de la tasa de retribución financiera de las actividades de transporte y regasificación de gas natural, así como la tasa de retribución financiera aplicable a dichas actividades.
 es la retribución para el año de gas «a» del conjunto de instalaciones «j» de la Base de Instalaciones con Retribución Individualizada de la empresa «e» que se obtiene a partir del gas procesado o vehiculado por ellas de forma que el riesgo de su desarrollo corresponde al titular de las instalaciones. Su valor se calculará de acuerdo con la siguiente fórmula:

Donde,
 es la Retribución para el año «a» del conjunto de instalaciones «i» pertenecientes a un mismo proyecto de transporte primario de influencia local adjudicado a una empresa «e» en un procedimiento de concurrencia «PAC».
A estos efectos, se consideran instalaciones «j» pertenecientes a un mismo proyecto «PAC» tanto las que se adjudicaron inicialmente a la empresa «e» como todas aquellas que, con posterioridad, le son adjudicadas de forma directa para conectarse, ampliar la capacidad o modificar la tipología de las instalaciones existentes previamente.
Esta retribución se obtendrá a partir del gas vehiculado por las instalaciones mediante la aplicación de la siguiente fórmula:
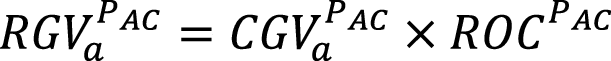
Donde,
 es la cantidad de gas vehiculado real por el conjunto de instalaciones en el año de gas «a», en unidades energéticas, medido en los puntos, de conexión con los gasoductos de aguas arriba.
 es la retribución unitaria ofertada por la empresa «e» adjudicataria para construir las instalaciones adjudicadas en el procedimiento de concurrencia.
 es la Retribución para el año de gas «a» del conjunto de instalaciones «j» pertenecientes a un mismo proyecto de transporte primario de influencia local, o de una planta de gas natural licuado de nueva construcción, adjudicado a una empresa «e» de forma directa «PAD», y cuya autorización administrativa previa sea posterior al 31 de diciembre de 2020.
A estos efectos, se considera conjunto de instalaciones «j» pertenecientes a un mismo proyecto «PAD» tanto a las instalaciones que se adjudicaron inicialmente a la empresa «e» como todas aquellas que, con posterioridad, le son adjudicadas de forma directa para conectarse, ampliar la capacidad o modificar la tipología de las instalaciones existentes previamente.
Esta retribución se obtendrá a partir del gas vehiculado por las instalaciones mediante la aplicación de la siguiente fórmula:

Donde,
 es la cantidad de gas vehiculado real por el conjunto de instalaciones en el año de gas «a», en unidades energéticas, medido en los puntos de conexión con los gasoductos de aguas arriba cuando se trate de un proyecto de transporte primario de influencia local.
Para las instalaciones de una planta de gas natural licuado de nueva construcción será la cantidad de gas, en unidades energéticas, resultante de sumar el gas facturado regasificado desde la planta a la red de transporte o distribución, el gas natural licuado cargado en camiones cisterna o en buques desde la planta, y el gas trasvasado en operaciones de buque a buque con ayuda de la planta.
 es la retribución unitaria media para el proyecto «PAD» que se obtiene al dividir la retribución por amortización y retribución financiera a percibir durante la vida útil regulatoria del conjunto de instalaciones «j» adjudicadas inicialmente, entre la cantidad de gas considerado por la empresa «e» en la justificación de la sostenibilidad económica y financiera de la inversión. Esta retribución unitaria será calculada de acuerdo con la siguiente expresión:

Donde,
t es el número de años contados desde la fecha del acta de puesta en servicio más temprana de las instalaciones construidas.
TRo es la tasa de retribución financiera para las actividades de transporte y regasificación, según lo dispuesto en la Circular 2/2019, de 12 de noviembre, de la Comisión Nacional de los Mercados y la Competencia, por la que se establece la metodología de cálculo de la tasa de retribución financiera de las actividades de transporte y distribución de energía eléctrica, y regasificación, transporte y distribución de gas natural, que se aplique durante el periodo regulatorio en el que se pone en servicio la primera instalación construida del proyecto «PAD».
XXppb0 Diferencial con la tasa de retribución financiera que se aplica a las actividades de transporte y regasificación durante el periodo regulatorio en el que se pone en servicio la primera instalación construida del proyecto «PAD».
 es la cantidad, en unidades energéticas, de gas vehiculado, regasificado, almacenado, procesado considerada por el titular para la justificación de la sostenibilidad económica y financiera de la inversión en el proyecto «PAD» para el año «t».
 es la vida útil en años de la instalación «j» más longeva de las que forman el proyecto «PAD» adjudicado inicialmente.
Los importes a percibir por  y
 en ningún caso podrán ser superiores a los importes facturados por peajes y cánones en el año de gas «a» asociados al uso de las instalaciones del proyecto, o instalaciones aguas abajo cuando se trate de instalaciones de transporte primario de influencia local.
A efectos de cómputo y cobro, la retribución por los conceptos  y
 será fijada con efectos desde la fecha del acta de puesta en servicio más temprana de las instalaciones construidas. Dichas retribuciones serán nulas cuando su valor actual (VARGV) sea igual al valor actual acumulado de los valores de inversión reconocidos (
 ) de las instalaciones de proyecto «PAC» o «PAD». Dichos valores se calcularán de acuerdo con las siguientes fórmulas:


Cuando se igualen los valores o el VARGV sea superior al 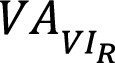 , la Comisión Nacional de los Mercados y la Competencia establecerá por resolución la fecha a partir de la cual las instalaciones afectadas dejarán de percibir retribución por el concepto RGV, y, en su caso, la retribución cobrada en exceso que ha de devolverse a través del Sistema de Liquidaciones como ingreso liquidable. Esta fecha se corresponderá con el fin de la vida útil regulatoria a los efectos de cálculo de la Retribución por Extensión de Vida útil.
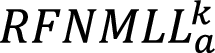 Retribución financiera para el año de gas «a», por las adquisiciones de gas para el nivel mínimo de llenado o gas talón de la instalación «k» que conforma la Base de Instalaciones con Retribución Individualizada de la empresa «e», que se obtendrá por aplicación de la siguiente fórmula:
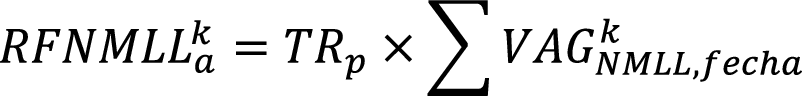
Donde,
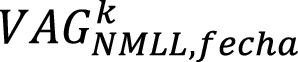 es el valor de cada una de las adquisiciones de gas para nivel mínimo de llenado realizadas en una fecha determinada para la instalación «k», calculado de acuerdo con la siguiente fórmula.

Donde,
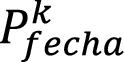 es el precio de adquisición en una fecha determinada.
 es la cantidad de gas adquirida en dicha fecha en unidades energéticas.
La fecha de inicio de devengo de la  será la fecha de incorporación fehaciente del gas a la instalación, o en su defecto, la fecha que se produzca más tarde entre la fecha de adquisición del gas y la fecha del acta de puesta en servicio de la instalación a la que se destina el gas. Por su parte la
 será nula desde la primera de las siguientes fechas: la fecha de cierre de la instalación que contiene el gas, o la fecha de entrega al Gestor Técnico del Sistema del gas, si este fuera recuperable, para su uso como gas de operación.
2. Las instalaciones «i» o «j» que hayan sido cedidas o financiadas por terceros en su totalidad, solo percibirán, si les corresponde, retribución por las adquisiciones de gas para el nivel mínimo de llenado o gas talón.
[Bloque 15: #a1-3]
1. El Valor de Inversión Reconocido de una instalación «i» puesta en marcha en el año de gas «a» ( ) que conforma la Base de Instalaciones con Retribución Individualizada, se obtendrá por aplicación de la siguiente fórmula:

Donde,
 es el valor de la inversión resultante de la aplicación de los valores unitarios de referencia de inversión vigentes cuando la instalación «i» obtuvo la autorización administrativa previa.
 es el valor de inversión auditado admitido de la instalación «i» puesta en marcha en el año de gas «a», descontados aquellos costes que no son considerados por esta metodología retributiva. El valor de inversión auditado admitido en los términos que establezca la Comisión Nacional de los Mercados y la Competencia puede ser igual o menor al valor de inversión activado auditado presentado por la empresa en función de los ajustes que se apliquen a los costes presentados por no considerarlos justificados.
Des es el importe obtenido por la venta de equipos desmantelados o convertidos en chatarra para la construcción de la nueva instalación.
Ced es el valor de los servicios, equipos y materiales que forman parte de la instalación que han sido cedidos por terceros.
Fin es el valor de los servicios, equipos y materiales que forman parte de la instalación que han sido financiados por terceros.
SuB es el valor a minorar correspondiente a las subvenciones para el desarrollo de la instalación, que se determina de acuerdo con la siguiente fórmula:
SuB = 0,9 x SuBUE + SuBAGE + SuBCCAA + SuBAALL + SuBOAP
Donde SuBUE, SuBAGE, SuBCCAA, SuBAALL SuBOAP son las subvenciones, respectivamente, de cualquier organismo de la Unión Europea, Administración General del Estado, Comunidades Autónomas, Administraciones Locales, así como de cualquier otra Administración u Organismo Público.
El importe a retener por la empresa transportista de las subvenciones de la Unión Europea, SuBUE, para el conjunto de instalaciones de un proyecto subvencionado, en ningún caso podrá superar los 10 millones de euros.
OAcc el valor económico de otras acciones equivalentes a las anteriores relacionadas con la construcción de la instalación.
En ningún caso, el Valor de Inversión Reconocido podrá ser negativo.
2. Cuando la instalación «i» a incluir en el régimen retributivo tenga reconocido el carácter singular de la inversión, a efectos de calcular el valor reconocido de la inversión solo se tendrá en cuenta el valor de inversión auditado admitido de la instalación y las posibles deducciones por subvenciones, por cesiones y financiaciones de terceros, por venta de equipos desmantelados o convertidos en chatarra para la construcción de la nueva instalación u otras acciones equivalentes relacionadas con el desarrollo de la instalación.
3. El valor de inversión reconocido para determinar la retribución provisional a cuenta de la definitiva de una instalación «i», con independencia de que tengan carácter singular reconocido o no, será el resultante de la aplicación de los valores unitarios de referencia de inversión vigentes cuando obtuvo la autorización administrativa previa.
[Bloque 16: #a1-4]
1. La retribución devengada para el año de gas «a» de la empresa «e» por la operación y mantenimiento de las instalaciones ( ) se determinará por aplicación de las siguientes fórmulas:


Donde,
 es la retribución para el año de gas «a» de la empresa «e» por operación y mantenimiento (O&M) de las instalaciones de la actividad «A», que puede ser «Transporte» o «Planta GNL».
 es la retribución para el año natural «n» de la empresa «e» por O&M de las instalaciones de la actividad «A».
 es la retribución para el año natural «n» por O&M de la instalación «i» de la actividad «A» que conforma la Base de Instalaciones con Retribución Individualizada de la empresa «e» resultante de la aplicación de los valores unitarios de referencia de O&M vigentes en el año natural «n».
 es la retribución para el año natural «n» por los costes O&M directos auditados y admitidos de la instalación «i» singular de la actividad «A» que conforma la Base de Instalaciones con Retribución Individualizada de la empresa «e», descontados aquellos costes no considerados por esta metodología retributiva, y en particular los costes de estructura, corporativos y cualquier otro coste que haya sido tenido en cuenta al determinar los valores unitarios de referencia de O&M.
 es la retribución para el año natural «n» de la empresa «e» por otros costes de O&M que no están incluidos en los valores unitarios de referencia de O&M, descontados aquellos costes que no son considerados por esta metodología retributiva, y siempre y cuando sean acreditados mediante la auditoría correspondiente según establezca la Comisión Nacional de los Mercados y la Competencia. Dentro de este concepto retributivo se agruparían los siguientes costes:
i. Los importes incurridos y admitidos, menores o iguales al límite máximo computable para cada empresa, de los gastos de explotación activados, según lo dispuesto en el artículo 13.
ii. Coste de adquisición del gas de operación para transporte, excluido aquel consumo realizado en instalaciones de cogeneración eléctrica que viertan a la red y que sea imputable a la producción eléctrica exportada.
iii. Coste del consumo de odorante neto de aquellos ingresos que pudieran percibirse por la prestación del servicio de odorización a otros transportistas, distribuidores u otros agentes.
iv. Coste por el suministro eléctrico para plantas de gas natural licuado y para motores eléctricos de estaciones de compresión, neto de aquellos ingresos que pudieran percibirse por la venta de electricidad.
v. El 90 % de los costes del consumo de derechos de emisión de gases de efecto invernadero (GEI), netos de las subvenciones recibidas por asignaciones gratuitas así como de posibles ingresos por su venta, asociados a instalaciones del sector gasista incluidas en el Régimen de Comercio de Derechos de Emisión de la Unión Europea y sujetas a autorización, seguimiento, verificación y entrega de derechos de emisión conforme a la Directiva 2003/87/CE, la Ley 1/2005, de 9 de marzo, por la que se regula el régimen del comercio de derechos de emisión de gases de efecto invernadero, y normativa de desarrollo o disposiciones que las sustituyan.
2. Los valores de coste de O&M auditados admitidos para  y
 pueden ser iguales o menores al valor de coste auditado presentado por la empresa en función de los ajustes que se apliquen a los costes presentados por no considerarlos justificados.
3. La empresa «e» tendrá una retribución por operación y mantenimiento de las instalaciones ( ) provisional a cuenta de la definitiva para el año de gas «a» hasta disponer de los costes auditados y admitidos de
 y
 .
La retribución provisional a cuenta de la definitiva de la empresa «e» se calculará con los últimos valores auditados admitidos definitivos disponibles de 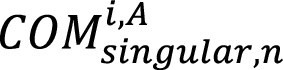 y
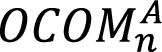 , y con el valor
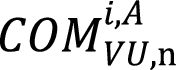 resultante de aplicar los valores unitarios de O&M vigentes a las instalaciones que conforman la Base de Instalaciones con Retribución Individualizada de las empresas.
Cuando se apruebe la retribución definitiva por O&M de las instalaciones, se determinará la diferencia entre la retribución provisional a cuenta y la definitiva.
[Bloque 17: #a1-5]
1. Los gastos de explotación activados son aquellos gastos directos incurridos en la actualización de las instalaciones en servicio, por motivos de obsolescencia, eficiencia en su funcionamiento, descarbonización o por mejora de las condiciones de operación, disponibilidad, seguridad y mantenimiento, incluidos en el apartado 2 del artículo 5, que se caracterizan por lo siguiente:
a) Su devengo es posterior a la fecha del acta de puesta en servicio de las instalaciones del apartado 1 del artículo 5 que se actualizan.
b) Son activados por el transportista como mayor valor de la inversión, pero no conforman una instalación con retribución de inversión individualizada.
c) No son recurrentes en el tiempo.
d) No son variables.
2. La empresa transportista informará a la Comisión Nacional de los Mercados y la Competencia, antes del 1 de julio de cada año, sobre los gastos de explotación activados incurridos el año natural anterior, así como aquellos en los que tenga previsto incurrir en los dos años siguientes.
La información presentada por la empresa será realizada a través del Sistema de Información Regulatoria de Costes (SICORE) desarrollado por la Circular 1/2015, de 22 de julio, de la Comisión Nacional de los Mercados y la Competencia. Sólo se considerarán gastos de explotación activados los que cumplan con lo señalado en el apartado 1 de este artículo y sean declarados adecuadamente respecto de su actividad, tipo de coste, concepto de coste y naturaleza de los costes.
Junto a la información indicada en la Circular 1/2015, se incluirá un listado con la descripción de cada una de las actuaciones en curso y finalizadas en el año declarado, así como las que tenga previsto realizar en los dos años siguientes, aportando la siguiente información:
a) Los CUAR de cada instalación afectada u OFC afectado, según proceda, definidos de acuerdo con la Circular 1/2015, de 22 de julio, de la Comisión Nacional de los Mercados y la Competencia.
b) Fechas de inicio y fin de cada actuación listada: la fecha de fin será la de puesta en marcha o la de fin de los trabajos. Para las actuaciones previstas las fechas serán las previstas.
c) Importes de las actuaciones listadas, indicando para cada una, según el caso, el importe ya ejecutado antes del año de declaración, el importe incurrido en el año de declaración y los importes previstos hasta su finalización prevista. Asimismo, se indicará el importe del gasto total incurrido activado y el que se tenga previsto incurrir.
d) Subvenciones y/o medidas de efecto equivalente, incluyendo financiaciones o cesiones de terceros, en su caso concedidas para cada una de las actuaciones listadas, indicando para cada una el importe ya imputado antes del año de declaración, el importe imputado en el año de declaración y los importes previstos a imputar hasta su finalización. Asimismo, se indicará el importe total de la subvención, financiación/cesión de terceros, o medida de efecto equivalente ya imputado, y el que se tenga previsto imputar.
3. El gasto incurrido correspondiente a estas actuaciones se considerará auditado a través de la auditoría general a la que se refiere la Circular 1/2015.
4. De los gastos de explotación activados indicados en este artículo, únicamente se retribuirán por este mecanismo hasta un máximo de 60.000.000 €/año para la actividad de regasificación y de 43.000.000 €/año para la actividad de transporte. El importe máximo a considerar para cada empresa «e» se fijará mediante reparto proporcional a la retribución de cada empresa por costes de O&M a valores unitarios sobre el total de la actividad en el último año de gas del periodo anterior. Dicha cuantía aplicará anualmente, como límite máximo de cada empresa y actividad, durante todo el periodo.
El resto de los importes declarados a SICORE que sobrepasen los máximos referidos serán considerados, si así procede, como costes admisibles de O&M retribuibles a través de valores unitarios de operación y mantenimiento.
5. La retribución por los importes efectivamente incurridos como gastos de explotación activados y admitidos a retribuir dentro del concepto 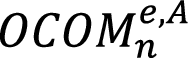 , con los límites indicados en el anterior párrafo, se calculará como la retribución devengada por los conceptos de amortización y retribución financiera calculados conforme a la metodología indicada en el artículo 10 para las instalaciones de la red troncal, con las siguientes particularidades:
a) Para cada actividad, empresa y año, se tendrá en cuenta un único valor de la inversión auditado admitido de gastos de explotación activados, que será igual o menor a la suma de todos los importes de gastos de explotación activados y correctamente declarados según la Circular 1/2015, de acuerdo con lo indicado en los apartados 1 y 2 de este artículo. En su caso, este valor podrá ser minorado por los ajustes que se apliquen a los costes declarados por no considerarlos justificados en base a los principios, criterios generales y de admisibilidad de esta circular.
b) La vida útil regulatoria a efectos del cálculo de la retribución por amortización será de 2 años, y el inicio de su devengo comenzará el 1 de enero del año siguiente al año en el que se activa la suma de importes que conforma los gastos de explotación admisibles para la cual se está calculando la retribución.
c) No devengarán ajustes a la retribución por productividad y eficiencia.
6. La Comisión Nacional de los Mercados y la Competencia determinará mediante resolución el importe máximo anual de los gastos de explotación activados admitidos retribuibles como que se incluyen en el régimen retributivo cada año de gas «a» para cada empresa «e» por cada actividad, y la retribución correspondiente.
7. La Comisión Nacional de los Mercados y la Competencia podrá requerir en cualquier momento, la documentación de detalle respecto de las actuaciones a incluir, o ya incluidas, en la retribución como por gastos de explotación activados, tales como proyectos, contratos con proveedores, facturas, actas de puesta en marcha/documentos justificativos del fin de los trabajos, entre otros. Así mismo podrá requerir, en cualquier momento, una auditoría externa sobre todos o parte de los importes que dan lugar a esta retribución, o efectuar una inspección sobre estos extremos. De observarse cualquier incidencia, esto podrá dar lugar a las sanciones que procedan conforme a la Ley 34/1998, de 7 de octubre.
[Bloque 18: #a1-6]
1. La retribución devengada para el año de gas «a» de una empresa «e» por ajustes por mejora de la productividad y la eficiencia (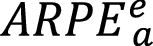 ) será la resultante de aplicar la siguiente fórmula:
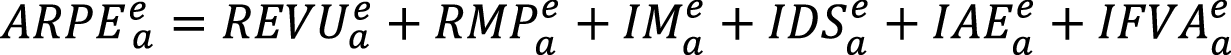
Donde,
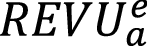 es la retribución para el año «a» de la empresa «e» por extensión de vida útil de las instalaciones.
 es la retribución para el año «a» de la empresa «e» por la mejora de la productividad en los costes de O&M de las instalaciones conseguida en periodos regulatorios anteriores.
 es el incentivo para el año «a» de la empresa «e» correspondiente a la liquidación de las mermas de gas, determinado de acuerdo con lo dispuesto en la Circular 7/2021, de 28 de julio, de la Comisión Nacional de los Mercados y la Competencia.
 es el incentivo para el año «a» de la empresa «e» por el desarrollo sostenible y la promoción del uso de gas natural en transporte marítimo y terrestre.
 es el incentivo para el año «a» de la empresa «e» por la adquisición eficiente de los
 relacionados con el suministro de gas de operación, electricidad y THT.
 es el incentivo para el año «a» de la empresa «e» por la fiabilidad y valorización de los activos amortizados en actividades sin inversiones relevantes en instalaciones con retribución por inversión individualizada.
[Bloque 19: #a1-7]
1. La retribución devengada para el año de gas «a» de la empresa «e» por Extensión de Vida Útil de las instalaciones ( ), se determinará agregando las cantidades a retribuir por cada una de las instalaciones que conforman la Base de Instalaciones con Retribución por Inversión Individualizada de dicha empresa en las actividades de transporte y regasificación de gas natural licuado, de acuerdo con las siguientes fórmulas:


Siendo  la Retribución por Extensión de Vida Útil para el año «a» de la instalación «i» que conforma la Base de Instalaciones con Retribución Individualizada de la empresa «e» a la que tienen derecho aquellas instalaciones «i» que continúan en operación una vez finalizada su vida útil regulatoria, siempre y cuando se acredite la disponibilidad efectiva de la instalación para su funcionamiento real. Su valor se obtendrá por aplicación de la siguiente fórmula:
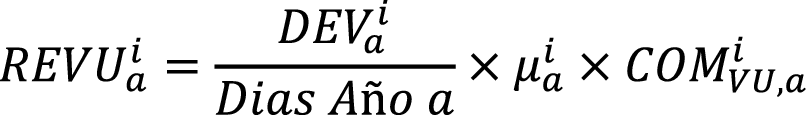
Donde,
 son días en extensión de vida útil en el año «a» de la instalación «i» que conforma la Base de Instalaciones con Retribución Individualizada de la empresa «e».
Se considera que, en el año de fin de vida útil regulatoria, los días en extensión de vida útil son los días transcurridos desde el día siguiente a la fecha de fin de vida útil regulatoria, incluido este, hasta el final del año.
Durante el resto de años, salvo que exista acta de cierre, se considera que los días en extensión de vida útil coinciden con los días del año (Dias Año a).
 es la retribución por costes de operación y mantenimiento a valores unitarios de referencia del elemento de inmovilizado «i» en el año «a».
 es el coeficiente de extensión de vida útil que tomará diferente valor en función de los años transcurridos (X) desde el final de la vida útil regulatoria de la instalación «i». De acuerdo con las fórmulas:
– Durante los cinco primeros años,  .
– Entre el sexto y décimo año, inclusive, el resultante de aplicar la fórmula,  .
– Entre el undécimo y decimoquinto año, inclusive, el resultante de aplicar la fórmula,  .
– A partir del decimosexto año, el resultante de aplicar la fórmula, 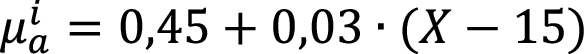 , no pudiendo tomar un valor superior a 1.
2. Una instalación de una planta de gas natural licuado acreditará su disponibilidad efectiva para su funcionamiento real cuando haya funcionado una vez cada trimestre y durante 24 horas continuadas.
En el caso concreto de las instalaciones de obra civil, portuaria y marítima, su disponibilidad efectiva para su funcionamiento real se acreditará cuando se hayan realizado al menos cuatro veces descargas o cargas de GNL de/a buques en un año de gas «a».
3. Las instalaciones de un gasoducto de transporte, obra lineal y posiciones, acreditarán su disponibilidad efectiva para su funcionamiento real cuando no hayan tenido labores de mantenimiento que supongan una interrupción del servicio de 330 días durante 365 días de posible uso.
En el caso de las instalaciones de una estación de compresión, su disponibilidad efectiva para su funcionamiento real se acreditará cuando la estación haya funcionado al menos durante 12 horas continuadas dos veces en el año de gas «a», con un plazo mínimo de cuatro meses entre cada funcionamiento.
Las instalaciones de una estación de regulación o medida acreditarán su disponibilidad efectiva para su funcionamiento real cuando la estación haya funcionado al menos una vez cada trimestre y durante 24 horas continuadas.
4. Los transportistas acreditarán la disponibilidad de las instalaciones mediante certificado suscrito, según proceda, por el responsable de la planta de regasificación o por el responsable del centro de mantenimiento que gestiona la instalación de transporte en extensión de vida útil.
Los certificados serán remitidos a la Comisión Nacional de los Mercados y la Competencia antes del 1 de noviembre posterior al año de gas para el que se acredite la disponibilidad de las instalaciones, y contendrán indicación detallada del uso (día, hora de inicio y fin, m3 de GNL, m3 de gas vehiculado, etc.) realizado durante el periodo a acreditar (trimestre o año), de cada una de las instalaciones en extensión de vida útil.
[Bloque 20: #a1-8]
1. Cada empresa «e» titular de instalaciones de las actividades «A» de transporte de gas natural o de plantas de gas natural licuado devengará, para el año de gas «a» del periodo regulatorio «p», una retribución por la Mejora de Productividad en los costes de operación y mantenimiento de dichas instalaciones habidas en el periodo anterior (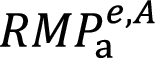 ).
2. La Retribución por Mejora de Productividad en los costes de O&M para cada empresa «e» y para cada actividad (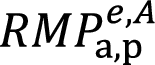 ) es constante para cada año «a» del periodo regulatorio «p», y se determina de acuerdo con la siguiente fórmula:

Donde,
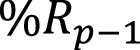 es el porcentaje a mantener por las empresas, tras el reparto con usuarios y consumidores, de las mejoras de productividad en el periodo anterior «p-1».
tp es la tipología de instalación que conforma la Base de Instalaciones con Retribución Individualizada de la empresa «e»: gasoductos de transporte, estaciones de compresión, estaciones de regulación o medida y plantas de gas natural licuado.
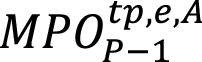 es el valor de la variación de la productividad observada en el periodo regulatorio anterior «p-1» en la retribución de los costes de O&M de la tipología «tp» de instalaciones de la actividad «A» y para la empresa «e».
3. El valor de la variación de la productividad observada en el periodo regulatorio anterior «p-1» en la retribución de los costes de O&M de la tipología «tp» de instalaciones () se determinará para cada tipología de instalación, teniendo en cuenta los siguientes factores:
– Valores Unitarios de O&M, aplicables en el periodo «p-1» a las instalaciones de la tipología «tp».
– Instalaciones en servicio a 30 de septiembre del último año del periodo regulatorio «p-1» de cada empresa «e».
– Los costes de O&M de instalaciones de la tipología «tp» de la empresa «e» que se han utilizado para determinar los valores unitarios de O&M de la tipología «tp» aplicables en el periodo regulatorio «p».
– El término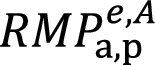 no podrá tener valores negativos.
4. La Comisión Nacional de los Mercados y la Competencia aprobará, previa audiencia y mediante resolución, los importes de 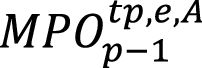 y de
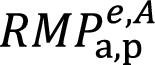 provisionales, con los mejores datos disponibles, y los importes definitivos para el periodo anterior, junto con las liquidaciones que correspondan por las diferencias con los valores provisionales, cuando se disponga de la información correspondiente.
[Bloque 21: #a1-9]
1. Para la promoción del uso de combustibles menos contaminantes en el sector de transporte, cada empresa «e» titular de instalaciones de transporte de gas natural o de plantas de gas natural licuado devengará para el año de gas «a» una retribución por incentivo por el desarrollo sostenible y la promoción del uso de gas natural en transporte marítimo y terrestre ( ). Su valor se determinará mediante la siguiente fórmula:

Donde,
RGSEESS es el incentivo unitario adicional por el gas natural facturado a puntos de suministro conectados a la red de transporte para su venta como gas natural vehicular.
 es la cantidad de gas natural facturada en el año de gas «a» por la empresa «e» en puntos de suministro conectados a la red de transporte para su venta como gas natural vehicular.
 es el incentivo unitario adicional por el gas natural licuado facturado desde las plantas de gas natural licuado a buques para consumo o venta como combustible marítimo y desde las plantas de gas natural licuado a camiones cisterna de GNL para su venta como combustible marítimo.
 es la cantidad de gas natural licuado facturada en el año de gas «a» por la empresa «e» desde las plantas de gas natural licuado a buques (operación PTS) para consumo o venta como combustible marítimo (operación STS) y desde las plantas de gas natural licuado a camiones cisterna de GNL (operación PTT) para su venta como combustible marítimo (operación TTS).
 es el incentivo unitario adicional por el GNL con garantías de origen (GdO), cargado desde las plantas de gas natural licuado (bioGNL) a camiones cisterna de GNL (operación PTT) para su venta como combustible marítimo (operación TTS) y a buques (operación PTS) para su consumo o venta como combustible marítimo (operación STS).
 es la cantidad de GNL con garantía de origen (GdO), cargado desde las plantas de gas natural licuado (bioGNL) a camiones cisterna de GNL (operación PTT) para su venta como combustible marítimo (operación TTS) y a buques (operación PTS) para su consumo o venta como combustible marítimo (operación STS) que ha sido facturado en el año de gas «a» por la empresa «e».
 es la retribución por el incentivo por la inyección y promoción de uso de otros gases diferentes al gas natural devengada que se determinará mediante la siguiente fórmula:

Donde,
 es el incentivo unitario por otros gases diferentes al gas natural facturados e inyectados desde plantas de producción registradas según el Real Decreto 376/2022 conectadas a la red de transporte (PCGT) de la empresa «e» con posterioridad al 30 de septiembre de 2026
 es la cantidad facturada de otros gases diferentes al gas natural en el año de gas «a» por la empresa «e», inyectada en los puntos de conexión de las plantas de producción registradas según el Real Decreto 376/2022 que se hayan conectado con la red de transporte (PCGT) con posterioridad a 30 de septiembre de 2026.
 es la proporción que representa la retribución por
 , la retribución por O&M a valores unitarios del año de gas 2026,
 y
 de la actividad de transporte de la empresa «e», respecto al total por dichos conceptos del conjunto la actividad de transporte.
 es el incentivo unitario por otros gases diferentes al gas natural facturados e inyectados desde plantas de producción registradas según el Real Decreto 376/2022 conectadas a todas las redes de transporte (PCGT) del sistema gasista con posterioridad al 30 de septiembre de 2026.
 es la cantidad facturada de otros gases diferentes al gas natural inyectada en el año de gas «a» desde plantas de producción registradas según el Real Decreto 376/2022 conectadas a todas las redes de transporte (PCGT) del sistema gasista con posterioridad al 30 de septiembre de 2026.
2. A los efectos de las definiciones anteriores,  ,
 ,
 y
 , se tomarán los datos de la liquidación definitiva del año de gas «a» sin refacturaciones correspondientes a cantidades anteriores a 1 de enero de 2021 para
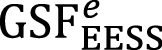 y
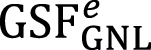 y sin refacturaciones correspondientes a cantidades anteriores a 1 de octubre de 2026 para el resto.
3. La retribución total por cada uno de los componentes del  para cada grupo empresarial no podrá ser superior al 10 % de la suma de
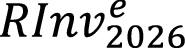 , la retribución por O&M a valores unitarios del año de gas 2026,
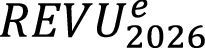 y
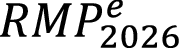 .
4. El 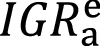 retribuye el conjunto de funciones y actuaciones en la red que realice el transportista que no formen parte estricta de la conexión de la línea directa con la red de transporte, así como todos los costes de O&M de los equipos asociados a la integración de gases renovables, salvo aquellos costes de inversión de los equipos de flujo inverso, en los términos en que eventualmente se establezca por el Ministerio para Transición Ecológica y el Reto Demográfico.
[Bloque 22: #a1-10]
1. Para incentivar la adquisición eficiente del gas de operación, el odorante y el suministro eléctrico a retribuir como 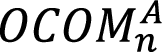 según lo dispuesto en el artículo 12, cada empresa «e» titular de instalaciones de transporte de gas natural o de plantas de gas natural licuado devengará para el año de gas «a» un incentivo por la adquisición eficiente (
 ) equivalente al 50 % de la diferencia, siempre que sea mayor que 0, entre el promedio de los costes auditados admitidos en los tres años gas anteriores y el coste auditado admitido del año de gas «a» que se determina.
Para devengar el incentivo, se deberá cumplir que el coste por consumo específico del suministro en cuestión, en €/MWh para electricidad y gas de operación o en €/kg para el odorante, en el año de gas «a» es inferior al coste por consumo medio de los tres años de gas anteriores.
2. Para incentivar la gestión eficiente de los costes O&M directos de las instalaciones singulares 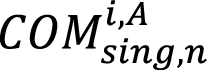 según lo dispuesto en el artículo 12, cada empresa «e» titular de instalaciones de transporte de gas natural o de plantas de gas natural licuado también devengará para el año de gas «a» un incentivo por la adquisición eficiente (
 ) equivalente al 50 % de la diferencia, siempre que sea mayor que 0, entre el promedio de los costes auditados admitidos en los tres años gas anteriores y el coste auditado admitido del año de gas «a» que se determina.
[Bloque 23: #a1-11]
1. Con objeto de incentivar a las empresas para que mantengan su actividad cuando no existan inversiones relevantes en nuevas instalaciones con retribución individualizada y el valor de inversión de la Base de Instalaciones con Retribución Individualizada de la empresa «e» esté muy amortizado, la empresa «e» titular de instalaciones de transporte de gas natural o de plantas de gas natural licuado devengará para el año de gas «a» una retribución por el incentivo por la fiabilidad y valorización de los activos (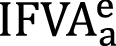 ).
2. Se considera que una empresa «e» presenta una Base de Instalaciones con Retribución Individualizada muy amortizada de una actividad sin nuevas inversiones relevantes en instalaciones con retribución individualizada cuando se cumplen a la vez los dos siguientes extremos:
– Al inicio del año de gas la ratio 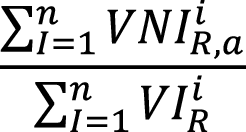 de la actividad es inferior a 25 %, según los parámetros definidos en el artículo 10.
– No existe documento de planificación de desarrollo para la actividad con nuevas instalaciones con retribución individualizada o, de existir, el valor inversión previsto, calculado como el resultante de la aplicación de los valores unitarios de referencia de inversión vigentes en el año de publicación del documento de planificación, es inferior al 25 % del valor de inversión reconocido de las instalaciones.
3. Para considerar una instalación «i» en el cálculo, debe estar operativa durante todo el periodo regulatorio, en caso contrario se minoran los importes que se hayan devengado por ella. Para que una instalación se considere que está operativa tendrá que:
– Haber acreditado su disponibilidad efectiva para percibir su retribución por extensión de vida útil (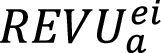 ) cuando sea pertinente.
– No haber solicitado el cierre, temporal o definitivo, según establece el Real Decreto 1434/2002, o ser instada a ello por la autoridad competente.
– No haber sido sustituida por otra instalación.
– No ser utilizada como instalación en reserva.
4. El valor de 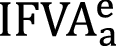 se determinará mediante la siguiente fórmula:
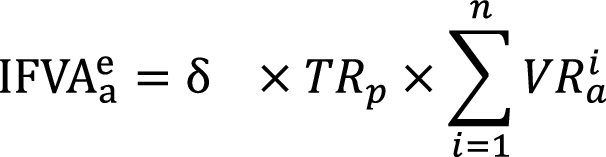
Donde,
 es el coeficiente del incentivo por la fiabilidad y valorización de los activos.
 es la tasa de retribución financiera a aplicar en el periodo regulatorio «p» para las actividades de transporte y regasificación, según la Circular de la Comisión Nacional de los Mercados y la Competencia por la que se establece la metodología de cálculo de la tasa de retribución financiera de las actividades de transporte y regasificación de gas natural, así como la tasa de retribución financiera aplicable a dichas actividades.
 es el valor de reposición para el año de gas «a» de la instalación «i» que pertenece a la Base de Instalaciones con Retribución Individualizada de la empresa «e» y que ha agotado su vida útil regulatoria, calculado como el valor de la inversión resultante de la aplicación de los valores unitarios de referencia de inversión vigentes en el año de gas «a».
[Bloque 24: #a2-2]
1. La retribución devengada para el año de gas «a» de una empresa «e» por instalaciones en situación administrativa especial (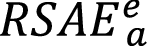 ) será la resultante de aplicar la siguiente fórmula:
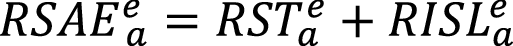
Donde:
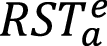 es la retribución transitoria para el año «a» de la empresa «e» por instalaciones afectadas por una suspensión en la tramitación de la autorización de explotación.
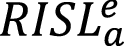 es la retribución para el año «a» de la empresa «e» para las instalaciones con un régimen económico singular y de carácter temporal como es el caso de la prestación de servicios logísticos de gas natural licuado de acuerdo con el artículo 60.7 de la Ley 18/2014, de 15 de octubre, que se determinará mediante resolución de la Comisión Nacional de los Mercados y la Competencia.
2. Los titulares de aquellas instalaciones que estén en situación administrativa especial deberán solicitar a la Comisión Nacional de los Mercados y la Competencia el establecimiento de un régimen económico transitorio o de carácter temporal para la instalación. La solicitud se acompañará de una memoria en la que se recogerán, al menos, las razones administrativas que acrediten la situación especial de la instalación, información auditada de los costes de inversión y los costes de O&M directos incurridos por la instalación, así como una previsión de los costes de O&M directos en un horizonte mínimo de 10 años.
3. La Comisión Nacional de los Mercados y la Competencia aprobará el régimen económico transitorio o de carácter temporal aplicable a la instalación que esté en situación administrativa especial, determinando, en su caso, la fecha de inicio del devengo, el valor bruto de inversión transitorio reconocido para la instalación y la metodología de detalle que permita determinar la retribución anual de la instalación.
La retribución devengada por instalaciones en situación administrativa especial se percibirá como retribución provisional a cuenta hasta que se resuelva la inclusión definitiva en el régimen retributivo de la instalación. La resolución de inclusión definitiva en el régimen retributivo determinará, en su caso, las regularizaciones de retribución a realizar desde la fecha de inicio del devengo.
[Bloque 25: #a2-3]
1. Por resolución de la Comisión Nacional de los Mercados y la Competencia se determinará la retribución máxima admisible por MWh vehiculado a utilizar en los procedimientos de concurrencia para la adjudicación de instalaciones de transporte primario de influencia local.
Este valor será establecido de acuerdo con lo dispuesto en esta circular y, en particular, con lo recogido en los artículos 3, 5, 6 y 7 sobre principios y criterios, instalaciones, costes e ingresos considerados en la metodología retributiva y admisibilidad de los costes necesarios, así como en el artículo 8 sobre productos y servicios conexos.
2. La retribución máxima admisible por MWh se utilizará para determinar qué ofertas económicas presentadas pasan a la fase de valoración del procedimiento de concurrencia para la adjudicación de instalaciones.
3. La Comisión Nacional de los Mercados y la Competencia remitirá en sobre cerrado al tribunal calificador previsto en el Real Decreto 984/2015, de 30 de octubre, por el que se regula el mercado organizado de gas y el acceso de terceros a las instalaciones del sistema de gas natural, el valor de la retribución máxima por MWh para su apertura durante la sesión de apertura de los sobres de las ofertas económicas.
[Bloque 26: #ci-4]
[Bloque 27: #s1]
[Bloque 28: #a2-4]
1. Los valores unitarios de referencia serán únicos para todo el territorio nacional y constantes para el periodo regulatorio.
Los valores unitarios de referencia de inversión de las instalaciones de transporte de gas y de las plantas de gas natural licuado se determinarán de acuerdo con los valores medios representativos habidos del coste de inversión de las instalaciones cuyo diseño técnico y condiciones operativas se adapten a los estándares utilizados en el sistema gasista, y conforme a la evolución de los principales inductores de costes considerados.
Los valores unitarios de referencia de operación y mantenimiento de las instalaciones tendrán en cuenta todos los costes que sean necesarios para garantizar el correcto mantenimiento y funcionamiento del conjunto de instalaciones en servicio en el periodo de aplicación, excluidos los denominados gastos de explotación que hayan sido activados.
2. Para su determinación se tendrá en cuenta lo dispuesto en esta circular y, en particular, lo recogido en los artículos 3, 5, 6 y 7 sobre principios y criterios, instalaciones, costes e ingresos considerados en la metodología retributiva y admisibilidad de los costes necesarios, así como en el artículo 8 sobre productos y servicios conexos.
Así mismo, podrá tenerse en cuenta el resultado de estudios de eficiencia a nivel europeo, de forma que se incentive al transportista a alcanzar progresivamente los costes correspondientes a una empresa eficiente y bien gestionada comparable a nivel europeo.
3. Los valores unitarios de referencia de inversión y de operación y mantenimiento de las instalaciones serán utilizados, respectivamente, para determinar el Valor de Inversión Reconocido ( ), y la retribución por operación y mantenimiento a valores unitarios para cada año de gas (
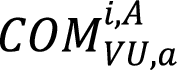 ) de las instalaciones que conforman la Base de Instalaciones con Retribución Individualizada de cada empresa para una actividad dada, todo ello según lo establecido en los artículos 10, 11 y 12.
4. La Comisión Nacional de los Mercados y la Competencia aprobará, previa audiencia, mediante circular, los valores unitarios de referencia de inversión y de operación y mantenimiento (O&M) para cada periodo regulatorio, la forma en que han de aplicarse para determinar el valor de inversión ( ) y la retribución anual por O&M (
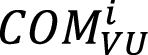 ) a valores unitarios de una instalación «i».
[Bloque 29: #a2-5]
1. La metodología de determinación de los valores unitarios de referencia de inversión y de operación y mantenimiento tendrá en cuenta lo dispuesto el artículo 22 sobre criterios para la determinación de los valores unitarios de referencia.
2. Los costes e ingresos a considerar deberán haber sido utilizados para el cálculo del valor de inversión reconocido de las instalaciones, en el caso de valores unitarios de inversión, o haber sido declarados en el Sistema de Información Regulatoria de Costes que desarrolla la Circular 1/2015, de 22 de julio, de la Comisión Nacional de los Mercados y la Competencia, y en el Sistema de Información Contable del Sector Energético, en los términos de la Circular 5/2009, de 16 de julio, de la Comisión Nacional de Energía, en el caso de valores de operación y mantenimiento, y ello sin perjuicio de las auditorías que correspondan y de las peticiones de información o aclaraciones que pudieran requerirse.
3. Se tendrán en cuenta los costes directos e indirectos que, respetando lo dispuesto en los apartados anteriores, sean necesarios para la construcción, el adecuado mantenimiento y funcionamiento de las instalaciones de transporte de gas natural y de las plantas de gas natural licuado y la realización de las funciones correspondientes, así como aquellos ingresos que puedan disminuir los costes anteriores.
4. El horizonte temporal, la segmentación de la muestra y las herramientas matemáticas y estadísticas a utilizar serán aquellas que, a partir de una muestra suficiente, permitan analizar en cada momento, con la mayor seguridad posible, la evolución y los vectores explicativos de los costes de las empresas reguladas y las mejoras de eficiencia y productividad conseguidas.
[Bloque 30: #s2]
[Bloque 31: #a2-6]
1. A efectos retributivos, se define como obra lineal de un gasoducto de transporte a la tubería principal, incluyendo sus elementos y sistemas, pasivos y/o activos, de protección, seguridad, comunicación, control, así como cualquier elemento o sistema auxiliar necesario para el correcto funcionamiento de la instalación y su conexión con otras instalaciones durante toda la vida útil del activo, y que no estuvieran instalados en las posiciones.
No se consideran parte de la obra lineal, el resto de las instalaciones incluidas dentro del límite de propiedad/vallado del terreno donde se ubican las posiciones de válvulas, estaciones de compresión y/o estaciones de regulación y/o medida, excluida la propia obra lineal.
Tampoco se considera obra lineal de un gasoducto de transporte cualquiera de las acometidas o líneas directas que pudieran estar conectadas al gasoducto de transporte.
Una obra lineal puede estar compuesta por uno o varios tramos de obra lineal.
2. La bifurcación de una obra lineal, mediante picaje o montaje de una pieza en forma de T, Y, o cualquier otra forma, se considera parte de la obra lineal del gasoducto. El gasoducto resultante de la bifurcación se considerará otra obra lineal.
3. A efectos de su identificación como instalación mediante el Código Único de Activo Regulados (CUAR), los tramos de obra lineal de un gasoducto están delimitados por aquellos puntos de la traza del gasoducto donde se produce un cambio y/o discontinuidad física (diámetro) o administrativa (provincia o autorización administrativa).
[Bloque 32: #a2-7]
1. A efectos retributivos, se define como posición de válvulas de un gasoducto de transporte al conjunto de válvulas, tuberías auxiliares y elementos complementarios que permiten el seccionamiento y/o derivación del gas circulante por el mismo.
2. Una posición de válvulas está compuesta por el terreno junto con sus accesos donde se ubica, la válvula insertada en la obra lineal (válvula principal), otros conjuntos de válvulas, tuberías, by-pass sobre la obra lineal (by-pass principal), by passes secundarios, venteos, y aquellos elementos y sistemas, pasivos y/o activos, de protección, seguridad, comunicación, control, telemando, alimentación eléctrica, odorización, determinación de calidad del gas, así como cualquier otro equipamiento necesario para el correcto funcionamiento de la instalación y de conexión con otras instalaciones propias, o de terceros.
3. Se diferencian, por su funcionalidad y grado de equipamiento, tres tipos de posiciones:
a) Posición de Válvula Aislada de Seccionamiento (Tipo VAS): tiene por finalidad el seccionamiento/corte del flujo de gas circulante por la obra lineal del gasoducto y carece de by-pass sobre la obra lineal para maniobras dentro de su equipamiento.
No se consideran válvulas aisladas de seccionamiento las válvulas instaladas dentro de una posición de válvulas, de una estación de compresión o de una estación de regulación y/o medida.
b) Posición de Seccionamiento (Tipo S): tiene por finalidad seccionar/cortar el flujo de gas por la obra lineal del gasoducto y dispone de by-pass sobre la obra lineal para maniobras, y para permitir ventear el gas natural de los tramos aguas arriba y abajo de la válvula principal de corte.
c) Posición de Derivación (Tipo D): tiene por finalidad, además de las funciones de la posición Tipo S, permitir derivar parte del gas natural circulante por la obra lineal para alimentar a una (o varias) salida(s) que se puede(n) conectar con estación(es) de compresión, con estación(es) de regulación y/o medida o con otros gasoducto(s), de tal forma que puedan ser venteada(s), alimentada(s) y operada(s) con independencia, con seguridad y con continuidad desde cada lado de la válvula de línea de la posición de derivación del gasoducto.
4. El caudal de gas máximo que puede derivar una posición Tipo D está determinado por el diámetro de las inserciones (picajes) del by-pass principal, por el número de picajes, por la velocidad máxima admisible del gas transportado, y por la presión máxima autorizada del gasoducto.
En consecuencia, una posición Tipo D puede suministrar gas con su by-pass principal a una o a varias salidas sin que ello influya en el caudal de gas máximo que se puede derivar en la posición.
Por tanto, el incremento del caudal de gas máximo derivable en una posición Tipo D se realiza mediante la inserción de un nuevo by-pass principal sobre la obra lineal del gasoducto. Un by-pass adicional sobre el by-pass principal de la posición Tipo D no aumenta el caudal máximo derivable de la posición, por lo que no se considera una ampliación.
5. Las posiciones Tipo S y Tipo D, pueden estar equipadas con trampas de rascadores (TR).
[Bloque 33: #a2-8]
1. A efectos retributivos, se define como trampa de rascadores (TR) de un gasoducto de transporte a las instalaciones ubicadas en una posición que permiten el lanzamiento o recepción de rascadores para realizar operaciones de mantenimiento, limpieza, inspección o reparación del gasoducto, hacia o desde otra trampa de rascadores, así como de recogida y extracción de la suciedad, agua o condensados, que pudiera haber en el gasoducto.
2. Una trampa de rascadores está compuesta por la propia trampa, la válvula de acceso a la trampa, la tubería de conexión a la obra lineal, así como las válvulas y tuberías auxiliares, drenajes, venteos y elementos complementarios que permiten el lanzamiento y la recepción de los rascadores o pigs, la conexión con las instalaciones de las posiciones o estaciones de regulación y/o medida adjuntas, y todos aquellos elementos y sistemas, pasivos y/o activos, de protección, seguridad, comunicación, control, telemando, alimentación eléctrica, o cualquier otro equipamiento necesario para el correcto funcionamiento de la instalación.
3. Las trampas de rascadores estarán instaladas sobre los terrenos de una posición o de un nodo de la red de transporte, beneficiándose de sus infraestructuras.
El número máximo de trampas de rascadores que puede existir en una posición o en un nodo de la red de transporte lo determina el número de obras lineales aguas arriba y aguas abajo del límite de propiedad/vallado del terreno donde se ubica la posición o nodo de la red de transporte.
[Bloque 34: #a2-9]
1. A efectos retributivos, se define como nodo de la red de transporte (NRT) los emplazamientos donde se ubican las posiciones que, o bien, son puntos de entrada de gas al Sistema de Transporte, o bien, son puntos de conexión con los almacenamientos subterráneos básicos y estaciones de compresión; así como los emplazamientos donde se ubican varias posiciones que conectan dos o más gasoductos.
2. En un NRT, el número máximo de posiciones que puede haber vendrá determinado por el menor de los siguientes valores:
a) Número de obras lineales de transporte aguas arriba y aguas abajo del límite de propiedad/vallado del terreno donde se ubica el Nodo de la Red de Transporte.
b) Número de válvulas de seccionamiento con y sin derivación sobre las obras lineales dentro de los límites de propiedad/vallado del terreno donde se ubica el NRT.
3. A los efectos anteriores, cuando existan varias válvulas de seccionamiento sin derivación sobre una misma obra lineal dentro de los límites de propiedad/vallado del terreno donde se ubica el NRT, computaran como una única posición que será de tipo VAS o de tipo S. De existir en la misma obra lineal, una posición de tipo D y varias de tipo VAS o S, todas ellas computaran como una única posición tipo D.
Tampoco computarán como posiciones ni las válvulas de seccionamiento que aíslan la trampa de rascadores de la obra lineal, ni las válvulas de seccionamiento que, dentro del límite de propiedad del terreno/vallado del NRT, se inserten en los ductos de interconexión entre los gasoductos y estaciones de compresión o estaciones de regulación y/o medida ubicadas en el NRT de la Red de Transporte.
4. No obstante lo anterior, se considerará una posición de tipo VAS o tipo S, según la configuración, al conjunto de válvulas que estén ubicadas dentro de un NRT en la interconexión de una estación de medida con la obra lineal de gasoducto que permite o bien la entrada de gas al Sistema de Transporte, o bien la conexión con un almacenamiento subterráneo básico, o bien el flujo reversible.
[Bloque 35: #a2-10]
1. A efectos retributivos, una estación de compresión es el conjunto de elementos destinados a compensar la pérdida de carga, o presión, del gas cuando es vehiculado por la red de transporte.
2. Una estación de compresión está compuesta por el terreno, junto con sus accesos, los edificios necesarios, el conjunto de válvulas, tuberías, by-passes, venteos, elementos y sistemas, pasivos y/o activos, de filtrado, compresión, refrigeración, protección, seguridad, comunicación, control, telemando, alimentación eléctrica, medición, determinación de calidad del gas, así como cualquier otro equipamiento necesario para el correcto funcionamiento de la instalación y su conexión con otras instalaciones propias o de terceros, sin incluir ni las estaciones de regulación y medida (ERM) que alimentan a la estación de compresión, ni las posiciones de válvulas del gasoducto, o los gasoductos, de transporte a los que se conecta.
[Bloque 36: #a2-11]
1. A efectos retributivos, se definen como estaciones de regulación y/o medida al conjunto de elementos cuya función es regular la presión o el caudal del gas transferido hasta el nivel adecuado a las características del nuevo gasoducto o red de distribución, y/o, en su caso, medir el volumen de gas que se transfiere de un gasoducto a otro o a redes de distribución. Se distinguen las siguientes tipologías:
a) Estación de regulación y medida (ERM), es aquella instalación que regula la presión y mide el volumen del gas transferido.
b) Estación de medida (EM), es aquella instalación que solo mide el volumen del gas transferido. Se puede diferenciar entre aquellas que realizan la medición por medio de ultrasonidos, turbinas o mediante otros medios.
c) Estación de regulación de presión (ERP), es aquella instalación que solo regula y/o controla la presión del gas transferido.
d) Estación de regulación de caudal (ERC), es aquella instalación que solo regula y/o controla el caudal del gas transferido.
2. Una estación de regulación y/o medida está compuesta por su edificio/armario/techo protección, el conjunto de válvulas, tuberías, by-passes, venteos, elementos y sistemas, pasivos y/o activos, de filtrado, regulación, calentamiento, medición, protección, seguridad, comunicación, control, telemando, alimentación eléctrica, así como cualquier otro equipamiento necesario para el correcto funcionamiento de la instalación y su conexión con otras instalaciones propias, o de terceros, durante toda la vida útil del activo.
Se consideran parte integrante de una estación de regulación y/o medida el by-pass de regulación de emergencia y todas las tuberías, válvulas y demás elementos que permiten la conexión y el aislamiento de la estación de regulación y/o medida con la(s) posición(es) que, aguas arriba, le entrega(n) gas y con las instalaciones a las que suministra gas aguas abajo.
3. Las estaciones de regulación y/o medida incluirán necesariamente una línea principal y otra de reserva, y tendrán prevista la posibilidad de incluir una tercera línea de regulación y/o medida para la operación normal. Para que una estación de medida se catalogue de ultrasonidos, ambas líneas (principal y reserva) deberán realizar la medición por medio de ultrasonidos.
4. El tamaño de contador que caracteriza a una estación de regulación y/o medida será el límite superior del rango de tamaños de contador para la que está diseñada la estación de regulación y/o medida sin que sea necesario modificar el resto de componentes de la estación.
5. El terreno donde se asientan las estaciones de regulación y/o medida forman parte de la posición a la que se conectan, salvo en aquellos casos en los que la estación de regulación y/o medida se desarrolle al amparo de la modificación realizada al artículo 12 del Real Decreto 1434/2002, de 27 de diciembre, por el Real Decreto 984/2015, de 30 de octubre, pues en dichos casos el terreno donde se asiente formará parte de la estación de regulación y/o medida.
6. Se considera que una estación de regulación y/o medida es compacta cuando se cumplen las siguientes condiciones:
a) Está fabricada en taller e instalada en un armario de intemperie y el acceso a los equipos se realiza desde el exterior mediante la apertura de puertas.
b) Incluye al menos una línea de operación y otra de reserva.
c) Las líneas de regulación y/o medida pueden compartir el filtro, y en su caso, el intercambiador de calor.
[Bloque 37: #a3-2]
1. A efectos retributivos, se define como centro de mantenimiento al conjunto de edificios e instalaciones destinadas a dar servicio y velar por el adecuado funcionamiento y buen estado de los equipos e instalaciones de los gasoductos, las estaciones de compresión y las estaciones de regulación y/o medida asociadas al mismo.
2. Un centro de mantenimiento está compuesto por el terreno, junto con sus accesos, la edificación, los elementos y sistemas, pasivos y/o activos, de protección, seguridad, comunicación, control y alimentación eléctrica, vehículos, repuestos, así como cualquier otro equipamiento necesario para el adecuado funcionamiento del propio centro, del personal asignado al mismo y de las instalaciones a su cargo.
3. El valor de inversión del edificio y de los equipamientos de los centros de mantenimiento ubicados en las estaciones de compresión o en las plantas de regasificación se considerarán, a los efectos de la inclusión en el régimen retributivo y del cálculo de la retribución, como inversiones realizadas en la estación de compresión o en la planta de regasificación que lo contenga, respectivamente.
Si el centro de mantenimiento de transporte tiene un uso compartido con la actividad de distribución, se considerará a todos los efectos instalación de distribución.
4. Cada centro de mantenimiento en el territorio peninsular deberá mantener al menos 200 km de gasoducto, las ERM/EM y las estaciones de compresión conectadas a ellos, sin que puedan existir gasoductos adscritos a más de un centro. La distancia mínima entre dos centros de mantenimiento de una misma empresa transportista será de 150 km, medidos sobre el camino más corto entre ambos centros.
[Bloque 38: #a3-3]
1. A efectos retributivos se considera que las instalaciones de transporte pueden tener las siguientes modalidades constructivas:
a) Instalaciones de transporte de nueva planta.
b) Instalaciones de transporte de construcción posterior.
c) Transformación de una instalación de transporte.
d) Ampliación de una instalación de transporte.
2. Se consideran instalaciones de transporte de nueva planta las obras lineales de gasoductos, las estaciones de compresión y cualquier otra instalación de transporte incluida en la planificación aprobada por el Gobierno, así como todas aquellas instalaciones cuya construcción se realiza de manera conjunta con la obra lineal y/o la estación de compresión a las que se conectan.
Una instalación se realiza de manera conjunta a la obra lineal y/o la estación de compresión cuando:
a) Se recogen en la misma autorización administrativa, el mismo proyecto de ejecución aprobado y, en su caso, en adendas posteriores solicitadas antes de la fecha de puesta en servicio de la instalación principal, con independencia de la fecha del acta de puesta en marcha.
b) O, con independencia de lo anterior, se trata de posiciones de otra obra lineal que este pendiente de construir.
c) Se trata de instalaciones de una nueva obra lineal que conectan con otra obra lineal existente mediante una bifurcación por picaje o montaje de una pieza en T/Y, o cualquier otra forma.
3. Se consideran instalaciones de transporte de construcción posterior a la obra lineal y a las estaciones de compresión aquellas instalaciones cuya solicitud de autorización administrativa se realiza de manera independiente y con posterioridad a la fecha de puesta en servicio de las referidas instalaciones, siempre y cuando no sea alguno de los casos previstos en el apartado anterior.
4. Se considera transformación de una instalación de transporte al conjunto de instalaciones y equipos que hacen posible que un tipo de instalación (posición tipo VAS, posición tipo S, EM o ERP/ERC) se convierta en otro tipo de instalación (posición tipo D, EM-US o ERM), o los que permiten la sustitución tecnológica, de combustión a eléctrico, de los equipos motores de los compresores en las estaciones de compresión.
5. Se considera ampliación de una instalación de transporte al conjunto de instalaciones y equipos que hacen posible que una instalación existente aumente su capacidad.
6. Las ampliaciones y transformaciones de instalaciones serán a efectos retributivos instalaciones independientes de la instalación original, e independientes entre sí cuando se realicen al mismo tiempo las transformaciones y ampliaciones.
Sólo se considerará que existe una transformación o una ampliación de una instalación si la solicitud de autorización administrativa efectuada por el transportista se ha formulado de manera independiente y con posterioridad a la puesta en servicio de la instalación objeto de transformación o ampliación.
No se consideran transformación ni ampliación de una instalación aquellas actuaciones que, con acta de puesta en marcha posterior a la instalación original, estuvieran incluidas con ella en la autorización administrativa o en el proyecto de ejecución aprobado, o en alguna de sus adendas.
Tampoco se consideran transformación ni ampliación de una instalación aquellas modificaciones que se realicen en la instalación para permitir nuevas conexiones con otras instalaciones y que no supongan un aumento de capacidad de la instalación original.
[Bloque 39: #s3]
[Bloque 40: #a3-4]
1. El valor de inversión resultante de la aplicación de valores unitarios de referencia de inversión vigentes cuando la instalación «i» obtuvo la autorización administrativa previa ( ) para instalaciones de nueva planta, previstas en el artículo 31.2, o de construcción posterior, previstas en el artículo 31.3, se calculará según las siguientes fórmulas:
a) Inversiones en obra lineal de un gasoducto:
= VUIOL × L× D × CCITS
Donde:
VUIOL es el valor unitario de inversión de la obra lineal de transporte primario.
L es la longitud en metros del tubo reflejada en el acta de puesta en servicio.
D es el diámetro en pulgadas del tubo reflejada en el acta de puesta en servicio.
CCITS es el coeficiente corrector del valor unitario de inversión para elementos de transporte secundario. Para la obra lineal de transporte primario el valor será 1.
b) Inversiones en posiciones de un gasoducto:
= VUIPos × CCIVAS ×CCIPost × CCITS
Donde:
VUIPos es el valor unitario de inversión de la posición tipo S o tipo D de transporte primario de nueva planta.
CCIVAS es el coeficiente corrector del valor unitario de inversión para válvulas aisladas de seccionamiento que se aplica sobre el valor unitario de inversión de la posición tipo S equivalente. Para posiciones tipo S y tipo D, el valor será 1.
CCIPost es el coeficiente corrector del valor unitario de inversión para posiciones de construcción posterior. En posiciones de nueva planta, el valor será 1.
CCITS es el coeficiente corrector del valor unitario de inversión para elementos de transporte secundario. Para las posiciones de transporte primario, el valor será 1.
c) Inversiones en trampas de rascadores de un gasoducto:
= VUITR × CCIPost × CCITS
Donde:
VUITR es el valor unitario de inversión de la trampa de rascadores equivalente de transporte primario de nueva planta.
CCIPost es el coeficiente corrector del valor unitario de inversión para posiciones de construcción posterior. En posiciones de nueva planta, el valor será 1.
CCITS es el coeficiente corrector del valor unitario de inversión para elementos de transporte secundario. Para las posiciones de transporte primario, el valor será 1.
d) Inversiones en estaciones de compresión:
= VUIFEC + VUIVPOT × POTINS
Donde:
VUIFEC es el valor unitario de inversión fijo por estación de compresión de nueva planta.
VUIVPOT es el valor unitario de inversión variable aplicable a la potencia instalada en la estación compresión.
POTINS es la potencia instalada en kW en la estación de compresión incluida la de los equipos de reserva.
e) Inversiones en estaciones de regulación y/o medida:
= VUIERM × CCITipo × CCICC × CCIPost× CCITS
Donde:
VUIERM es el valor unitario de inversión de la estación de regulación y medida (ERM) equivalente de transporte primario de nueva planta.
CCITipo es el coeficiente corrector del valor unitario de inversión por tipo de estación de regulación y/o medida. Si se trata de una ERM el valor será 1.
CCICC es el coeficiente corrector del valor unitario de inversión para instalaciones en armario o compactas. Para cualquier otro tipo de instalación el valor será 1.
CCIPost es el coeficiente corrector del valor unitario de inversión para estación de regulación y/o medida de construcción posterior. Si se trata de una estación de regulación y/o medida de nueva planta el valor será 1.
CCITS es el coeficiente corrector del valor unitario de inversión para elementos de transporte secundario. Para las estaciones de regulación y/o medida de transporte primario el valor será 1.
f) En el caso de centros de mantenimiento, el valor unitario de inversión determina el valor de inversión a considerar .
[Bloque 41: #a3-5]
1. El valor de inversión resultante de la aplicación de valores unitarios de referencia de inversión vigentes cuando la instalación «i» obtuvo la autorización administrativa previa () para ampliaciones o transformaciones de instalaciones existentes, previstas en el artículo 31, se calculará según las siguientes fórmulas.
a) Transformación de válvula aislada de seccionamiento (VAS) a posición de derivación (tipo D):
= ((VUIPos D × CCIPost) – (VUIPos S × CCIVAS)) × CCITS
Donde:
VUIPos D es el valor unitario de inversión de la posición tipo D equivalente de transporte primario de nueva planta en el momento que se obtuvo la autorización administrativa previa de la transformación.
CCIPost es el coeficiente corrector para posiciones de construcción posterior.
VUIPos S es el valor unitario de inversión de la posición tipo S equivalente de transporte primario de nueva planta en el momento que se obtuvo la autorización administrativa previa de la transformación.
CCIVAS es el coeficiente corrector del valor unitario de inversión para válvulas aisladas de seccionamiento.
CCITS es el coeficiente corrector del valor unitario de inversión para elementos de transporte secundario. Para instalaciones de transporte primario el valor será 1.
b) Transformación de posición de seccionamiento (tipo S) a posición de derivación (tipo D):
= ((VUIPos D × CCIPost) - VUIPos S) × CCITS
Donde:
VUIPos D es el valor unitario de inversión de la posición tipo D equivalente de transporte primario de nueva planta en el momento que se obtuvo la autorización administrativa previa de la transformación.
CCIPost es el coeficiente corrector del valor unitario de inversión para posiciones de construcción posterior.
VUIPos S es el valor unitario de inversión de la posición tipo S equivalente de transporte primario de nueva planta en el momento que se obtuvo la autorización administrativa previa de la transformación.
CCITS es el coeficiente corrector del valor unitario de inversión para elementos de transporte secundario. Para instalaciones de transporte primario el valor será 1.
c) Ampliación de una posición tipo D con un nuevo by-pass principal:
= VUIPos D × CCIND × CCITS
Donde:
VUIPos D es el valor unitario de inversión de la posición tipo D equivalente de transporte primario de nueva planta en el momento que se obtuvo la autorización administrativa previa de la ampliación.
CCIND es el coeficiente corrector del valor unitario de inversión para ampliación de posición Tipo D mediante inserción de un nuevo by-pass principal.
CCITS es el coeficiente corrector del valor unitario de inversión para elementos de transporte secundario. Si se trata de una estación de regulación y/o medida de transporte primario, el valor será 1.
d) Transformaciones/Ampliaciones de estaciones de regulación y/o medida mediante sustitución de equipos:
= (VUIERM FINAL × CCITipo Final × CCIPost ×CCICCFINAL - VUIERM INICIAL×CCITipo Inicial × CCICCINICIAL) × CCITS
Donde:
VUIERMFINAL/INICIAL es el valor unitario de inversión de la ERM final/inicial equivalente de transporte primario de nueva planta en el momento que se obtuvo la autorización administrativa previa de la transformación/ampliación.
CCITipo Final/Inicial es el coeficiente corrector del valor unitario de inversión por tipo de estación de regulación y/o medida final/inicial. Si se trata de una ERM, el valor será 1.
CCICCFINAL/INIICIAL es el coeficiente corrector del valor unitario de inversión para instalaciones en armario o compactas de la estación de regulación y/o medida final/inicial; para cualquier otro tipo de instalación el valor será 1.
CCIPost es el coeficiente corrector del valor unitario de inversión para estación de regulación y/o medida de construcción posterior de la estación de regulación y/o medida final. Si se trata de una estación de regulación y/o medida de nueva planta, el valor será 1.
CCITS es el coeficiente corrector del valor unitario de inversión para elementos de transporte secundario. Si se trata de una estación de regulación y/o medida de transporte primario, el valor será 1.
e) Ampliación de estaciones de regulación y/o medida con líneas adicionales:
= VUIERM × CCITipo × CCICC × CCILA × CCITS
Donde:
VUIERM es el valor unitario de inversión de la ERM equivalente de transporte primario de nueva planta en el momento que se obtuvo la autorización administrativa previa de la ampliación.
CCITipo es el coeficiente corrector del valor unitario de inversión por tipo de estación de regulación y/o medida. Si se trata de una ERM, el valor será 1.
CCICC es el coeficiente corrector del valor unitario de inversión para instalaciones en armario o compactas. Para cualquier otro tipo de instalación, el valor será 1.
CCILA es el coeficiente corrector del valor unitario de inversión por línea adicional para estación de regulación y/o medida.
CCITS es el coeficiente corrector del valor unitario de inversión para elementos de transporte secundario. Si se trata de una estación de regulación y/o medida de transporte primario, el valor será 1.
f) Transformaciones/Ampliaciones de una línea adicional de una estación de regulación y/o medida mediante sustitución de equipos:
= (VUIERM FINAL × CCITipo Final × CCICCFINAL × CCIPost ×CCILA - VUIERM INICIAL × CCITipo Inicial × CCICCINICIAL × CCILA) × CCITS
Donde:
VUIERM FINAL/INICIAL es el valor unitario de inversión, según aplique, de la ERM equivalente de transporte primario de nueva planta en el momento que se obtuvo la autorización administrativa previa de la ampliación.
CCITipo Final/Inicial es el coeficiente corrector del valor unitario de inversión por tipo de estación de regulación y/o medida Final/Inicial. Si se trata de una ERM, el valor será 1.
CCICCFINAL/INICIAL es el coeficiente corrector del valor unitario de inversión para instalaciones en armario o compactas. Para cualquier otro tipo de instalación, el valor será 1.
CCIPost es el coeficiente corrector del valor unitario de inversión para estación de regulación y/o medida de construcción posterior de la estación de regulación y/o medida final. Si se trata de una estación de regulación y/o medida de nueva planta, el valor será 1.
CCILA es el coeficiente corrector del valor unitario de inversión por línea adicional para estación de regulación y/o medida.
CCITS es el coeficiente corrector del valor unitario de inversión para elementos de transporte secundario. Si se trata de una estación de regulación y/o medida de transporte primario, el valor será 1.
g) Transformación/Ampliación de estaciones de compresión:
= CCIAEC × VUIFEC + VUIVPOT × POTINS
Donde:
VUIFEC es el valor unitario de inversión fijo por estación de compresión de nueva planta en el momento en que se obtuvo la autorización administrativa previa de la transformación o ampliación.
VUIVPOT es el valor unitario de inversión variable aplicable a la potencia instalada en la estación de compresión en el momento en que se obtuvo la autorización administrativa previa de la transformación o ampliación.
POTINS es la potencia instalada en la transformación o el incremento de potencia instalada en la ampliación, en kW, de la estación de compresión.
CCIAEC es el coeficiente corrector del valor unitario de inversión por tipo actuación en la estación de compresión. Tendrá un valor de 1/3 para la sustitución tecnológica, de combustión a eléctrico, de los equipos motores de las estaciones de compresión y valor 0 para el resto de casos.
[Bloque 42: #a3-6]
Los valores unitarios de referencia de inversión y coeficientes correctores necesarios para determinar el valor de inversión de las instalaciones de transporte cuya autorización administrativa previa sea obtenida en el periodo regulatorio son los recogidos en el anexo I.A) de esta Circular.
[Bloque 43: #s4]
[Bloque 44: #a3-7]
1. La retribución anual por operación y mantenimiento de transporte por aplicación de valores unitarios de referencia de la actividad retribuye los costes recurrentes en el tiempo, activados o no, asociados a:
a) Las actuaciones y trabajos relacionados con la operación y gestión de la red de transporte, la odorización del gas, la gestión del acceso de terceros a la red (ATR), la medición del gas, así como la planificación, organización, dirección y control de las actividades del personal, y demás recursos de la organización necesarios para el correcto funcionamiento de la empresa transportista relacionados con ella (costes de indirectos o de estructura), incluyéndose, entre otros, administración, gestión fiscal, estrategia, tesorería, compras, asesoría jurídica, recursos humanos, sistemas de información o servicio de seguridad y vigilancia.
b) Las actividades o trabajos de mantenimiento de conservación y disponibilidad, tanto en su vertiente preventiva como correctiva, que son necesarios para garantizar que una instalación tiene unas condiciones adecuadas para el cumplimiento de sus funciones; o
c) Las actividades o trabajos de mantenimiento de actualización y mejora que sean necesarios para subsanar o enmendar la obsolescencia tecnológica y/o para satisfacer o cumplir nuevas exigencias que en el momento de su construcción de la instalación no existían, o no fueron consideradas, mediante una modificación que no requiera autorización administrativa ni aprobación de proyecto de ejecución, ni acta de puesta en servicio, en los términos previstos en el artículo 70 del Real Decreto 1434/2002, de 27 de diciembre.
La retribución anual por operación y mantenimiento de transporte por aplicación de valores unitarios de referencia de la actividad también retribuye aquellos otros conceptos de costes necesarios para el desempeño del transportista que no son activados por la empresa, salvo que la Comisión Nacional de los Mercados y la Competencia determine, mediante resolución y previa audiencia pública, que dicho concepto de coste ha de considerarse un coste de operación y mantenimiento no incluido directa o indirectamente en los valores unitarios de referencia de operación y mantenimiento de las instalaciones de gas natural y, por lo tanto, ha de retribuirse a través del concepto retributivo  , así como las condiciones para su reconocimiento a partir de ese momento.
2. La retribución para el año natural «n» por operación y mantenimiento (O&M) de una instalación «i» de la actividad de transporte de gas natural que conforma la Base de Instalaciones con Retribución Individualizada de la empresa «e» resultante de la aplicación de los valores unitarios de referencia de O&M vigentes ( ), se determinará según las siguientes fórmulas:
a) Para obras lineales de un gasoducto:
= (VUOM1OL × L× D + VUOM2OL × L) × CCOMTS
Donde:
VUOM1OL es el valor unitario de O&M por metro y pulgada de la obra lineal de transporte primario.
VUOM2OL es el valor unitario de O&M, por metro de la obra lineal de transporte primario.
L es la longitud en metros del tubo reflejada en el acta de puesta en servicio.
D es el diámetro en pulgadas del tubo reflejada en el acta de puesta en servicio.
CCOMTS es el coeficiente corrector del valor unitario de O&M para elementos de transporte secundario. Para la obra lineal de transporte primario, el valor será 1.
b) Para cualquier tipo de posición, trampas de rascadores, transformaciones y/o ampliaciones, la  será igual a cero.
c) Para estaciones de compresión:
= VUOMFEC + VUOMVPOT × POTINS
Donde:
VUOMFEC es el valor unitario de O&M fijo por estación de compresión.
VUOMVPOT es el valor unitario de O&M variable por unidad de potencia instalada en la estación compresión.
POTINS es la potencia instalada en kW en la estación compresión incluida la de los equipos de reserva.
d) Para ampliaciones de estaciones de compresión:
= VUOMVPOT × POTINS
Dónde:
VUOMVPOT es el valor unitario de O&M variable por la unidad de potencia instalada en la estación de compresión.
POTINS es el incremento de potencia instalada en kW en la estación de compresión.
e) Para estaciones de regulación y/o medida:
= VUOMERM × CCOMTipo × CCOMCC × CCOMTS
Donde:
VUOMERM es el valor unitario de O&M de la estación de regulación y medida (ERM) equivalente de transporte primario de nueva planta.
CCOMTipo es el coeficiente corrector del valor unitario de O&M por tipo de estación de regulación y/o medida. Si se trata de una ERM, el valor será 1.
CCOMCC es el coeficiente corrector del valor unitario de O&M para instalaciones en armario o compactas. Para cualquier otro tipo de instalación, el valor será 1.
CCOMTS es el coeficiente corrector del valor unitario de O&M para elementos de transporte secundario. Para las estaciones de regulación y/o medida de transporte primario, el valor será 1.
f) Para transformaciones/ampliaciones mediante sustitución de equipos de estaciones de regulación y/o medida:
= (VUOMERM FINAL × CCOMTipo Final ×CCOMCCFINAL - VUOMERM INICIAL×CCOMTipo Inicial × CCOMCCINICIAL) × CCOTS
Donde:
VUOMERM FINAL/INICIAL es el valor unitario de O&M de la ERM final/inicial equivalente de transporte primario de nueva planta.
CCOMTipo FINAL/INICIAL es el coeficiente corrector del valor unitario de O&M por tipo de estación de regulación y/o medida final/inicial. Si se trata de una ERM, el valor será 1.
CCOMCCFINAL/INICIAL es el coeficiente corrector del valor unitario de O&M para instalaciones en armario o compactas. Para cualquier otro tipo de instalación, el valor será 1.
CCOMTS es el coeficiente corrector del valor unitario de O&M para elementos de transporte secundario. Si se trata de una estación de regulación y/o medida de transporte primario, el valor será 1.
g) Para la ampliación de estaciones de regulación y/o medida con líneas adicionales y sus transformaciones o ampliaciones, la será igual a cero.
h) Para los centros de mantenimiento, la será igual a cero.
[Bloque 45: #a3-8]
Los valores unitarios de referencia de operación mantenimiento (O&M) y sus coeficientes correctores necesarios para determinar la retribución anual resultante de su aplicación  para las instalaciones de transporte con retribución individualizada en el periodo regulatorio, son los recogidos en el anexo I.B) de esta Circular.
[Bloque 46: #s5]
[Bloque 47: #a3-9]
1. A efectos retributivos, una planta de gas natural licuado está compuesta por un conjunto de instalaciones que permiten la recepción y el almacenamiento del gas natural licuado (GNL), la vaporización a gas natural, la compresión, la regulación, la medida, el seccionamiento y/o derivación de los efluentes circulantes por dichas instalaciones, así como todos aquellos equipamientos y servicios auxiliares necesarios para la operación, comunicación, protección, control y suministro eléctrico de las mismas, así como los terrenos, la obra civil, las edificaciones, los viales, los elementos de iluminación, los sistemas de protección, los equipos informáticos, las instalaciones de odorización y control de calidad de gas, los sistemas de control medioambiental, las instalaciones de conexión y cualesquiera otros elementos auxiliares necesarios para el adecuado funcionamiento de la planta, y que permite cumplir con los servicios regulados dispuestos normativamente para estas plantas.
En función de su grado de estandarización y a efectos retributivos, las instalaciones se catalogan en instalaciones estandarizadas y no estandarizadas.
2. Instalaciones estandarizadas:
a) El vaporizador de GNL, en el que se identifican, sin efecto limitativo, como elementos constructivos principales: la obra civil asociada, la balsa de derrame de GNL y, según su tipología, el vaporizador de combustión sumergida y/o el vaporizador de agua de mar junto con sus sistemas de calentamiento de gas natural y alimentación/retorno de agua de mar (bombeo y tuberías).
b) El tanque de GNL, en el que se identifican, sin efecto limitativo, como elementos constructivos principales: la obra civil asociada, la balsa de derrame de GNL, el tanque, y las bombas primarias, excluyendo las cimentaciones necesarias para dichos tanques de GNL y la obra civil asociada a ellas.
c) El sistema de bombas secundarias de GNL, en el que se identifican, sin efecto limitativo, como elementos constructivos principales: la obra civil asociada, la balsa de derrame de GNL y las bombas secundarias.
d) El cargadero de cisternas de GNL, en el que se identifican, sin efecto limitativo, como elementos constructivos principales: la obra civil asociada, la balsa de derrame de GNL, la(s) bomba(s) de GNL, el equipo del cargadero, la báscula de pesaje y la obra civil del puesto de carga (edificios, urbanización y parking).
e) El relicuador de boil-off, en el que se identifican, sin efecto limitativo, como elementos constructivos principales: la obra civil asociada, la balsa de derrame de GNL y el relicuador.
f) El sistema de compresión de boil-off, en el que se identifican, sin efecto limitativo, como elementos constructivos principales: la obra civil asociada, el compresor boil-off para procesado interno en la planta junto a sus equipos complementarios (el KO Drum compresor, el atemperador de GNL, el depósito acumulador de drenajes) y/o el compresor destinado a aumentar la presión del gas de boil-off para su emisión directa a red de transporte sin necesidad de utilizar la unidad de relicuación.
g) El sistema de antorcha/combustor de la planta, en el que se identifican, sin efecto limitativo, como elementos constructivos principales: la obra civil asociada y la antorcha o combustor.
h) El sistema de medida, en el que se identifican, sin efecto limitativo, como elementos constructivos principales: la obra civil asociada, las líneas de medida individuales, y las estaciones de regulación y/o medida.
3. Instalaciones no estandarizadas:
a) Instalaciones de obra civil terrestre de la planta, en el que se identifican, sin efecto limitativo, como elementos constructivos principales: la adquisición/concesión de terrenos, los accesos, las infraestructuras terrestres, el edificio principal y los edificios auxiliares e instalaciones destinadas a dar servicio y velar por el adecuado funcionamiento, la seguridad, y el buen estado de los equipos e instalaciones de la planta de gas natural licuado.
b) Las cimentaciones necesarias para los tanques de GNL y la obra civil asociada a dichas cimentaciones.
c) Muelles, en los que se identifican, sin efecto limitativo, como elementos constructivos principales: la infraestructura marítima asociada a los mismos, el puente jetty, las defensas, el sistema de atraque, los ganchos de escape, la monitorización de tensión de amarras, la escalera de acceso a barcos (hidráulico), y otros equipamientos necesarios del muelle. Se excluyen las instalaciones de carga y descarga de GNL.
d) Instalación de carga/descarga de GNL en muelles, en la que se identifican, sin efecto limitativo, como elementos constructivos principales: los brazos de descarga, los brazos de retorno de vapores al barco, las torres monitoras, el recipiente de drenaje de brazos, el soplante de retorno de vapores, las balsas de derrame de GNL, las pasarelas de conexión a plataforma, el cromatógrafo.
e) Instalaciones de interconexión (tuberías) de gas natural licuado (GNL) de la planta.
f) Instalaciones interconexión (tuberías) de gas natural (GN) de la planta.
g) Sistemas de gestión y control de la planta, en los que se identifican, sin efecto limitativo, como elementos constructivos principales: los elementos y sistemas, pasivos y/o activos, de protección, seguridad, comunicación, control, así como cualquier elemento o sistema auxiliar necesario para el correcto funcionamiento de la planta de gas natural licuado, entre los que destacan: la instrumentación general de la planta, el sistema de control distribuido (SCD), el sistema de seguridad de procesos (SSD), el sistema de seguridad activa (SSA) y el sistema de gestión de seguridad patrimonial (SGSP).
h) Sistema de suministro eléctrico de la planta, en el que se identifican, sin efecto limitativo, como elementos constructivos principales: las acometidas eléctricas externas, los transformadores, las instalaciones eléctricas (cableados, protecciones, etc.), el sistema de alimentación ininterrumpible, el sistema de gestión eléctrica, y el sistema de generación autónomo.
i) Sistema de captación de agua de mar de la planta, en el que se identifican, sin efecto limitativo, como elementos constructivos principales: la obra civil asociada, las bombas de agua de mar, el cajón, el emisario (líneas de toma/devolución de agua de mar), los sistemas de filtrado y cloración, y la piscina.
j) Servicios auxiliares de la planta, en el que se identifican, sin efecto limitativo, como elementos constructivos principales: las instalaciones de odorización y control de calidad de gas, el sistema de aire comprimido, el sistema de nitrógeno, el sistema de agua, el sistema de detección y control de incendios (DCI).
k) Otras instalaciones o servicios necesarios para el servicio de la planta.
[Bloque 48: #a3-10]
1. A efectos retributivos, se considera que las instalaciones de una planta de gas natural licuado pueden tener las siguientes modalidades constructivas:
a) Instalaciones pertenecientes a una nueva planta.
b) Instalaciones de construcción posterior a la planta.
c) Transformación de una instalación de una planta.
d) Ampliación de una instalación de una planta.
2. Se consideran instalaciones pertenecientes a una nueva planta de gas natural licuado aquellas que se construyen de manera conjunta por primera vez en el emplazamiento donde se ubica la planta. Se entenderá que se han construido de manera conjunta por primera vez cuando se encuentren recogidas en la misma autorización administrativa previa, el mismo proyecto de ejecución aprobado y, en su caso, en adendas posteriores a dichas autorizaciones que hayan sido solicitadas antes de la fecha de la puesta en servicio de la planta de gas natural licuado, con independencia de la fecha de su acta de puesta en marcha.
3. Se consideran instalaciones de construcción posterior a la planta de gas natural licuado aquellas que se construyen en el emplazamiento donde se ubica la planta con posterioridad a la puesta en servicio inicial de la misma. Se entenderá que se han construido con posterioridad cuando la solicitud de autorización administrativa del transportista se efectúa de manera independiente y con posterioridad a la puesta en servicio de las instalaciones de la planta inicial.
No se consideran instalaciones de construcción posterior aquellas instalaciones con acta de puesta en marcha posterior que estuvieran incluidas en la autorización administrativa previa o en el proyecto de ejecución aprobado de las instalaciones de una nueva planta de gas natural licuado, o en alguna de sus adendas.
4. Se considera ampliación de una instalación de una planta de gas natural licuado al conjunto de instalaciones y equipos que hacen posible que la planta de gas natural licuado aumente su capacidad de almacenamiento de GNL, de regasificación, de carga de GNL en cisternas o en buques, de descarga de GNL desde los buques y de atraque de buques, entendido en este último caso como el aumento del rango de tamaños o tipos de buques que pueden descargar o cargar en la planta de regasificación.
También se considera ampliación de una instalación de una planta de gas natural licuado al conjunto de instalaciones y equipos que hacen posible que un equipo de regulación y medida del gas (línea de medida individual, EM o ERP/ERC) del sistema de medida de la planta amplíe su capacidad de medición, o que los sistemas de compresión de boil-off para emisión directa a la red amplíen su capacidad de emisión.
5. Solo se considera transformación de una instalación de una planta de gas natural licuado al conjunto de instalaciones y equipos que hacen posible que un equipo de regulación y medida del gas (línea de medida individual, EM o ERP/ERC) del sistema de medida de la planta se convierta en otro tipo de instalación (EM, EM-US o ERM), o los que permiten la sustitución tecnológica, de combustión a eléctrico, de los equipos motores de los sistemas de compresión de boil-off para emisión directa a la red.
6. Las ampliaciones y transformaciones serán, a efectos retributivos, instalaciones independientes de la instalación original, e independientes entre sí cuando se realicen a la vez transformaciones y ampliaciones.
Solo se considerará que existe una transformación y/o una ampliación de una instalación si la solicitud de autorización administrativa por el transportista se ha realizado de manera independiente y con posterioridad a la puesta en servicio de la instalación objeto de transformación o ampliación.
No se consideran transformación ni ampliación de una instalación aquellas actuaciones que, con acta de puesta en marcha posterior a la instalación original, estuvieran incluidas con ella en la autorización administrativa previa o en el proyecto de ejecución aprobado, o en alguna de sus adendas.
Tampoco se consideran transformación ni ampliación de una instalación aquellas modificaciones que se realicen en la instalación para permitir nuevas conexiones con otras instalaciones y que no supongan un aumento de capacidad de la instalación original.
[Bloque 49: #s6]
[Bloque 50: #a3-11]
El valor de inversión resultante de la aplicación de valores unitarios de referencia de inversión vigentes cuando la instalación «i» obtuvo la autorización administrativa previa ( ) para instalaciones de una nueva planta de gas natural licuado, o instalaciones de construcción posterior, se calculará según las siguientes fórmulas:
a) Para las instalaciones estandarizadas, será el resultante de aplicar la siguiente fórmula:

Donde:
 es el valor unitario de inversión de la unidad de inversión estandarizada.
 es la capacidad o número de unidades de cada unidad de inversión estandarizada puesta en servicio.
Para la capacidad de los tanques de GNL se considerará el volumen máximo de GNL que puede almacenarse en el tanque que deberá estar recogido en el certificado de explotación comercial y en el acta de puesta en servicio, con el límite de la capacidad nominal fijada en la autorización administrativa de la instalación.
Para la capacidad de vaporización se considerará la capacidad de emisión del vaporizador determinada como el caudal volumétrico medio resultante de un período continuado de 100 horas de funcionamiento que deberá estar recogido en el certificado de explotación comercial y en el acta de puesta en servicio. En ningún caso la capacidad de vaporización conjunta de los vaporizadores, excluidos los de reserva, podrá ser superior a la capacidad de emisión nominal de la planta en su conjunto establecida en la autorización administrativa de la planta de gas natural licuado.
Para el resto de unidades estandarizadas la capacidad a aplicar es el valor recogido en el acta de puesta en servicio, limitado por el máximo valor que haya sido autorizado en la autorización administrativa correspondiente.
b) En particular, para los sistemas de compresión de boil-off para emisión directa a la red se considerará lo previsto en los artículos 28, 32, 33 y 34 para estaciones de compresión equivalentes, y para los sistemas de medida se aplicará lo previsto en los artículos 29, 32, 33 y 34 para estaciones de regulación y/o medida equivalentes de transporte.
Las líneas de regulación y/o medida que se construyan de forma individual, se consideraran como una línea adicional a efectos retributivos.
c) Para las instalaciones no estandarizadas, el valor unitario de referencia correspondiente al conjunto de todas las actuaciones implicadas ( ) se determinará mediante la aplicación de la siguiente fórmula:

Donde,
 es el valor presupuestado recogido en la autorización administrativa del proyecto de detalle de las instalaciones o de ejecución de las mismas.
 son las instalaciones estandarizadas puestas en servicio recogidas en el proyecto de detalle de las instalaciones o de ejecución con autorización administrativa.
La resolución de inclusión en el régimen retributivo establecerá el reparto del 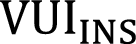 entre las diferentes instalaciones no estandarizadas implicadas en el proyecto.
[Bloque 51: #a4-2]
1. El valor de inversión resultante de la aplicación de valores unitarios de referencia de inversión vigentes cuando la instalación «i» obtuvo la autorización administrativa previa ( ) para ampliaciones o transformaciones de instalaciones existentes, se calculará de acuerdo con las siguientes fórmulas.
a) Para instalaciones estandarizadas que hacen posible que la planta de gas natural licuado aumente su capacidad:
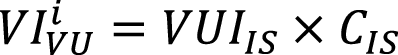
Donde:
 es el valor unitario de inversión de la unidad de inversión estandarizada.
 es la capacidad o número de unidades, de acuerdo con lo previsto en el artículo 37, de cada nueva unidad de inversión estandarizada puesta en servicio correspondientes al proyecto de ampliación, y/o de incremento de capacidad de las unidades estandarizadas existentes que son ampliadas.
b) En particular, para los sistemas de compresión de boil-off para emisión directa a la red y para los sistemas de medida se aplicará lo previsto en los artículos 28, 29, 31, 32, 33 y 34 para estaciones de compresión y estaciones de regulación y/o medida equivalentes de transporte.
c) Para las instalaciones no estandarizadas, el valor unitario de referencia correspondiente al conjunto de todas las actuaciones implicadas ( ) que hacen posible que la planta de gas natural licuado aumente su capacidad, se determinará mediante la aplicación de la siguiente fórmula:

Donde,
 es el valor presupuestado recogido en la autorización administrativa del proyecto de detalle de ampliación de capacidad de las instalaciones o de ejecución de las mismas.
 son las instalaciones estandarizadas puestas en servicio recogidas en el proyecto de detalle de ampliación de capacidad de las instalaciones o de ejecución de las mismas.
La resolución de inclusión en el régimen retributivo de las instalaciones de la ampliación establecerá el reparto del  entre las diferentes instalaciones no estandarizadas implicadas en el proyecto.
[Bloque 52: #a4-3]
Los valores unitarios de referencia de inversión y los coeficientes correctores necesarios para determinar el valor de inversión  de las instalaciones estandarizadas de plantas de gas natural licuado cuya autorización administrativa previa sea obtenida en el periodo regulatorio son los recogidos en el anexo I.A) de esta Circular.
[Bloque 53: #s7]
[Bloque 54: #a4-4]
1. La retribución anual por operación y mantenimiento de plantas de gas natural licuado por aplicación de valores unitarios de referencia de la actividad retribuye los costes recurrentes en el tiempo, activados o no, asociados a las actuaciones, actividades, trabajos y costes referidos en el artículo 35.1 relacionados con la planta.
2.La retribución para el año natural «n» por operación y mantenimiento (O&M) de una instalación «i» de la actividad de regasificación que conforma la Base de Instalaciones con Retribución Individualizada de la empresa «e» en la planta de gas natural licuado «p», resultante de la aplicación de los valores unitarios de referencia de O&M vigentes ( ), se determinará según la siguiente fórmula:
a) Para las instalaciones estandarizadas:

Donde:
 es el valor unitario de operación y mantenimiento fijo de la instalación estandarizada.
 es el valor unitario de operación y mantenimiento variable de la instalación estandarizada.
 es la capacidad o número de unidades de cada instalación estandarizada en servicio de acuerdo con lo previsto en el artículo 37.
b) En particular, para los sistemas de compresión de boil-off para emisión directa a la red y para las estaciones de regulación y/o medida de los sistemas de medida se aplicará lo previsto en los artículos 28, 29, 31, 35 y 36 para estaciones de compresión y estaciones de regulación y/o medida equivalentes de transporte.
c) Para los gastos de gestión de la planta, para el conjunto de las instalaciones estandarizadas sin valor unitario definido y para las instalaciones no estandarizadas de la planta, se establece un valor anual fijo por planta.
[Bloque 55: #a4-5]
Los valores unitarios de referencia de operación mantenimiento (O&M) y sus coeficientes correctores necesarios para determinar la retribución anual resultante de su aplicación  para las instalaciones de las plantas de gas natural licuado con retribución individualizada en el periodo regulatorio son los recogidos en el anexo I.B) de esta Circular.
[Bloque 56: #cv]
[Bloque 57: #s1-2]
[Bloque 58: #a4-6]
1. Antes del 1 de julio de cada año, las empresas presentarán a la Comisión Nacional de los Mercados y la Competencia los siguientes informes de revisión independiente, o auditorías, a través del Sistema de Información Regulatoria de Costes (SICORE) desarrollado por la Circular 1/2015, de 22 de julio, de la Comisión Nacional de los Mercados y la Competencia, o normativa que la sustituya, la información correspondiente a los costes e inversiones retribuidos como costes de operación y mantenimiento incurridos en el año natural anterior:
a) Los gastos de explotación activados de acuerdo con lo establecido en el artículo 13 de esta circular.
b) Costes de adquisición del gas de operación para el transporte de gas natural, excluido aquel consumo realizado en instalaciones de cogeneración eléctrica que viertan a la red y que sea imputable a la producción eléctrica exportada, con detalle mensual de energía y precio.
c) Costes del consumo de odorante, neto de aquellos ingresos que pudieran percibirse por la prestación del servicio de odorización a otros transportistas, distribuidores u otros agentes.
d) Coste por el suministro eléctrico para plantas de gas natural licuado y para motores eléctricos de estaciones de compresión, neto de aquellos ingresos que pudieran percibirse por la venta de electricidad, con detalle mensual de energía y precio.
e) Costes de emisión de gases de efecto invernadero (GEI) incurridos por la compra y el consumo, netos de las subvenciones recibidas por asignaciones gratuitas así como de posibles ingresos por su venta, asociados a instalaciones del sector gasista incluidas en el Régimen de Comercio de Derechos de Emisión de la Unión Europea y sujetas a autorización, seguimiento, verificación y entrega de derechos de emisión conforme a la Directiva 2003/87/CE, la Ley 1/2005, de 9 de marzo, y normativa de desarrollo, o disposiciones que las sustituyan.
f) Cualquier otra auditoría que corresponda a costes de operación y mantenimiento no incluidos directa o indirectamente en los valores unitarios de referencia de operación y mantenimiento de las instalaciones de gas natural.
2. El coste incurrido correspondiente a estas actuaciones se considerará auditado a través de la auditoría general a la que se refiere la Circular 1/2015, o normativa que la sustituya.
3. La Comisión Nacional de los Mercados y la Competencia podrá requerir en cualquier momento la documentación de detalle respecto de los costes a incluir, o ya incluidos, en la retribución como  , tales como proyectos, contratos con proveedores, facturas, actas de puesta en marcha/documentos justificativos del fin de los trabajos, entre otros. Así mismo podrá requerir, en cualquier momento, una auditoría externa sobre la parcialidad o la totalidad de los importes que dan lugar a esta retribución, o ejecutar por sí misma o por razón de un tercero, una inspección sobre estos extremos. De observarse cualquier incidencia, esto podrá dar lugar a las sanciones especificadas en la Ley 34/1998, de 7 de octubre.
[Bloque 59: #s2-2]
[Bloque 60: #a4-7]
1. El valor de inversión real activado, debidamente auditado, que debe presentar la empresa «e» titular de una o varias instalaciones, cuando solicita su inclusión definitiva en el régimen retributivo, deberá ser auditado en los términos y con los requisitos previstos en esta sección y en el anexo II de esta circular.
2. El informe de revisión independiente, o auditoría, sobre el valor de la inversión deberá ser emitido por un auditor de cuentas o por una sociedad de auditoría de cuentas, definidos conforme al artículo 3 de la Ley 22/2015, de 20 de julio, de Auditoría de Cuentas, o norma que lo sustituya, en los términos del anexo II de esta circular.
3. El informe de revisión independiente a emitir por el auditor, como resultado de su trabajo, deberá ser de aseguramiento razonable, en el que deberá expresar una conclusión, en términos de seguridad positiva, fundamentada en la evidencia obtenida durante su trabajo, sobre la fiabilidad de que la información objeto de verificación haya sido elaborada conforme a los criterios establecidos y que no contenga errores significativos.
4. Resultan de aplicación a los trabajos de auditoría previstos en este artículo las normas de actuación exigidas en la presente circular y sus anexos, así como las normas y principios que la normativa sobre auditoría de cuentas impone a los auditores en materia de incompatibilidades, prohibiciones, ética, diligencia profesional, custodia y conservación de los papeles de trabajo y secreto, en todo aquello que resulte aplicable.
[Bloque 61: #a4-8]
1. A la finalización de su trabajo de verificación, el informe que emita el auditor deberá tener el siguiente contenido mínimo:
a) Título. Según proceda, «Informe de revisión independiente, de aseguramiento razonable, sobre el valor de la inversión para la instalación XXXX, con CUAR YYYY, propiedad de la empresa «e»» o «Informe de revisión independiente, de aseguramiento razonable, sobre el valor de la inversión para las instalaciones del proyecto ZZZZ, propiedad de la empresa «e»».
b) Destinatario. El informe irá dirigido a los administradores de la empresa titular de la instalación, o instalaciones. En el encabezado del informe se incluirá la siguiente frase «A los administradores de la empresa «e», para su remisión posterior a la Comisión Nacional de los Mercados y la Competencia».
c) Fecha. La fecha del informe deberá corresponderse con la fecha en la que se completan los procedimientos.
d) Alcance. Deberá identificarse con claridad: la información objeto de verificación, la instalación o instalaciones (CUAR y Descriptivo de CUAR) a la que corresponde la información y los criterios utilizados por la empresa «e» titular de la instalación, o instalaciones, en su elaboración. El alcance del encargo se describe en el apartado 2 del anexo II de esta Circular.
e) Criterios aplicados en la verificación. Se deberá hacer mención a los criterios que el auditor ha utilizado para medir el cumplimiento de la información preparada por la empresa «e» titular de la instalación, o instalaciones.
f) Responsabilidades de las partes. Deberá identificarse las responsabilidades tanto de la empresa «e» titular de la instalación, o instalaciones, como del auditor, en concordancia con lo establecido en este capítulo y en el anexo II de esta Circular.
g) Manifestación sobre la independencia del auditor y el cumplimiento de las normas sobre independencia previstas en la normativa de auditoría de cuentas.
h) Resumen de las pruebas realizadas. Deberá indicar las pruebas realizadas por el auditor que le fueran de aplicación a la empresa «e» titular de la instalación, o instalaciones, así como otras pruebas adicionales, a criterio del auditor, que le hayan permitido expresar la conclusión de este informe, en términos de seguridad positiva. Deberá aportar un resumen de dichas pruebas en el anexo B al informe.
i) Mención de que la empresa «e» titular de la instalación o instalaciones facilitó cuanta información le fue solicitada por el auditor para realizar su trabajo. En caso de que la empresa titular no hubiese aportado la totalidad de la información solicitada, se mencionará tal circunstancia con indicación de la información omitida (limitaciones en el alcance).
j) Limitaciones de uso. El informe deberá indicar que ha sido preparado con el exclusivo objeto de facilitar la información solicitada por la Comisión Nacional de los Mercados y la Competencia y que no puede utilizarse para otro fin. Su uso estará restringido exclusivamente para la Comisión Nacional de los Mercados y la Competencia, así como aquellos terceros a los que habilite en el desarrollo de sus funciones.
k) Conclusión del auditor sobre la fiabilidad de que la información solicitada haya sido elaborada conforme a los criterios establecidos y no contenga errores significativos, emitida en términos de seguridad positiva. Se podrá expresar los siguientes tipos de conclusiones: conclusión no modificada o favorable (sin salvedades), conclusión con salvedades, conclusión desfavorable (adversa) o conclusión denegada (abstención). Se deberán enumerar y cuantificar las salvedades identificadas en el informe y proporcionar determinada información adicional sobre las mismas en el anexo C al informe.
l) Indicación de que el trabajo realizado no tiene la naturaleza de auditoría de cuentas ni se encuentra sometido a la Ley 22/2015, de 20 de julio, de Auditoría de Cuentas, o norma que lo sustituya.
m) Identificación del auditor firmante. Nombre y firma del auditor responsable del informe y su dirección.
n) Si el auditor lo considera necesario podrá incluir en su informe alguno de los siguientes párrafos:
o) Párrafos de énfasis, que permitan dirigir la atención de los usuarios del informe (Comisión Nacional de los Mercados y la Competencia) hacia aquellas cuestiones de la información verificada que sean especialmente significativas para su comprensión.
p) Párrafos de otras cuestiones, para comunicar cuestiones distintas de las que se presentan o revelan en la información objeto de revisión que, a su juicio, sean relevantes para que los usuarios del informe comprendan el encargo, las responsabilidades del auditor o el informe de aseguramiento. Se incluirán en el informe con un título adecuado que indique claramente que el auditor no expresa una opinión modificada en relación con la cuestión.
2. El informe irá acompañado de los siguientes anexos cuyo contenido mínimo ha de ser conforme al anexo II de esta Circular:
Anexo A. Cuadros resumen de costes e ingresos asociados al desarrollo de la instalación.
Anexo B. Resumen de resultados de las pruebas de verificación. El trabajo de auditoría deberá resumir las pruebas realizadas y los resultados obtenidos.
Anexo C. Resumen de salvedades recogidas en el informe. Se deberá dar información resumida sobre las salvedades: tipo, párrafo del informe en el que se recoge, cuantificación de la misma (cuando fuera posible), posibilidad de subsanación y código identificativo de la prueba en la que fue detectada.
Anexo D. Resumen de las técnicas de comprobación y fuentes de obtención de evidencia utilizadas. El trabajo de auditoría deberá dar información resumida sobre las técnicas de comprobación empleadas, la fuente de procedencia de la evidencia, la forma de concreción, los sistemas de información consultados, así como indicación de si la fuente de evidencia procede de otra auditoría u otro trabajo de verificación.
Anexo E. Resumen del procedimiento de adjudicación del encargo. Se deberá dar información resumida sobre el procedimiento de adjudicación del encargo: forma de contratación, las fechas de inicio y fin de los trabajos, honorarios, los recursos empleados, la habilitación profesional del auditor firmante.
Asimismo, el auditor podrá adjuntar al informe cuantos anexos complementarios considere oportunos para explicar el trabajo realizado.
[Bloque 62: #a4-9]
1. La Comisión Nacional de los Mercados y la Competencia podrá encargar, si lo considera necesario, a otro auditor o a un consultor externo, contratado por ella misma y a su cargo, la revisión y valoración de la información suministrada.
2. El titular de la instalación deberá prestar colaboración al auditor o consultor externo que sea designado por la Comisión Nacional de los Mercados y la Competencia para esta labor.
[Bloque 63: #a4-10]
1. La Comisión Nacional de los Mercados y la Competencia podrá modificar mediante resolución, previo trámite de audiencia, el contenido de las tablas/cuadros resumen que han de incluirse en el Informe de revisión independiente, o auditoría, sobre el valor de la inversión, el tipo de pruebas a realizar para cada uno de los conceptos de coste/ingreso, la población a muestrear y el tipo de muestreo recogidos el anexo II de esta Circular.
2. La Comisión Nacional de los Mercados y la Competencia podrá acordar mediante resolución, previo trámite de audiencia, la aplicación de guías de actuación profesional elaboradas por las corporaciones representativas de los auditores de cuentas para el desarrollo de aspectos específicos del trabajo de revisión, así como modificar o revisar los criterios contenidos en las guías a estos efectos.
[Bloque 64: #s3-2]
[Bloque 65: #a4-11]
1. La recepción, validación, almacenamiento y gestión de la información remitida por los sujetos obligados será realizada por la Comisión Nacional de los Mercados y la Competencia.
2. La información estará sujeta a las siguientes normas de confidencialidad, sin perjuicio de lo dispuesto a estos efectos en la normativa vigente al respecto:
a) Como norma general, toda la información recibida por la Comisión Nacional de los Mercados y la Competencia tendrá carácter confidencial, salvo aquellos datos que figuren agregados.
b) El personal de la Comisión Nacional de los Mercados y la Competencia que tenga conocimiento de información de carácter confidencial estará obligado a guardar secreto respecto de la misma.
3. Cuando en cumplimiento de la presente circular exista obligación de facilitar datos relativos a personas físicas, tal obligación se desarrollará en los términos de la normativa sobre protección de datos de carácter personal.
[Bloque 66: #cv-2]
[Bloque 67: #a5-2]
1. A efectos de incorporar un principio de prudencia financiera requerido a los titulares de activos de transporte y plantas de gas natural licuado, se establece una penalización para las empresas cuyas ratios se sitúen fuera de los rangos de valores recomendables enunciados en el apartado quinto de la Comunicación 1/2019, de 23 de octubre, de la Comisión Nacional de los Mercados y la Competencia.
2. La penalización por prudencia financiera para la empresa «e» para el año de gas «a» será el resultado de aplicar las siguientes fórmulas.


Donde:
n es cada año natural del periodo regulatorio.
a es el año de gas que transcurre del 1 de octubre del año natural «n-1» al 30 de septiembre del año natural «n».
 es el valor de la penalización por prudencia financiera en el año de gas «a», en €.
 es la retribución de la empresa «e» por las instalaciones de transporte y plantas de gas natural licuado para el año de gas «a», aprobada por resolución de la Comisión Nacional de los Mercados y la Competencia, según el artículo 9 de esta Circular. Si en la liquidación definitiva del año de gas «a» resulta un valor de retribución diferente al establecido en la citada resolución, se realizará un ajuste en la penalización relativa a la prudencia financiera mediante resolución. En particular, dicho ajuste se podrá incluir en la resolución que establezca el IGR y la penalización relativa a la prudencia financiera de los ejercicios siguientes.
 es el índice global de ratios aplicable para el año «n» calculado con los estados financieros del año «n-2» para la empresa «e», definido en el apartado sexto de la Comunicación 1/2019, de 23 de octubre, de la Comisión Nacional de los Mercados y la Competencia.
3. La penalización por prudencia financiera no será aplicable si se deriva de la existencia de saldos pendientes de liquidar al sistema gasista, o de fianzas y depósitos pendientes de devolver a clientes, que se hayan computado como deuda.
4. La penalización por prudencia financiera no será aplicable si la empresa «e» forma parte de un grupo de sociedades en el que la matriz de dicho grupo también es titular de activos del sistema gasista y, a nivel agregado o consolidado de dicha matriz y sus filiales titulares de activos de red, el IGR es superior o igual a 0,90.
5. El índice global de ratios del año «n» se determinará, para cada titular de activos del sistema gasista, sobre sus datos relativos al ejercicio «n-2», por resolución de la CNMC, previa audiencia a los interesados, en la que podrán alegar sobre los cálculos realizados y sobre la concurrencia de los supuestos recogidos en los apartados 3 y 4.
6. El valor de la penalización por prudencia financiera de cada año natural «n» para cada empresa «e» se determinará por resolución de la Comisión Nacional de los Mercados y la Competencia.
[Bloque 68: #cv-3]
[Bloque 69: #a5-3]
1. La Comisión Nacional de los Mercados y la Competencia supervisará los planes de inversión y de cierre de instalaciones de las empresas titulares de las instalaciones de transporte de gas y de plantas de gas natural licuado en los términos del artículo 4.4 de la Ley 34/1998, de 7 de octubre, y del artículo 7.7 de la Ley 3/2013, de 4 de junio.
El Gestor Técnico del Sistema colaborará con la Comisión Nacional de los Mercados y la Competencia en la evaluación y seguimiento de los planes de inversión de los transportistas.
2. Los planes de inversión y de cierre de instalaciones de las empresas titulares incluirán para cada instalación o proyecto al menos la siguiente información:
a) Identificación de la instalación o proyecto según el desglose y código establecido en el artículo 5.
b) Nombre de la instalación o proyecto y descripción detallada del alcance de los trabajos o inversión.
c) Características técnicas más significativas.
d) Ubicación de la instalación o, cuando se trate de gasoductos, origen, recorrido orientativo y fin de la misma.
e) En su caso, esquemas descriptivos adecuados.
f) Las inversiones realizadas hasta el año de presentación y previstas con detalle anual en un horizonte de 10 años y en miles de euros.
g) Subvenciones o medidas de efecto equivalente, percibidas hasta el año de presentación y que se prevea obtener con detalle anual en un horizonte de 10 años y en miles de euros.
h) Fecha prevista de puesta en explotación o de cierre (trimestre o año).
i) Justificación de la inversión, o del coste del cierre, por razones de gestión técnica del sistema, por motivos técnicos, de seguridad y calidad industrial, o por cuestiones medioambientales, así como de la sostenibilidad económica y financiera de la misma. La justificación de la sostenibilidad económica y financiera de la inversión que conlleve la instalación se realizará considerando la vida útil regulatoria desde la fecha de puesta en servicio e indicando: los ingresos que esté previsto obtener mediante los peajes, cánones, cargos u otros precios regulados que resulten de la Ley 34/1998, de 7 de octubre, la Ley 18/2014, de 15 de octubre, y su normativa de desarrollo; las subvenciones de Administraciones u Organismos Públicos y medidas de efecto equivalente; los contratos firmados y compromisos obtenidos de los usuarios o consumidores que avalen el uso futuro de la instalación; las cantidades de gas que esté previsto vehicular o procesar por la instalación y cualquier información asociada a otro vector explicativo del uso o generación de ingresos de la instalación.
j) Administración competente para el otorgamiento de la autorización administrativa.
k) Estado de tramitación administrativa.
l) Grado de avance de la construcción.
m) En su caso, se deberá indicar si la inversión está propuesta o recogida en:
i. La propuesta de instalaciones, a los efectos de la planificación en materia de hidrocarburos, recogida en el artículo 4 de la Ley 34/1998, de 7 de octubre.
ii. El plan decenal de desarrollo de la red de transporte recogido en el artículo 55 de la Directiva (UE) 2024/1788 del Parlamento Europeo y del Consejo, de 13 de junio de 2024.
iii. El plan decenal de desarrollo de la red de ámbito comunitario y no vinculante de ENTSOG, recogido en el artículo 26, apartado 3, letra b) del Reglamento (UE) 2024/1789 del Parlamento Europeo y del Consejo, de 13 de junio de 2024.
iv. Los Proyectos de Interés Común, según el Reglamento (UE) 2022/869 del Parlamento Europeo y del Consejo, de 30 de mayo de 2022.
3. La supervisión de los planes de inversión de los transportistas comprobará su adecuación al plan de desarrollo de la red en el ámbito de la Unión Europea, realizando, en su caso, recomendaciones para su modificación.
La Comisión Nacional de los Mercados y la Competencia incluirá los resultados de dicha supervisión en su Informe Anual remitido a la Agencia para la Cooperación de los Reguladores de la Energía y a la Comisión Europea.
Del mismo modo, la Comisión Nacional de los Mercados y la Competencia informará a los transportistas de la supervisión realizada sobre los Planes de Inversión propuestos verificando que se corresponden con los costes necesarios para realizar la actividad como empresa eficiente y bien gestionada, de acuerdo a los principios de realización de la actividad al menor coste para el sistema gasista y de equilibrio económico y financiero. Para cada inversión se indicará la suficiencia de la justificación dada por el transportista.
Asimismo, la Comisión Nacional de los Mercados y la Competencia remitirá un informe a la propuesta del gestor de la red de transporte en el inicio de la planificación establecida en el artículo 4 de la Ley 34/1998, de 7 de octubre, que refleje sus recomendaciones con las implicaciones económicas de las inversiones planteadas y su impacto en la sostenibilidad económico-financiera del sistema gasista.
De igual modo, en el trámite de audiencia a la propuesta de planificación, la Comisión Nacional de los Mercados y la Competencia informará al Ministerio para la Transición Ecológica y el Reto Demográfico sobre la planificación y el control de las inversiones, y señalará aquellos aspectos no considerados en su informe inicial.
4. La justificación, según proceda, de la sostenibilidad económica y financiera de la inversión realizada en instalaciones de transporte primario de influencia local o en instalaciones de plantas de gas natural licuado; o de la necesidad de la instalación para el cumplimiento de la normativa técnica, de seguridad, de calidad industrial, medioambiental, podrá acreditarse hasta la solicitud de inclusión definitiva en el régimen retributivo. La estimación de demanda comunicada por los titulares de estas instalaciones se considerará vinculante a efectos retributivos.
5. La Comisión Nacional de los Mercados y la Competencia facilitará el acceso a la información prevista en este artículo tanto al Ministerio para la Transición Ecológica y el Reto Demográfico como a las Comunidades Autónomas que lo soliciten en el ámbito de sus competencias.
[Bloque 70: #a5-4]
1. Con carácter excepcional se podrá solicitar la inclusión en el régimen retributivo de instalaciones singulares con características técnicas especiales. A efectos de calcular su valor de inversión reconocido, no se tendrán en cuenta los valores unitarios de referencia sino el valor auditado admitido.
2. Se entenderá por instalaciones singulares con características técnicas especiales aquellas instalaciones de transporte o plantas de gas natural licuado que tengan condiciones operativas o características constructivas que difieran y superen ampliamente los estándares habituales empleados en el sistema gasista nacional, como ocurre con los tendidos submarinos y sus estaciones de compresión asociadas.
3. Con carácter general no se considerarán instalaciones singulares aquellas cuyo coste sea superior al que resulta de aplicar los valores unitarios de referencia debido, entre otros, a que existan incrementos en las partidas o concepto de costes que hayan sido considerados para el cálculo de los valores unitarios de referencia de inversión o de operación y mantenimiento, o porque los trazados por los que discurran o sus ubicaciones supongan un coste superior al de referencia.
4. El carácter singular de la instalación será aprobado por resolución de la Comisión Nacional de los Mercados y la Competencia antes de que se realice la adjudicación del proyecto. A estos efectos, el promotor deberá detallar y justificar la singularidad de la instalación aportando informes acreditativos sobre las condiciones operativas o técnicas constructivas de la instalación y la estimación de costes de inversión y de operación y mantenimiento de la misma.
[Bloque 71: #a5-5]
1. La inclusión provisional de una instalación en el régimen retributivo se realizará a través de la resolución de la Comisión Nacional de los Mercados y la Competencia que determine la retribución devengada para el año de gas «a» de las empresas titulares de instalaciones con retribución individualizada.
2. Las instalaciones incluidas de forma provisional en el régimen retributivo podrán tener una retribución por inversión provisional a cuenta de la definitiva desde la fecha del acta de puesta en servicio, siempre y cuando su tipología tenga valores unitarios de referencia de inversión definidos.
3. El titular de la instalación deberá solicitar a la Comisión Nacional de los Mercados y la Competencia la inclusión provisional en el régimen retributivo de una nueva instalación o la modificación de una instalación existente, cuya capacidad hubiera sido ampliada, teniendo la solicitud como fecha límite de presentación el 1 de febrero posterior a la fecha del acta de puesta en servicio.
La solicitud se acompañará de una memoria en la que se recogerá, según proceda, la siguiente documentación sobre la instalación:
a) Autorización administrativa, aprobación del proyecto de ejecución y acta de puesta en servicio definitiva.
b) Caracterización de la instalación para la que se solicite la inclusión provisional en el régimen retributivo.
c) Declaración sobre las adquisiciones de gas para nivel mínimo de llenado donde se indique la instalación a la que se destina, la fecha de adquisición, la cantidad de gas adquirida expresada en unidades energéticas, el valor de adquisición y la fecha de incorporación fehaciente del gas a la instalación, junto con las facturas acreditativas correspondientes.
d) Declaración, con desglose mensual, sobre la cantidad de gas vehiculada expresada en unidades energéticas, medida en el punto de conexión con el gasoducto de aguas arriba, por el conjunto de instalaciones puestas en servicio que fueron adjudicadas en un mismo procedimiento de concurrencia, junto con informe acreditativo del Gestor Técnico del Sistema.
e) La justificación, según proceda, de la sostenibilidad económica y financiera de la inversión realizada en instalaciones de transporte primario de influencia local o de plantas de gas natural licuado; o de la necesidad de la instalación para el cumplimiento de la normativa técnica, de seguridad, de calidad industrial, medioambiental, de las normas de gestión técnica del sistema o cualquier otra de carácter estatal que le fuera de aplicación para instalaciones de transporte troncal.
[Bloque 72: #a5-6]
1. La inclusión definitiva en el régimen retributivo de una instalación se realizará mediante resolución de la Comisión Nacional de los Mercados y la Competencia, y sin perjuicio de las autorizaciones administrativas necesarias a que hace referencia el artículo 55 de la Ley 34/1998, de 7 de octubre.
La resolución de inclusión definitiva en el régimen retributivo determinará, en su caso, las diferencias entre la retribución provisional a cuenta y la retribución definitiva desde la fecha de inicio del devengo.
2. El titular de la instalación deberá solicitar a la Comisión Nacional de los Mercados y la Competencia la inclusión definitiva en el régimen retributivo tanto si es una nueva instalación como si se trata de una modificación de una instalación existente cuya capacidad hubiera sido ampliada.
La solicitud se acompañará, según proceda, de la siguiente documentación sobre la instalación, siempre y cuando no hubiera sido ya aportada en los procedimientos de inclusión provisional en el régimen retributivo o de supervisión de los Planes de Inversión de las empresas:
a) Autorización administrativa, aprobación del proyecto de ejecución y acta de puesta en servicio definitiva.
b) Valor de la inversión realizada, sometida a auditoría externa, declarada según el procedimiento que establezca la Comisión Nacional de los Mercados y la Competencia.
c) Declaración expresa de ayudas y aportaciones de los ingresos procedentes de fondos públicos recibidos o comprometidos, o medidas de efecto equivalente.
d) Declaración de instalaciones cedidas y financiadas total o parcialmente por terceros.
e) Tabla resumen de caracterización de la instalación puesta en servicio que aplique, junto con el esquema mecánico final de obra (as built) de la instalación con detalle suficiente y donde se diferencie entre las instalaciones preexistentes, la que es objeto de inclusión en retribución definitiva, y las futuras; todo ello debidamente completado y suscrito por técnico facultativo competente y según establezca la Comisión Nacional de los Mercados y la Competencia.
f) Declaración sobre las adquisiciones de gas para nivel mínimo de llenado donde se indique la instalación a la que se destina, la fecha de adquisición, la cantidad de gas adquirida expresada en unidades de energía, el valor de adquisición y la fecha de incorporación fehaciente del gas a la instalación, junto con las facturas acreditativas correspondientes.
g) Declaración, con desglose mensual, sobre la cantidad de gas vehiculada expresada en unidades de energía, medida en el punto de conexión con el gasoducto de aguas arriba, por el conjunto de instalaciones puestas en servicio que fueron adjudicadas en un mismo procedimiento de concurrencia, junto con informe acreditativo del Gestor Técnico del Sistema.
h) Fundamentación de la sostenibilidad económica y financiera de la inversión que conlleve la instalación para la vida útil regulatoria desde la fecha de puesta en servicio de la instalación, indicando los ingresos que se prevé obtener mediante los peajes, cánones, cargos y/u otros precios regulados que resulten de la Ley 34/1998, de 7 de octubre, la Ley 18/2014, de 15 de octubre, y su normativa de desarrollo; las subvenciones de Administraciones u Organismos Públicos y medidas de efecto equivalente; los contratos firmados y compromisos obtenidos de los usuarios o consumidores que avalen el uso futuro de la instalación; las cantidades de gas que esté previsto vehicular o procesar por la instalación; y cualquier información asociada a otro vector explicativo del uso o generación de ingresos de la instalación.
i) En su caso, auditoría técnica que justifique que los costes incurridos son superiores a los valores unitarios por sus especiales características o problemática.
j) Justificación de la necesidad de incorporar la instalación al sistema gasista en cumplimiento de la normativa técnica, de seguridad y/o calidad industrial, de conformidad con lo previsto en la Ley 21/1992, de 16 de julio, de Industria, con la normativa ambiental, con las normas de gestión técnica del sistema, o con cualquier otra de carácter estatal que les sea de aplicación.
3. La fecha límite para solicitar la inclusión definitiva en el régimen retributivo de una instalación será el 1 de julio del segundo año posterior al año de puesta en servicio.
[Bloque 73: #a5-7]
1. Los titulares implicados en una transmisión de titularidad de una instalación de transporte o de plantas de gas natural licuado deberán notificarlo a la Comisión Nacional de los Mercados y la Competencia para su toma en consideración a efectos del régimen retributivo.
Dicha notificación se realizará en el plazo de diez días desde que se haga efectiva la transmisión y se acompañará de la siguiente documentación:
a) Identificación de las instalaciones objeto de la transmisión.
b) Notificación de la fecha efectiva de la transmisión de cada instalación.
c) Escritura notarial registrada de la transmisión de titularidad de la instalación o instalaciones.
d) Autorización administrativa de transmisión de la titularidad por la autoridad competente.
2. El transmitente tendrá derecho a recibir la retribución establecida para el año de gas «a» de las instalaciones transmitidas hasta el día anterior a la fecha efectiva de la transmisión mientras que el nuevo titular tendrá derecho a recibir la retribución establecida para las instalaciones transmitidas desde la fecha efectiva de transmisión, incluida esta, hasta el final del año, por los siguientes conceptos retributivos:
a) Retribución por inversión de las instalaciones con retribución individualizada ( ).
b) Retribución por operación y mantenimiento asociada a las instalaciones.
c) Retribución por Extensión de Vida Útil de las instalaciones  .
d) Incentivo por la liquidación de las mermas asociadas a la instalación transmitida ( ).
e) Retribución por Incentivo por la Fiabilidad y Valorización de los Activos en amortización en actividades sin inversiones relevantes en instalaciones con retribución por inversión individualizada ( ).
f) Retribución por instalaciones en Situación Administrativa Especial ( ).
Por su parte, la Retribución por Mejoras de Productividad en los costes de O&M (RMP) no se transmiten a la empresa adquiriente, manteniéndolas la empresa transmitente.
3. La Comisión Nacional de los Mercados y la Competencia establecerá mediante resolución, previo trámite de audiencia, el reparto entre titulares de los importes anuales de retribución asociados a las instalaciones transmitidas, y los ajustes a realizar en la retribución de cada empresa dicho año para los conceptos de Retribución por inversión de las instalaciones con retribución individualizada (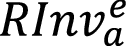 ), de Retribución por Extensión de Vida Útil de las instalaciones
 , de Retribución por Incentivo por la Fiabilidad y Valorización de los activos en amortización (
 ) o de Retribución por instalaciones en Situación Administrativa Especial (
 ). El reparto de la retribución en el año de transmisión será proporcional a los días de titularidad de cada empresa.
Los ajustes, en el año de transmisión, en la retribución por O&M de las instalaciones ( ) de los titulares implicados, se efectuarán al determinar la retribución definitiva por O&M de dicho año, y se realizarán repartiendo, en su caso, la retribución por O&M a valores unitarios de la instalación de forma proporcional a los días en el año de titularidad de cada empresa.
4. El incentivo por la liquidación de las mermas asociadas a la instalación transmitida ( ) se calculará de acuerdo con lo previsto en el artículo 14 y será proporcional a los días de titularidad de cada empresa.
[Bloque 74: #a5-8]
1. El titular de una instalación de transporte o de plantas de gas natural licuado que proceda al cierre autorizado de una instalación deberá notificarlo a la Comisión Nacional de los Mercados y la Competencia para su baja en el régimen retributivo.
Dicha notificación se realizará en el plazo de diez días desde que se haga efectivo el cierre y se acompañará de la autorización administrativa de cierre y del acta de cierre efectivo de la instalación suscrito por técnico competente.
2. Las instalaciones cerradas no tendrán derecho a recibir retribución por los siguientes conceptos retributivos:
a) Retribución por inversión de las instalaciones con retribución individualizada ( ).
b) Retribución por operación y mantenimiento asociada a las instalaciones.
c) Retribución por Extensión de Vida Útil de las instalaciones  .
d) Retribución por Incentivo por la Fiabilidad y Valorización de los Activos en amortización en actividades sin inversiones relevantes en instalaciones con retribución por inversión individualizada (  ).
e) Retribución por instalaciones en Situación Administrativa Especial ( ).
3. Las instalaciones con cierre temporal no devengarán retribución durante dicho periodo, mientras que, para las instalaciones con cierre definitivo, se detraerá la parte proporcional correspondiente de la cantidad que se haya considerado para la retribución de dicha instalación en el año de cierre, tomando la primera fecha que se cumpla de las siguientes:
a) Fecha del acta de cierre.
b) Fecha de caducidad de la autorización administrativa de explotación recogida en la autorización administrativa de cierre.
c) Fecha, en su caso, en la que la autorización administrativa de cierre estableciera el fin de la retribución.
4. La Retribución por Mejoras de Productividad en los costes de O&M habidas ( ) de la empresa implicada en un cierre de instalaciones no se verán modificadas por la existencia de dicha operación.
5. La baja temporal o definitiva del régimen retributivo de una instalación se aprobará mediante resolución de la Comisión Nacional de los Mercados y la Competencia que recogerá, en su caso, las cantidades a minorar de la retribución inicial de la empresa para el año de cierre de la instalación por los conceptos de Retribución por inversión de las instalaciones con retribución individualizada ( ), de Retribución por Incentivo por la Fiabilidad y Valorización de los Activos en amortización (
 ), de Retribución por Extensión de Vida Útil de las instalaciones
 o de Retribución por instalaciones en Situación Administrativa Especial (
 ). La cantidad de retribución a minorar en el año será proporcional a los días que resten hasta el 30 de septiembre, desde la fecha de cierre considerada.
Por su parte, la minoración en la retribución anual por O&M de las instalaciones ( ) de los titulares por el cierre de instalaciones se realizará minorando, en su caso, la retribución por O&M a valores unitarios de forma proporcional a los días en el año que la instalación ha estado cerrada cuando se determine la retribución definitiva por O&M de la empresa para el año en el que tuvo lugar el cierre.
6. El titular de la instalación objeto de cierre definitivo tendrá derecho a recibir las cantidades que correspondan por la parte del Valor de Inversión Reconocido que esté pendiente de amortizar a la fecha de cierre considerada. En el caso de que la instalación objeto de cierre sea sustituida por otra instalación del mismo tipo, la anterior cantidad abonada en concepto de amortización pendiente se detraerá del Valor de Inversión de la nueva instalación.
7. Si la instalación tuviera gas de nivel mínimo de llenado para su funcionamiento, y este fuera recuperable, se entregará al Gestor Técnico del Sistema para su uso como gas de operación y al titular se le reconocerá y abonará el coste de adquisición reconocido de dicho gas.
[Bloque 75: #cv-4]
[Bloque 76: #a5-9]
1. Las empresas transportistas deberán remitir a la Comisión Nacional de los Mercados y la Competencia la información necesaria para el cálculo de la retribución asociada a todas las instalaciones objeto de esta circular, incluyendo aquellas que sean objeto de transmisión de titularidad, causen baja, dejen de estar disponibles o sufran modificaciones, que afecten al cálculo de los parámetros retributivos establecidos en la presente circular.
2. Las empresas transportistas de gas natural estarán obligadas a aportar la información conforme a los formatos e instrucciones establecidos en la circular que desarrolle la información regulatoria de costes, con la finalidad de establecer los parámetros que se definen en la presente circular y permitir la adecuada supervisión y control de su actividad.
3. Sin perjuicio de la posible sanción por falta de remisión o por remisión incorrecta de la información, a que pudiera dar origen, si la documentación presentada por las empresas transportistas para el cálculo de la retribución correspondiente no reúne los requisitos exigidos en la circular que desarrolle la información regulatoria de costes, la Comisión Nacional de los Mercados y la Competencia requerirá al interesado para que, en un plazo de treinta días hábiles, subsane la falta o acompañe los documentos preceptivos. En caso de que no se procediese a la subsanación y hasta que dicha subsanación tenga lugar, la empresa transportista «e» que se encuentre en esta situación devengará como retribución en la liquidación provisional correspondiente el cincuenta por ciento de la retribución a liquidar.
Si la situación se prolongase el siguiente año de gas, y durante los años en que esta situación continúe, la empresa transportista «e» no recibirá retribución a liquidar, sin que quepa ningún tipo de actualización ni incorporación de retribución de nuevas inversiones, hasta que se entregue la información solicitada en los formatos adecuados y con la calidad requerida.
[Bloque 77: #a5-10]
Las retribuciones reconocidas de forma provisional a cuenta o definitiva correspondientes al año de gas en curso serán devengadas en proporción al número de días naturales transcurridos en el año de gas.
[Bloque 78: #a5-11]
La Comisión Nacional de los Mercados y la Competencia podrá recabar de los sujetos obligados cualesquiera informaciones que tengan por objeto aclarar el alcance y justificar el contenido de las informaciones remitidas en cumplimiento de la presente circular.
[Bloque 79: #a6-2]
De conformidad con el artículo 7.39 de la Ley 3/2013, de 4 de junio, la Comisión Nacional de los Mercados y la Competencia podrá realizar las inspecciones que considere oportunas con el fin de confirmar la veracidad de la información que, en cumplimiento de la presente circular, le sea aportada.
Si como consecuencia de las inspecciones se detectasen diferencias en la caracterización de las infraestructuras, sus parámetros básicos o en los costes declarados, se podrán modificar, a través del correspondiente procedimiento, los parámetros retributivos relativos a esas instalaciones mediante resolución de la Comisión Nacional de los mercados y la Competencia.
[Bloque 80: #da]
A efectos de la aplicación de la metodología que regula esta circular, y salvo que se indique lo contrario:
– Los valores o importes se expresarán en euros (€) con dos decimales.
– Las cantidades de gas se expresarán en MWh con tres decimales.
– Los precios y las retribuciones unitarias se expresarán en €/Magnitud Física con tres decimales.
– Los porcentajes se expresarán con dos decimales.
– Los tantos por uno se expresarán con cuatro decimales.
[Bloque 81: #da-2]
La Comisión Nacional de los Mercados y la Competencia establecerá la información relevante para el cálculo de la retribución y, en particular, los siguientes aspectos:
a) Los requisitos mínimos que han de cumplir las auditorías mencionadas en los artículos 45, 46, 47 y 48 sobre inversiones y costes de operación y mantenimiento en instalaciones realizadas.
b) Los anexos a incluir en el informe de auditoría de las instalaciones previsto en los artículos 45, 46, 47 y 48.
c) Las tablas resumen de caracterización de las instalaciones para las que se solicite la inclusión definitiva en el régimen retributivo referidas en el artículo 54.2.e).
d) Los códigos identificativos agrupados por proyectos o actuaciones definidos en el artículo 5.
e) Cualquier otra información relativa a las instalaciones objeto de esta circular, que resulte necesaria para el cálculo de la retribución o su supervisión.
[Bloque 82: #da-3]
1. Para el periodo de aplicación 2027-32 de esta circular, se fijan los siguientes parámetros:
a. El valor del diferencial (XXppb) con la tasa de retribución financiera que aplica a la actividad de transporte y regasificación durante el periodo regulatorio en el que se pone en servicio la primera instalación construida del proyecto «PAD», referido en el artículo 10, se fija en 39 puntos básicos.
b. Tras el reparto con usuarios y consumidores, el porcentaje que mantendrán las empresas de las mejoras de productividad en el periodo anterior (%Rp–1) referido en el artículo 16, se fija en 50 %.
c. La retribución unitaria adicional por el gas natural facturado a puntos de suministro conectados a la red de transporte para su venta como gas vehicular (RGSEESS), referido en el artículo 17, se fija en 0,663 €/MWh.
d. La retribución unitaria adicional por el gas natural licuado facturado desde las plantas de gas natural licuado a buques para consumo o venta como combustible marítimo (RGSGNL), referido en el artículo 17, se fija en 0,663 €/MWh.
e. El incentivo unitario por otros gases diferentes al gas natural facturados e inyectados desde plantas de producción registradas según el Real Decreto 376/2022 que se hayan conectado a la red de transporte (PCGT) con posterioridad al 30 de septiembre de 2026,  , referido en el artículo 17, se fija en 2,689 €/MWh.
f. El incentivo unitario por otros gases diferentes al gas natural facturados e inyectados desde plantas de producción registradas según el Real Decreto 376/2022 conectadas a las redes de transporte (PCGT) del sistema gasista con posterioridad al 30 de septiembre de 2026 ( ), referido en el artículo 17, se fija en 1,344 €/MWh.
g. El incentivo unitario adicional por el GNL con garantías de origen (GdO) cargado desde las plantas de gas natural licuado (bioGNL) a camiones cisterna de GNL (operación PTT) para su venta como combustible marítimo (operación TTS) y a buques (operación PTS) para su consumo o venta como combustible marítimo (operación STS), IUBGNL, referido en el artículo 17, se fija en 2,017 €/MWh.
h. El coeficiente del incentivo por la fiabilidad y valorización de los activos,  , referido en el artículo 19 se fija en 0,1.
2. Para los siguientes períodos regulatorios, los parámetros previstos en el apartado 1 de la presente disposición podrán fijarse mediante Circular.
[Bloque 83: #da-4]
Al objeto de poder contemplar las diferentes posibilidades tecnológicas futuras de las instalaciones, así como incentivar al promotor para adoptar la solución tecnológica más costo-eficiente en el largo plazo, incluyendo el cumplimiento de objetivos medioambientales, la Comisión Nacional de los Mercados y la Competencia podrá establecer mediante circular, para el siguiente periodo regulatorio, previo trámite de audiencia:
1. Nuevas instalaciones tipo cuyo diseño técnico y condiciones operativas se adapten a las soluciones tecnológicas que ofrezca el mercado.
2. Los valores unitarios de referencia, tanto de inversión como de operación y mantenimiento que pudieran aplicarles a dichas nuevas instalaciones tipo.
3. Los métodos para determinar, tanto el valor de inversión a valores unitarios de referencia como la retribución por operación y mantenimiento anual a valores unitarios de dichas instalaciones.
[Bloque 84: #da-5]
1. De conformidad con los artículos 129.4 y 130 de la Ley 39/2015, de 1 de octubre, la Comisión Nacional de los Mercados y la Competencia llevará a cabo una evaluación de los valores unitarios de operación y mantenimiento establecidos en esta circular antes de finalizar un período regulatorio.
2. Dicha evaluación valorará el cumplimiento de los criterios y principios generales establecidos en el artículo 92 de la Ley 34/1998, de 7 de octubre, y en los artículos 59 y 60 de la Ley 18/2014, de 15 de octubre, de aprobación de medidas urgentes para el crecimiento, la competitividad y la eficiencia, así como el grado de cumplimiento de las orientaciones de política energética establecidas.
3. El resultado de la evaluación se plasmará en un informe que se hará público y que vendrá precedido de un período de información pública. Podrá referirse a la suficiencia de los valores para cubrir los costes del periodo o a la adecuación de la metodología retributiva de los costes de operación y mantenimiento de cara a introducir posibles modificaciones en el siguiente periodo.
[Bloque 85: #da-6]
Hasta el año de gas 2029, inclusive, la penalización establecida en el artículo 50 no podrá superar el 1 % de la retribución anual del titular de activos de red
[Bloque 86: #da-7]
Para el período regulatorio 2027-2032, el ajuste retributivo por productos y servicios conexos se hará de acuerdo con lo previsto en la Resolución de 31 de julio de 2024, de la Comisión Nacional de los Mercados y la Competencia, por la que se establece la metodología de cálculo del ajuste a realizar en la retribución anual de las empresas transportistas, regasificadoras y distribuidoras de gas natural por la prestación de productos y servicios conexos, incluido el valor de los parámetros establecidos en el apartado 4 de su anexo I.
[Bloque 87: #dt]
A efectos de las auditorías de inversión, de las instalaciones tipo y las fórmulas de determinación del valor de inversión por aplicación de los mismos, esta circular también será de aplicación a las instalaciones con retribución individualizada, según la Circular 9/2019, de 12 de diciembre, que nunca hayan estado operativas, cuya autorización administrativa previa haya sido obtenida con anterioridad al 1 de enero de 2021 y su puesta en servicio sea posterior a dicha fecha. Los valores unitarios de referencia de inversión a utilizar en estos casos serán los recogidos en la Circular 8/2020, de 2 de diciembre.
[Bloque 88: #dt-2]
1. Se considerarán como importes de costes de explotación activados (COPEX) aquellas cantidades informadas en base a la Circular 1/2015 y declaradas como costes activados directos a CUAR/OFC, distintos de las altas por nuevas inversiones en instalaciones individualizadas, que sean costes no recurrentes, fijos y no variables, y que, en su caso, pudiesen haberse considerado admisibles con base en los principios de admisibilidad de costes de la Circular 9/2019.
2. A las cantidades a considerar para cada actividad, año y empresa según el anterior párrafo, se le aplicará el mecanismo retributivo indicado en el artículo 13 de esta circular, y podrán aplicarse los mismos mecanismos de control, supervisión e inspección que los indicados en él.
3. La Comisión Nacional de los Mercados y la Competencia establecerá mediante resolución las cantidades definitivas máximas que se reconoce retribuir y su retribución definitiva, para cada uno de los años de gas del periodo 2021-2026.
[Bloque 89: #dd]
Quedan derogadas cuantas disposiciones de igual o inferior rango se opongan a lo establecido por la presente Circular y en particular, la Circular 9/2019, de 12 de diciembre, de la Comisión Nacional de los Mercados y la Competencia, por la que se establece la metodología para determinar la retribución de las instalaciones de transporte de gas natural y de las plantas de gas natural licuado, y la Circular 8/2020, de 2 de diciembre, de la Comisión Nacional de los Mercados y la Competencia, por la que se establecen los valores unitarios de referencia de inversión y de operación y mantenimiento para el periodo regulatorio 2021-2026 y los requisitos mínimos para las auditorías sobre inversiones y costes en instalaciones de transporte de gas natural y plantas de gas natural licuado.
[Bloque 90: #df]
La presente circular entrará en vigor al día siguiente de su publicación en el «Boletín Oficial del Estado», siendo de aplicación la metodología recogida en esta Circular desde el 1 de octubre de 2026.
[Bloque 91: #fi]
Madrid, 8 de septiembre de 2026.–El Presidente de la Comisión Nacional de los Mercados y la Competencia, Juan José Ganuza Fernández.
[Bloque 92: #ai]
A) Valores unitarios de referencia de inversión para instalaciones cuya autorización administrativa previa sea obtenida en los años 2027-2032
1) Para instalaciones de gasoductos de transporte primario y secundario.
a) Obra Lineal.
Obra lineal de transporte primario (VUIOL) €/(metro·pulgada): 29,385.
Coef. Corrector Gasoductos Transporte 2.º (CCITS): 0,9.
b) Posiciones.
| Diámetro Obra Lineal donde se ubica |
Posición de Seccionamiento, o Tipo S, de Transporte Primario de Nueva Planta (VUIPos S) €/posición |
Posición de Derivación, o Tipo D, de Transporte Primario de Nueva Planta (VUIPos D) €/posición |
|---|---|---|
| 6 | 199.920,66 | 290.909,43 |
| 8 | 246.619,57 | 342.138,38 |
| 10 | 293.318,48 | 393.367,33 |
| 12 | 340.017,40 | 444.596,29 |
| 14 | 386.716,31 | 495.825,24 |
| 16 | 433.415,22 | 547.054,19 |
| 18 | 480.114,15 | 598.283,14 |
| 20 | 526.813,06 | 649.512,09 |
| 22 | 573.511,97 | 700.741,04 |
| 24 | 620.210,87 | 751.970,00 |
| 26 | 666.909,80 | 803.198,93 |
| 28 | 713.608,71 | 854.427,89 |
| 30 | 760.307,62 | 905.656,84 |
| 32 | 807.006,54 | 956.885,79 |
| 34 | 853.705,45 | 1.008.114,74 |
| 36 | 900.404,36 | 1.059.343,69 |
| 38 | 947.103,28 | 1.110.572,64 |
| 40 | 993.802,19 | 1.161.801,59 |
| 42 | 1.040.501,10 | 1.213.030,55 |
| 44 | 1.087.200,02 | 1.264.259,50 |
| 46 | 1.133.898,93 | 1.315.488,45 |
| 48 | 1.180.597,84 | 1.366.717,40 |
| 50 | 1.227.296,75 | 1.417.946,35 |
| 52 | 1.273.995,67 | 1.469.175,29 |
Coeficientes Correctores Posiciones:
De Válvulas Aisladas Seccionamiento-VAS (CCIVAS): 0,43.
De Posiciones de Construcción Posterior (CCIPost): 1,35.
De Posiciones de Transporte Secundario (CCITS): 0,90.
De Ampliación Pos. Tipo D con nuevo by-pass principal (CCIND): 0,72.
c) Trampa de Rascadores.
| Diámetro de la Obra Lineal donde se ubica la posición que la equipa |
Trampa Rascadores de Transporte Primario de Nueva Planta (VUITR) €/Trampa |
|---|---|
| 6 | 400.844,54 |
| 8 | 502.613,12 |
| 10 | 531.846,16 |
| 12 | 561.079,21 |
| 14 | 590.312,24 |
| 16 | 619.545,29 |
| 18 | 648.778,33 |
| 20 | 678.011,38 |
| 22 | 707.244,42 |
| 24 | 736.477,45 |
| 26 | 765.710,50 |
| 28 | 794.943,54 |
| 30 | 824.176,59 |
| 32 | 853.409,63 |
| 34 | 882.642,66 |
| 36 | 911.875,71 |
| 38 | 941.108,75 |
| 40 | 970.341,80 |
| 42 | 999.574,84 |
| 44 | 1.028.807,87 |
| 46 | 1.058.040,92 |
| 48 | 1.087.273,96 |
| 50 | 1.116.507,01 |
| 52 | 1.145.740,05 |
Coeficientes correctores trampas rascadores:
De Posiciones de Construcción Posterior (CCIPost): 1,35.
De Posiciones de Transporte Secundario (CCITS): 0,90.
2) Estaciones de Compresión (E.C.) en gasoductos de transporte primario.
Por estación de compresión (E.C.) de nueva planta (VUIFEC): 19.887.915,30 €/E.C.
Por potencia instalada en Turbocompresores en la E.C. (VUIVPOT): 1.006,82 €/kW.
Por potencia instalada en Motores Eléctricos en E.C. (VUIVPOT): 802,08 €/kW
3) Estaciones de Regulación y/o medida de transporte primario.
Estación de Regulación y Medida de Transporte Primario de nueva Planta (VUIERM):
| Tipo G |
€/ERM |
|---|---|
| 65 | 346.843,93 |
| 100 | 351.164,23 |
| 160 | 358.690,94 |
| 250 | 370.270,08 |
| 400 | 390.334,68 |
| 650 | 621.815,31 |
| 1000 | 701.042,18 |
| 1600 | 854.588,03 |
| 2500 | 1.107.480,14 |
| 4000 | 1.395.141,70 |
| 6500 | 1.682.797,44 |
Coeficientes correctores de ERM/EMs de:
Tipo Estación de Regulación y/o Medida (CCITIPO).
EM: 0,91.
EM Ultrasonido (EM-US): 1,19.
ERP/ERC 0,91.
De Instalación en Armario o Compacta (CCICC): 0,69.
De Línea Adicional (CCILA): 0,31.
De Construcción Posterior (CCIPost): 1,03.
De Transporte Secundario (CCITS): 0,70.
4) Centros de mantenimiento.
Centros de mantenimiento: 1.416.315,80 €/Centro Mantenimiento.
5) Instalaciones estandarizadas de una planta de gas natural licuado.
| Instalación estandarizada | Valor unitario |
|---|---|
| Tanque almacenamiento de GNL (€/m3 de GNL): | 607,44 |
| Sistema de bombas secundarias (€/m3/h de GNL): | 4.781,38 |
| Vaporizadores de agua de mar (€/m3/h de GN): | 56,94 |
| Vaporizadores de combustión sumergida (€/m3/h de GN): | 32,57 |
| Sistema de medida gas emitido a la Red de T&D. | Según VU de ERM equivalente de transporte |
| Sistema antorcha/combustor (€/kg/h): | 14,45 |
| Sistema de compresión boil-off para procesado interno planta (€/m3). | 525,50 |
| Relicuador boil-off (€/Kg/h): | 1,80 |
| EC del boil-off para emisión directa a Red de T&D. | Según VU de EC equivalente de transporte |
| Cargaderos de GNL en cisternas (€/unidad): | 2.367.259,68 |
B) Valores unitarios de referencia de operación y mantenimiento anual para 2027-2032
1) Para instalaciones de gasoductos de transporte primario y secundario.
Obra lineal y Posiciones de transporte primario (VUOM1OL): 0,1649 €/(metro·pulgada).
Obra lineal y Posiciones de transporte primario (VUOM2OL): 3,6745 €/metro.
Coef. Corrector Gasoductos Transporte 2.º (CCOMTS): 1.
2) Estaciones de Compresión (E.C.) en gasoductos de transporte primario.
Por estación de compresión de nueva planta (VUOMFEC): 161.157 €/E.C.
Por potencia instalada con turbo-compresores (VUOMVPOT): 64,642 €/kW.
Por potencia instalada en motores eléctricos (VUOMVPOT): 43,7020 €/kW.
3) Estaciones de Regulación y/o medida.
Estación de Regulación y Medida (VUOMERM):
| Tipo G |
€/ERM |
|---|---|
| 65 | 39.940 |
| 100 | 43.461 |
| 160 | 48.033 |
| 250 | 50.115 |
| 400 | 53.620 |
| 650 | 57.119 |
| 1000 | 68.339 |
| 1600 | 77.447 |
| 2500 | 87.617 |
| 4000 | 110.395 |
| 6500 | 133.179 |
Coeficientes Correctores de ERM/EMs de:
Tipo Estación de Regulación y/o Medida (CCOMTIPO).
EM: 0,75.
EM Ultrasonido (EM-US): 0,75.
ERP/ERC 0,75.
De Instalación en Armario o Compacta (CCOMCC): 1.
De Transporte Secundario (CCOMTS) 0,50.
4) Instalaciones estandarizadas de una planta de gas natural licuado.
| Valores Unitarios de Coste O&M |
VUOMFIS (€/unidad) |
VUOMVIS (€/unidad capacidad) |
|---|---|---|
| Tanque de GNL. | 2.458.019,98 €/Tanque | 20,192054€/ m3 GNL |
| Vaporización. | – | 2,296453 €/(m3/h) |
| Cargadero de GNL en Cisterna. | 189.095,17 €/Cargadero | – |
| EC del boil-off para emisión directa a Red de T&D. | Según VU de EC equivalente de transporte | |
| Sistema de medida gas emitido a la Red de T&D. | Según VU de ERM/EM equivalente de transporte | |
| Gastos de gestión y resto de instalaciones de la planta de GNL. | 1.866.125,89 €/Planta | – |
[Bloque 93: #ai-2]
Las referencias contenidas en el presente anexo al término «auditor» han de entenderse referidas, de forma indistinta, tanto a un auditor designado de forma individual como a una sociedad de auditoría de cuentas.
1. Normas y principios que han de regir la elaboración del informe de revisión independiente o auditoría
La responsabilidad del auditor se circunscribe a realizar su trabajo conforme a las normas de actuación exigidas en el capítulo V de la circular y en el presente anexo.
Los trabajos asociados al informe de revisión independiente, o auditoría, de inversión deben llevarse a cabo por una persona o personas que tengan la formación técnica y la capacidad profesional necesarias de acuerdo con la naturaleza, dimensión y complejidad del tipo de inversión cuya información se pretende auditar. En particular, deberán disponer de un adecuado conocimiento y experiencia contrastable en: (i) el campo de la auditoría, (ii) el campo de la contabilidad y (iii) los aspectos técnicos de las instalaciones cuyas inversiones se han de auditar.
Como consecuencia de la aceptación por parte del auditor de la carta de encargo o contrato, se entiende que éste asume y acepta las previsiones contenidas en la presente circular y sus anexos, comprometiéndose a su estricta observancia.
2. Carta de encargo del informe de revisión independiente, o auditoría, de inversión
La carta de encargo, o contrato del encargo del informe de revisión independiente, o auditoría, sobre el valor de la inversión deberá realizarse por escrito, estar firmada por el auditor y por el titular de la instalación, y deberá contener como mínimo los siguientes extremos:
a) Tipo de encargo: Deberá especificarse que el encargo tiene por objeto la emisión de un Informe de revisión independiente, de aseguramiento razonable, de conformidad con lo previsto en el capítulo V de esta circular y este anexo.
b) Descripción detallada del objeto de verificación sobre el que el auditor va a expresar una conclusión.
c) Duración del encargo.
d) Alcance de la verificación: Deberá redactarse detalladamente el alcance de los trabajos, con indicación de las instalaciones (CUAR y Descriptivo de CUAR) a las que se refiere.
e) Responsabilidades de la empresa «e» titular de la instalación, o instalaciones. Se deberá hacer constar que le corresponde elaborar la información objeto de verificación, subsanar errores u omisiones antes de la entrega de la información al auditor y en general, de poner a su disposición cuantos libros, registros y documentos le sean solicitados para efectuar su revisión.
f) Responsabilidades del auditor. Se deberá hacer constar que le corresponde realizar su trabajo conforme a los criterios establecidos en la presente circular y este anexo y emitir un informe de aseguramiento razonable de acuerdo con lo previsto en tales circular y anexo.
g) Sometimiento a lo dispuesto en el capítulo V de esta circular y en este anexo.
h) Planificación temporal para la revisión y plazos de entrega del informe.
i) Honorarios a percibir por el auditor, con indicación de las horas estimadas para la realización del trabajo.
j) Los usuarios del informe: Comisión Nacional de los Mercados y la Competencia (CNMC) y la propia empresa «e» titular de la instalación, o instalaciones, así como aquellos terceros a los que dichos usuarios habiliten en el desarrollo de sus funciones.
k) Autorización expresa, por parte de la empresa «e» titular de la instalación o instalaciones al auditor para que este preste toda la colaboración posible a la CNMC en la entrega de la información que esta última le pueda solicitar en relación con el encargo. En particular, la empresa «e» titular de la instalación o instalaciones deberá autorizar al auditor a poner a disposición de la CNMC, entre otra información, toda la evidencia obtenida por el trabajo realizado, así como a responder por escrito a las cuestiones y aclaraciones que la CNMC le pueda trasladar sobre el mismo. El auditor deberá manifestar igualmente su plena disposición a colaborar con la CNMC y a facilitarles la información que esta le solicite en los términos señalados en este apartado.
3. Alcance del encargo
1. Para la realización de los trabajos se aplicarán necesariamente los procedimientos y pruebas de verificación establecidas en esta circular y sus anexos, sin perjuicio de poder realizar cualesquiera otras pruebas adicionales que se consideren necesarias, atendiendo al juicio profesional del auditor, para obtener evidencia suficiente y adecuada que soporte la conclusión expresada en un informe de aseguramiento razonable.
2. En el caso de que el auditor estimara oportuno la aplicación de pruebas adicionales, éstas deberán ser descritas y justificadas en su informe, y seguir aplicando las mismas pruebas en los sucesivos encargos de la empresa «e» titular para instalaciones similares o equivalentes, debiendo justificar eventualmente su falta de aplicación.
3. El alcance de su trabajo de verificación se limitará a la siguiente información sobre la instalación, o instalaciones, cuya inclusión definitiva en el régimen retributivo se ha solicitado:
a) Los datos de identificación (CUAR y Descriptivo de CUAR), la fecha del acta de puesta en servicio y los datos técnicos de la instalación o instalaciones.
b) La información económico-financiera de asignación de los costes e ingresos en la instalación o instalaciones declarada conforme a este anexo.
c) La declaración expresa de ayudas o aportaciones de fondos públicos concedidos o medidas de efecto equivalente asociadas al desarrollo de la instalación o instalaciones.
d) La declaración expresa de instalaciones cedidas y financiadas total o parcialmente por terceros asociadas al desarrollo de la instalación o instalaciones o cualquier otra cesión de derecho de uso sobre bienes sin exigencia de contraprestación asociada a la instalación.
e) Importe de los costes e ingresos de las operaciones realizadas con partes vinculadas asociadas al desarrollo de la instalación o instalaciones, así como de los márgenes intragrupo incluidos en dichas operaciones.
f) La estimación, en la fecha en la que se produzca la incorporación de la instalación en el patrimonio de la empresa, del valor actual de las obligaciones asumidas derivadas del desmantelamiento o retiro y otras asociadas a la instalación, tales como los costes de rehabilitación del lugar sobre el que se asienta, que formen parte del valor activado en los estados financieros de las empresas como componentes de coste de la instalación siempre que estas obligaciones den lugar al registro de una provisión de acuerdo con lo dispuesto en el Plan General de Contabilidad.
g) La estimación, en la fecha en la que se produzca la incorporación de la instalación en el patrimonio de la empresa, del importe de los desembolsos necesarios para realizar una inspección general, revisión periódica o gran reparación, identificados como un componente de coste de la instalación y que, por ello, se registren contablemente junto con ella en el patrimonio de la empresa en dicha fecha.
h) El importe, en la fecha en que se produzca la incorporación de la instalación en el patrimonio de la empresa, de las piezas que se adquieran con el objetivo de mantener un nivel de repuestos de seguridad de elementos concretos de bienes que vayan a sustituir que formen parte de la instalación cuya inclusión definitiva en el régimen retributivo se ha solicitado, que se registren contablemente junto con ella en el patrimonio de la empresa en dicha fecha.
i) La estimación en la fecha en que se produzca la incorporación de la instalación en el patrimonio de la empresa del valor o importe de cualquier otro componente de coste que esté relacionado con la operación y mantenimiento de la instalación que se registren contablemente junto con ella en el patrimonio de la empresa en dicha fecha.
j) Cualquier otra estimación cuyo valor se hubiera incluido como componente de coste de la instalación en la fecha en que se produce su incorporación al patrimonio de la empresa: inclusión de provisiones por responsabilidades derivadas de los beneficios de expropiación forzosa, de ocupación temporal de bienes y derechos o de servidumbres de paso, u otro tipo de responsabilidades, la inclusión de pagos contingentes en el precio de adquisición, etc.
k) En su caso, la identificación (CUAR y descriptivo de CUAR), la fecha del acta de cierre y los datos técnicos y económico-financieros de las instalaciones que causen bajas del inmovilizado y que estén asociadas a las instalaciones cuya inclusión definitiva en el régimen retributivo se ha solicitado.
l) Anexos del informe de revisión independiente, o auditoría, de inversión, que se describen en este anexo.
4. Procedimientos y pruebas de verificación a realizar
En la realización de los trabajos se deberá comprobar que los importes y los datos relativos a las transacciones y hechos se han declarado adecuadamente por el valor recogido en los registros contables y técnicos de la empresa, que los mismos sean correctos y en conformidad con este anexo, y en su caso, indicar si, como consecuencia del trabajo de revisión efectuado por el auditor, procede realizar alguna modificación importante a dicha información técnica, contable y financiera declarada.
Se verificará que los importes de los costes o inversiones, desglosados por los conceptos de coste indicados por la empresa titular conforme a este anexo, se corresponden con la agregación de conceptos de coste, tipos de coste y cuentas contables del balance de sumas y saldos del año en las que estén cargados o abonados y guardan coherencia con la información anual declarada por la Circular 1/2015, de 22 de julio.
Asimismo, también se deberá comprobar si las cantidades reflejadas son resultado de una identificación unívoca de las facturas del pedido correspondiente (asignación directa), o por la aplicación de las políticas, criterios, procedimientos y bases de cálculo de la empresa titular de la instalación (asignación indirecta por reparto), en cuyo caso el trabajo de auditoría deberá valorar la idoneidad de los mismos. Idéntica comprobación deberá realizarse en relación con los gastos financieros activados devengados hasta la puesta en condiciones de funcionamiento de la instalación que formen parte su valor contable.
También deberá verificar si existen inversiones correspondientes a las instalaciones revisadas que no se encuentren contabilizadas y asignadas a la instalación correspondiente, o si la instalación revisada tuviera contabilizadas y asignadas inversiones correspondientes a otras instalaciones.
Para ello, el trabajo de auditoría deberá analizar y verificar la trazabilidad y coincidencia de la información de los epígrafes del punto 3 del apartado 3 de este anexo, sobre alcance del encargo, con los registros documentales, técnicos y contables de la empresa titular de la instalación, y en particular su adecuación con:
i. La documentación legal: actas de puesta en servicio, autorizaciones administrativas de instalación, actas de inspección de la Delegación de Industria, etc.
ii. La documentación interna disponible en relación con los procesos de presupuestación y aprobación de inversiones para el desarrollo de las instalaciones, así como del procedimiento de compras de los servicios, equipos y materiales necesarios para la instalación.
iii. La documentación soporte que justifica el valor de la inversión asignado a cada instalación y, en particular, aquella que da soporte a los denominados costes directos de la inversión, a los denominados trabajos realizados por la empresa para el inmovilizado (o TREIs), los gastos financieros activados devengados hasta la puesta en condiciones de funcionamiento de la instalación, y a las estimaciones que, de acuerdo con el Plan General de Contabilidad, son activados en los estados financieros de las empresas como componentes de coste del activo en la fecha en que se produce su incorporación al patrimonio de la empresa.
iv. La documentación soporte justificativa de las ayudas y aportaciones de fondos públicos recibidos (o medidas de efecto equivalente) para financiar la inversión para la que se solicita su inclusión definitiva en el régimen retributivo, y, en particular, del cumplimiento de las condiciones exigidas por dichas subvenciones a la fecha de emisión del informe.
v. La documentación soporte justificativa de las instalaciones cedidas y financiadas por terceros asociadas al desarrollo de la instalación, o instalaciones.
En todo caso, el trabajo de auditoría deberá verificar la correcta cumplimentación por parte de la empresa titular de la instalación, o instalaciones, de las tablas de costes e ingresos asociados al desarrollo de la instalación recogidos en el presente anexo que han de incluirse en el Informe de revisión del valor de la inversión, así como verificar la coherencia de la información aportada en estas tablas entre sí, y realizar las pruebas de verificación que se especifican en este anexo.
5. Documentación justificativa del trabajo de auditoría
1. La documentación justificativa del informe de auditoría contendrá la siguiente información:
a) La documentación a la que se hace referencia el capítulo V de esta circular y en el presente anexo.
b) Los procedimientos aplicados por el auditor.
c) Constancia de la evidencia obtenida por el auditor, con indicación del medio concreto utilizado, los aspectos analizados y cuanta información resulte necesaria para identificar el documento, registro o, en general, la fuente de información del auditor.
2. La documentación justificativa del trabajo realizado estará a disposición de la CNMC durante un periodo de cinco años a contar desde la fecha de emisión del informe.
Anexos del Informe de revisión independiente, o auditoría, sobre el valor de la inversión
[Bloque 94: #aa]
1. Como parte del trabajo de auditoría, se deberá verificar que la cumplimentación por parte de la empresa titular de la instalación de las siguientes tablas de costes e ingresos asociados al desarrollo de la instalación se ha realizado de acuerdo con lo establecido en este anexo II y, en particular, con las siguientes instrucciones:
– El apartado «Materiales y Equipos» deberá ser desglosado para cada tipo de instalación atendiendo a los listados específicos recogidos en el anexo II de Tablas de la Circular 1/2015, de 22 de julio, de la CNMC, de desarrollo de la información regulatoria de costes relativa a las actividades reguladas de transporte, regasificación, almacenamiento y gestión técnica del sistema de gas natural, así como transporte y operación del sistema de electricidad.
– El desglose de costes e ingresos por año de desarrollo de la instalación debe coincidir con las declaraciones que se hacen anualmente a tenor de la Circular 1/2015 (SICORE) para el CUAR. Para aquellas partidas de los cuadros que, o bien no han sido localizadas en SICORE o bien están declaradas en SICORE de manera agregada con otras partidas del cuadro, su importe deberá coincidir con la información contabilizada por las empresas para dicho CUAR, y minorarse de la partida de SICORE en la que estaban incluidas.
– A los efectos de estas tablas, se considera parte vinculada a las sociedades del grupo (en los términos del artículo 42 del Código de Comercio), a las sociedades asociadas o con negocios conjuntos, y a los accionistas con una participación superior al 10 % o sociedades de su grupo.
– Las columnas «Importe Total Declarado» y «Total Provisión contable de facturas pendientes de recibir/Otras provisiones y estimaciones» de los cuadros «CUADRO A.1.1 –Costes con desglose por año de desarrollo» y «CUADRO A.1.2– Costes con desglose por operaciones realizadas con partes vinculadas y no vinculadas», deben ser coincidentes.
– La columna «Total Provisión contable de facturas pendientes de recibir/Otras provisiones y estimaciones», reflejará los importes correspondientes a la columna «Importe Total Declarado» que están provisionados/estimados en el momento de emitir el Informe de revisión independiente.
– Para las subvenciones de capital, los importes a reflejar en el «CUADRO A.1.3-Ingresos con desglose por año de desarrollo» y en el «CUADRO A.1.4-Ingresos con desglose por operaciones realizadas con partes vinculadas y no vinculadas» serán los registrados como derechos de cobro o importes totales percibidos, y deberán ser coherentes con las subvenciones de capital declaradas en los Bloques F9-SI1 y F9-SI4 de SICORE durante los ejercicios de construcción de la instalación hasta la fecha de emisión del informe de revisión independiente.
– Para las instalaciones cedidas o financiadas por terceros o cualquier otra cesión de derecho de uso sobre bienes a título gratuito asociada a la instalación, los importes a reflejar en el «CUADRO A.1.3-Ingresos con desglose por año de desarrollo» y en el «CUADRO A.1.4-Ingresos con desglose por operaciones realizadas con partes vinculadas y no vinculadas» serán los registrados contablemente como el valor razonable de inversión de las instalaciones cedidas o financiadas por terceros declaradas en los Bloques F9-SI2, F9-SI3 y F9-SI4 de SICORE durante los ejercicios de construcción de la instalación hasta la fecha de emisión del informe de revisión independiente.
– Las subvenciones de capital que justifican el importe imputado al CUAR se identificarán en un documento separado, agrupándolas entre aquellas preconcedidas, o concedidas, hasta la puesta en servicio de la instalación, aquellas preconcedidas, o concedidas, hasta la fecha de emisión del informe de revisión independiente y aquellas solicitadas por la empresa que están pendientes de resolución por los entes que las conceden. Para cada subvención se indicará quién concede la subvención, el importe subvencionado, así como las condiciones principales y plazos para su percepción. Además, se aportará la documentación soporte justificativa correspondiente.
– Cuando uno o varios costes imputados al CUAR sean consecuencia de un reparto de costes entre diferentes CUAR, habrá de comprobarse que dicho reparto se hubiera realizado conforme a las reglas establecidas en el apartado 4.8 del anexo IV de la Circular 1/2015 de la CNMC y se aportará la documentación soporte justificativa correspondiente, así como el listado de CUAR (código y denominación) implicados junto con los porcentajes aplicados a cada uno de ellos en el reparto.
– Cuando una o varias subvenciones imputadas al CUAR sean consecuencia de un reparto de subvenciones entre diferentes CUAR habrán de comprobarse las reglas de dicho reparto y se aportará la documentación soporte justificativa correspondiente, así como el listado de CUAR (código y denominación) implicados junto con los porcentajes aplicados a cada uno de ellos en el reparto.
Cuadro A.1.1 Costes con desglose por año de desarrollo
CUAR:
Descriptivo de CUAR:
Fecha de Puesta en Servicio:
| En Euros | Año 1 | Año n | Total | Importe total declarado | Total Provisión contable de facturas pendientes de recibir/ Otras provisiones y Estimaciones | ||||||
|---|---|---|---|---|---|---|---|---|---|---|---|
| Costes externos activados | Trabajos Realizados por la Empresa para su Inmovilizado activados (TREI) | Otros costes internos Activados | Costes externos activados | Trabajos Realizados por la Empresa para su Inmovilizado activados (TREI) | Otros costes internos Activados | Costes externos activados | Trabajos Realizados por la Empresa para su Inmovilizado activados (TREI) | Otros costes internos Activados | |||
| Gestión de Proyecto, Ingeniería, Supervisión e Inspecciones. | |||||||||||
| Permisos, licencias, tasas y seguros. | |||||||||||
| Terrenos. | |||||||||||
| Edificios (incluye su construcción y materiales). | |||||||||||
| Construcción, obra civil, montaje y puesta en servicio (incluye mano de obra). | |||||||||||
| Materiales y Equipos. | |||||||||||
| Listado específico por tipo de instalación (ver detalle en el anexo II de las Tablas de la Circular 1/2015 de la CNMC)). | |||||||||||
| Otros costes necesarios (Medioambientales, etc.). | |||||||||||
| Valor de Piezas Adquiridas, de acuerdo con el PGC, con objeto de mantener un nivel de repuestos de seguridad del CUAR. (1). | |||||||||||
| Estimación inicial, de acuerdo con el PGC, del importe de los desembolsos necesarios para realizar la inspección general del CUAR, porque se amortiza a diferente ritmo que el CUAR. (1). | |||||||||||
| Estimación inicial, de acuerdo con el PGC, del importe de los costes relacionados con grandes reparaciones del CUAR, porque se amortiza a diferente ritmo que el CUAR. (1). | |||||||||||
| Estimación inicial, de acuerdo con el PGC, del coste de desmantelamiento o retiro del activo. (1). | |||||||||||
| Estimación inicial, de acuerdo con el PGC, del coste de rehabilitación del lugar donde se ubica. (1). | |||||||||||
| Estimación inicial, de acuerdo con el PGC, de provisiones por responsabilidades derivadas de los beneficios de expropiación forzosa, de ocupación temporal de bienes y derechos o de servidumbres de paso, u otro tipo de responsabilidades. (1). | |||||||||||
| Estimación inicial, de acuerdo con el PGC, del coste de otras obligaciones asociadas al activo que den lugar al registro de una provisión. (1). | |||||||||||
| Total Gastos No Financieros. | |||||||||||
| Gastos financieros activados (financiación específica). | |||||||||||
| Gastos financieros activados (financiación genérica). | |||||||||||
| Total Gastos Financieros Activados. | |||||||||||
| Total. | |||||||||||
|
(1) Valor que no forma parte del valor auditado que computa a efectos de cálculo del valor de inversión reconocido. |
|||||||||||
Cuadro A.1.2 Costes con desglose por operaciones realizadas con partes vinculadas y no vinculadas
CUAR:
Descriptivo de CUAR:
Fecha de Puesta en Servicio:
| En Euros | Costes externos activados | Trabajos Realizados por la Empresa para su Inmovilizado activados (TREI) | Otros costes internos Activados | Importe total declarado | Provisión contable de facturas pendientes de recibir/ Otras provisiones y Estimaciones | Total Provisión contable de facturas pendientes de recibir/ Otras provisiones y Estimaciones | |||
|---|---|---|---|---|---|---|---|---|---|
| Operaciones Con Partes Vinculadas | Operaciones Con Partes NO-Vinculadas | Operaciones Con Partes Vinculadas | Operaciones Con Partes NO-Vinculadas | Otros costes internos Activados | |||||
| Gestión de Proyecto, Ingeniería, Supervisión e Inspecciones. | |||||||||
| Permisos, licencias, tasas y seguros. | |||||||||
| Terrenos. | |||||||||
| Edificios (incluye su construcción y materiales). | |||||||||
| Construcción, obra civil, montaje y puesta en servicio (incluye mano de obra). | |||||||||
| Materiales y Equipos. | |||||||||
| Listado específico por tipo de instalación (ver detalle en el anexo II Tablas de la Circular 1/2015 de la CNMC). | |||||||||
| Otros costes necesarios (Medioambientales, etc.). | |||||||||
| Valor de Piezas Adquiridas, de acuerdo con el PGC, con objeto de mantener un nivel de repuestos de seguridad del CUAR. (1). | |||||||||
| Estimación inicial, de acuerdo con el PGC, del importe de los desembolsos necesarios para realizar la inspección general del CUAR porque se amortiza a diferente ritmo que el CUAR. (1). | |||||||||
| Estimación inicial, de acuerdo con el PGC, del importe de los costes relacionados con grandes reparaciones del CUAR porque se amortiza a diferente ritmo que el CUAR. (1). | |||||||||
| Estimación inicial, de acuerdo con el PGC, del coste de desmantelamiento o retiro del activo. (1). | |||||||||
| Estimación inicial, de acuerdo con el PGC, del coste de rehabilitación del lugar donde se ubica. (1). | |||||||||
| Estimación inicial, de acuerdo con el PGC, de provisiones por responsabilidades derivadas de los beneficios de expropiación forzosa, de ocupación temporal de bienes y derechos o de servidumbres de paso, u otro tipo de responsabilidades. (1). | |||||||||
| Estimación inicial, de acuerdo con el PGC, del coste de otras obligaciones asociadas al activo que den lugar al registro de una provisión. (1). | |||||||||
| Total Gastos No Financieros. | |||||||||
| Gastos financieros activados (financiación específica). | |||||||||
| Gastos financieros activados (financiación genérica). | |||||||||
| Total Gastos Financieros Activados. | |||||||||
| Total anual. | |||||||||
|
(1) Valor que no forma parte del valor auditado que computa a efectos de cálculo del valor de inversión reconocido. |
|||||||||
Cuadro A.1.3 Ingresos con desglose por año de desarrollo
CUAR:
Descriptivo de CUAR:
Fecha de Puesta en Servicio:
| En Euros | Año 1 | Año n | Año n+1 | Año n+2 | Total | Importes pendientes de recibir |
|---|---|---|---|---|---|---|
| Derechos de cobro/Importes percibidos por subvenciones. | ||||||
| Unión Europea. | ||||||
| Estatales. | ||||||
| CCAA. | ||||||
| Otras. | ||||||
| Valor razonable de las instalaciones cedidas o financiadas por terceros o cualquier otra cesión de derecho de uso sobre bienes a título gratuito asociada a la instalación. | ||||||
| Importes percibidos por venta de materiales y equipos. | ||||||
| Importes percibidos por seguros asociados a la instalación. | ||||||
| Importes percibidos por otras medidas de efecto equivalente. |
Cuadro A.1.4 Ingresos con desglose por operaciones realizadas con partes vinculadas y no vinculadas
CUAR:
Descriptivo de CUAR:
Fecha de Puesta en Servicio:
| En Euros | Operaciones Con Partes Vinculadas |
Operaciones Con Partes NO Vinculadas |
Total | ||
|---|---|---|---|---|---|
| Importes percibidos | Importes pendientes de recibir | Importes percibidos | Importes pendientes de recibir | ||
| Derechos de cobro/Importes percibidos por subvenciones. | |||||
| Unión Europea. | |||||
| Estatales. | |||||
| CCAA. | |||||
| Otras. | |||||
| Valor razonable de las instalaciones cedidas o financiadas por terceros o cualquier otra cesión de derecho de uso sobre bienes a título gratuito asociada a la instalación. | |||||
| Importes percibidos por venta de materiales y equipos. | |||||
| Importes percibidos por seguros asociados a la instalación. | |||||
| Importes percibidos por otras medidas de efecto equivalente. | |||||
2. Como parte del trabajo de auditoría, se deberá verificar la cumplimentación por parte del titular de la instalación de la siguiente tabla sobre proveedores.
La empresa identificará el 100 % de los proveedores que son parte vinculada y hayan realizado operaciones asociadas al desarrollo de la instalación; y del resto, a sus proveedores principales hasta completar un mínimo del 75 % del resto de los costes en el desarrollo de la instalación.
Además de los datos identificativos del proveedor (nombre y CIF), se deberá facilitar una descripción del tipo de suministro o servicio, el importe contabilizado como inversión y el importe pendiente de contabilizar en el desarrollo de la instalación.
Cuadro A.2 Proveedores
| Código Proveedor | Parte vinculada | Proveedor extranjero | Razón Social | CIF-NIF | Tipo de suministro | Importe inversión | Importe Total Proveedor | Valor del Margen Aplicado Partes Vinculadas en importe | % sobre Importe Total | ||
|---|---|---|---|---|---|---|---|---|---|---|---|
| Facturado | Provisionado | Facturado | Provisionado | ||||||||
Descripción campos:
| Nombre Campo | Descripción |
|---|---|
| Código Proveedor. | Código asignado por la empresa para la identificación del proveedor en la información que facilita por la Circular 1/2015 (SICORE). En el caso de que un mismo proveedor proporcione distintos servicios y/o suministros, no deberán declararse códigos diferentes de proveedor ni repetirse el proveedor para los distintos servicios (es decir sólo será necesario hacer referencia una vez al código de proveedor). |
| Parte vinculada. | Indicar si el proveedor es una parte vinculada: SI/NO. |
| Proveedor extranjero. | Indicar si el proveedor es extranjero: SI/NO. |
| Razón Social. | Razón social o denominación del proveedor. |
| CIF-NIF. | CIF o NIF del proveedor, según aplique. |
| Tipo de suministro. | Explicación de los tipos de suministro que realiza el proveedor. En el caso de que un mismo proveedor proporcione distintos servicios y/o suministros, se deberá indicar o bien el listado de los servicios o bien el suministro principal señalando que existen otros (p.e. tubos y otros). |
| Importe inversión facturado. | Importe total, en €, contabilizado como inversión que haya sido facturado por el proveedor durante el desarrollo de la instalación. |
| Importe inversión provisionado. | Importe total, en €, contabilizado como inversión que se hubiera provisionado por facturas pendientes de recibir. |
| Importe Total Proveedor. | Importe total, en €, contabilizado como inversión asociada al proveedor en el desarrollo de la instalación. |
| Valor del Margen Aplicado Partes Vinculadas facturado. | Importe total, en €, correspondiente al margen aplicado por el proveedor que es parte vinculada en el importe contabilizado como inversión que haya sido facturado durante el desarrollo de la instalación. |
| Valor del Margen Aplicado Partes Vinculadas provisionado. | Importe total, en €, correspondiente al margen pendiente de aplicar por el proveedor que es parte vinculada en el desarrollo de la instalación que se hubiera provisionado. |
| % sobre Importe Total. | Porcentaje que representa el importe total asociado al proveedor sobre el importe total del desarrollo de la instalación. El importe total a considerar para determinar el % será el Total de la Columna de «Total Costes Externos Activados» del «CUADRO A.1.1-Costes con desglose por año de desarrollo» excluyendo todas las partidas identificadas con (1) así como los Gastos financieros Activados de dicho cuadro. |
3. Como parte del trabajo de auditoría, se cumplimentará la siguiente tabla por el auditor sobre la verificación que ha realizado sobre costes e ingresos asociados al desarrollo de la instalación:
Cuadro A.3 Información sobre Magnitudes Verificadas
CUAR:
Descriptivo de CUAR:
Fecha de Puesta en Servicio:
| Importe total declarado | % importe auditado | % importe con salvedades | Importe sin salvedades | Importe con salvedades | |
|---|---|---|---|---|---|
| Gestión de Proyecto, Ingeniería, Supervisión e Inspecciones. | |||||
| Permisos, licencias, tasas y seguros. | |||||
| Terrenos. | |||||
| Edificios (incluye su construcción y materiales). | |||||
| Construcción, obra civil, montaje y puesta en servicio (incluye mano de obra). | |||||
| Materiales y Equipos. | |||||
| Listado específico por tipo de instalación (ver detalle en el anexo II Tablas de la Circular 1/2015 de la CNMC). | |||||
| Otros costes necesarios (Medioambientales, etc.). | |||||
| Valor de Piezas Adquiridas, de acuerdo con el PGC, con objeto de mantener un nivel de repuestos de seguridad del CUAR. | |||||
| Estimación inicial, de acuerdo con el PGC, del importe de los desembolsos necesarios para realizar la inspección general del CUAR, porque se amortiza a diferente ritmo que el CUAR. | |||||
| Estimación inicial, de acuerdo con el PGC, del importe de los costes relacionados con grandes reparaciones del CUAR, porque se amortiza a diferente ritmo que el CUAR. | |||||
| Estimación inicial, de acuerdo con el PGC, del coste de desmantelamiento o retiro del activo. | |||||
| Estimación inicial, de acuerdo con el PGC, del coste de rehabilitación del lugar donde se ubica. | |||||
| Estimación inicial, de acuerdo con el PGC, de provisiones por responsabilidades derivadas de los beneficios de expropiación forzosa, de ocupación temporal de bienes y derechos o de servidumbres de paso, u otro tipo de responsabilidades. | |||||
| Estimación inicial, de acuerdo con el PGC, del coste de otras obligaciones asociadas al activo que den lugar al registro de una provisión. | |||||
| Gastos financieros activados (financiación específica). | |||||
| Gastos financieros activados (financiación genérica). | |||||
| Total Costes. | |||||
| Derechos de cobro/Importe total percibido por subvenciones. | |||||
| Unión Europea. | |||||
| Estatales. | |||||
| CCAA. | |||||
| Otras. | |||||
| Valor razonable de las instalaciones cedidas o financiadas por terceros o cualquier otra cesión de derecho de uso sobre bienes a título gratuito asociada a la instalación. | |||||
| Importes percibidos por venta de materiales y equipos. | |||||
| Importes percibidos por seguros asociados a la instalación. | |||||
| Importes percibidos por otras medidas de efecto equivalente. | |||||
| Total. |
[Bloque 95: #ab]
1. Como parte del trabajo de auditoría, se deberán cumplimentar las siguientes tablas por el auditor sobre las pruebas realizadas y los resultados obtenidos:
1.a Tabla resumen de las pruebas sobre el procedimiento de elaboración de la información requerida
Para las pruebas sobre el procedimiento de elaboración de la información:
| Código prueba | Resultado | Descripción | Justificación no ejecución | Identificador de la salvedad |
|---|---|---|---|---|
Descripción campos:
| Campo | Descripción |
|---|---|
| Código prueba. | Código Identificativo único de la prueba. |
| Resultado. | Conclusión en términos de Satisfactorio/No satisfactorio/Limitación al alcance para las pruebas. |
| Descripción. | Resultado de las indagaciones realizadas en las pruebas. |
| Justificación no ejecución. | Justificación para la no aplicación de una prueba. |
| Identificador de la salvedad. | Cuando el resultado de la prueba suponga una salvedad incluida en el informe, se deberá indicar el código único que identifique la salvedad. |
1.b Tabla resumen de las pruebas sobre la asignación de costes y la información económica-financiera
Se deberá describir el tipo de revisión aplicado en la prueba, las características del muestreo (cuando proceda), el resultado obtenido en términos de Satisfactorio/No satisfactorio/Limitación al alcance y cuando aplique, los motivos de no haber aplicado la prueba.
Si el muestreo aplicado no cumpliera la definición de muestreo estadístico contemplada en la NIA-ES 530 (en lo que resulte aplicable, y teniendo en cuenta que este trabajo no es una auditoría de cuentas) no tendrá dicha consideración, y la información sobre el tipo de muestreo aplicado se deberá cumplimentar en las columnas de muestreo de elementos específicos.
Cuando determinados elementos no representativos de la población deban ser excluidos y analizados de forma específica, los resultados del examen realizado para los mismos se documentarán en las columnas de muestreo de elementos específicos.
Cuando se haya aplicado en una prueba una combinación de varios tipos de revisión se deberá aportar los datos solicitados para cada método y deberá proporcionar un único resultado para la prueba.
| Código prueba | Descripción | Tamaño de la población | Unidad de muestreo | Examen 100 %: n.º o valor de las incorrecciones | Muestreo estadístico: Nivel de confianza | Muestreo de elementos específicos: Incorrecciones | Resultado | Justificación no ejecución |
|---|---|---|---|---|---|---|---|---|
Descripción de campos:
| Campo | Descripción |
|---|---|
| Código prueba. | Código Identificativo único de la prueba, establecido por el auditor para las auditorias de inversión de un Titular determinado. |
| Descripción. | Descripción general del tipo de revisión aplicado para el examen de la población. |
| Tamaño de la población. | Se deberá indicar el n.º de elementos o el importe en unidades monetarias de la población examinada. |
| Unidad de muestreo. | Definición de los elementos de la población examinados. |
| Examen 100 %: Incorrecciones. | En este campo se deberá indicar el n.º o el importe de las incorrecciones obtenidas. |
| Muestreo estadístico: Nivel de confianza. | Riesgo de que la conclusión del auditor basada en una muestra pueda diferir de la que obtendría aplicando el mismo procedimiento de auditoría a toda la población. |
| Resultado. | El auditor deberá concluir sobre el resultado de la prueba en los siguientes términos: Satisfactorio/No satisfactorio/Limitación del alcance. |
| Justificación no ejecución. | Justificación de no haber aplicado una prueba desarrollada en auditorías anteriores. |
[Bloque 96: #ac]
1. Como parte del trabajo de auditoría, se deberá cumplimentar la siguiente tabla sobre las salvedades recogidas en el informe:
| Identificador de la salvedad | Tipo de salvedad | Párrafo del informe | Cuantificación de la salvedad | Posibilidad de subsanación | Código prueba |
|---|---|---|---|---|---|
| Código salvedad 1. | |||||
| Código salvedad 2. | |||||
| … |
Descripción de campos:
| Campo | Descripción |
|---|---|
| Identificador de la salvedad. | Código único que identifique la salvedad que haya sido puesta de manifiesto por el auditor en el informe de auditoría. |
| Tipo de salvedad. | El auditor deberá indicar si se trata de una salvedad por limitación al alcance o por incumplimiento//incorrección material. |
| Párrafo del informe. | Párrafo del informe de auditoría en el que se expone la salvedad. |
| Cuantificación de la salvedad. | Valor monetario de la salvedad cuando fuera posible su cuantificación. En caso contrario, NA. |
| Código prueba. | Código identificativo único de la prueba de verificación a través del cual el auditor haya detectado la salvedad recogida en su informe de revisión independiente. |
| Posibilidad de subsanación. | Posibilidad de que las salvedades sean subsanables por la empresa titular. |
[Bloque 97: #ad]
1. Como parte del trabajo de auditoría, se deberá cumplimentar la siguiente tabla sobre las técnicas de comprobación empleadas por el auditor y fuentes de obtención de evidencia utilizadas en la Auditoría:
| Código prueba | Técnica de comprobación | Fuente de procedencia | Forma de concreción | Sistemas consultados | Auditorias |
|---|---|---|---|---|---|
Descripción de campos:
| Campo | Descripción |
|---|---|
| Prueba. | Código Identificativo único de la prueba, establecido por el auditor para las auditorias de inversión de un Titular determinado. |
| Técnica de comprobación. | Técnicas de comprobación utilizadas por el auditor utilizando la terminología utilizada por la NIA-ES 500 en lo que resulte aplicable, así como descripción de otras técnicas que haya utilizado. |
| Fuente de procedencia. | Evidencia de auditoría internas o externas, es decir, generada internamente por la sociedad o externa a la entidad. |
| Forma de concreción. | Verbal/escrita/escrita (identificada y firmada por la fuente de la que procede). |
| Sistemas consultados. | Identificación de los sistemas técnicos, contables y de planificación consultados en la realización de cada prueba. |
| Auditorias. | Si el procedimiento se hubiera apoyado en el trabajo realizado por otra auditoría (si aplica). |
[Bloque 98: #ae]
1. Como parte del trabajo de auditoría, se deberá cumplimentar la siguiente tabla sobre el procedimiento de adjudicación:
Empresa contratante:
| Forma de contratación. | Nombre del auditor firmante del informe y/o de la sociedad de auditoría. | |
| NIF auditor de cuentas o CIF sociedad de auditoría. | ||
| Indique fecha aaaa-mm-dd (fecha de la firma de la aceptación del encargo). | ||
| Fecha de inicio. | Indique fecha aaaa-mm-dd de inicio de los trabajos. | |
| Fecha de fin. | Indique fecha aaaa-mm-dd de fin de los trabajos (fecha de emisión del informe de revisión independiente). | |
| Procedimiento. | Descripción proceso de contratación/adjudicación del encargo de revisión al auditor. | |
| Honorarios. | Honorarios devengados por la realización del encargo. | |
| Recursos empleados. | N.º de horas de auditor firmante del informe. | |
| N.º de horas de gerente. | ||
| N.º de horas de colaborador senior (personal con más de 5 años de experiencia en auditoría de cuentas excluidas las horas de gerente y socio). | ||
| N.º de horas de colaborador junior (personal con menos de 5 años de experiencia en auditoría de cuentas excluidas las horas de gerente y socio). | ||
| Nombre y apellidos del auditor firmante del informe. | ||
| DNI del auditor firmante del informe de revisión independiente. | ||
| Experto auditor. | Nombre del experto del auditor. | |
| CIF del experto (sociedad) o NIF del experto (persona física). | ||
| Trabajo realizado por el experto. |
[Bloque 99: #af]
En este anexo se describen las pruebas específicas sobre la información de asignación de coste y su trazabilidad con la información financiera que el auditor debe realizar conforme a lo establecido en el apartado 3 del anexo II de esta Circular. A través de estas pruebas se pretende sostener, entre otras, las siguientes afirmaciones:
| Afirmación (AF) | Descripción |
|---|---|
| Presentación y desglose (P&D). | Examinar que los datos aportados en los cuadros del anexo A cumplan las reglas de localización, desglose y presentación de los costes e ingresos. |
| Exactitud y valoración (V&E). | Comprobar que las cantidades y los datos relativos a las transacciones y hechos se han declarado adecuadamente, por el importe correcto. |
| Trazabilidad (T). | Comprobar que los costes e ingresos declarados en los cuadros del anexo A sean trazables con la contabilidad financiera de la sociedad auditada de los diferentes ejercicios implicados y con sus sistemas internos. |
| Razonabilidad (R). | Comprobar que los costes localizados sean razonables conforme a las reglas establecidas en el apartado 4.7.1 del anexo IV de la Circular 1/2015 de la CNMC. |
| Asignabilidad (A). | Comprobar que los costes localizados sean asignables conforme a las reglas establecidas en el apartado 4.7.1 del anexo IV de la Circular 1/2015 de la CNMC. |
| Concordancia (C). | Comprobar que los costes localizados sean concordantes conforme a las reglas establecidas en el apartado 4.7.1 del anexo IV de la Circular 1/2015 de la CNMC. |
En la siguiente tabla se identifica para cada prueba con un código único, la población objeto de revisión, el tipo de revisión a aplicar, unidad de muestreo, comprobaciones a realizar, afirmaciones que se pretende sostener, y por último las técnicas de comprobación que como mínimo debería aplicar el auditor para obtener evidencia entendidas en los términos de la NIA-ES 500 en lo que resulte aplicable, sin que este trabajo suponga en ningún caso una auditoría de cuentas.
En relación con el tipo de revisión, se podrá aplicar un método de revisión diferente al indicado en las tablas cuando a juicio profesional del auditor este método no sea adecuado para la verificación de la población examinada, por sus características, tamaño o porque sea más eficiente aplicar una combinación de dos tipos de revisión (p.e. muestreo de elementos específicos para los ítems de la población de mayor de valor y muestreo estadístico para los restantes ítems).
El informe deberá justificar en el anexo B un tipo de revisión diferente al indicado en las tablas.
En el anexo B, el informe del auditor deberá indicar, para cada una de las pruebas aplicadas, el método de revisión, las características del muestreo aplicado en su caso, los resultados obtenidos y cuando proceda, la justificación de haber aplicado un criterio diferente al establecido en este apartado.
Cuando se realicen pruebas selectivas, la base estadística de cada uno de los importes de las inversiones revisadas debe tener, al menos, un nivel de confianza del 95 % al objeto de garantizar que no contiene un error superior al 5 % del importe declarado en cada caso.
Se considerará que se produce un error en un elemento seleccionado cuando se produzca una incorrección material, incumplimiento o una limitación al alcance en cualquiera de las comprobaciones establecidas para cada una de las pruebas.
| Código prueba | Descripción de la prueba | AF | Técnica de comprobación | |
|---|---|---|---|---|
|
A-A1.1 A-A1.2 |
Población. | Unidades monetarias del conjunto de partidas declaradas en los cuadros «A.1.1-Costes con desglose por año de desarrollo» y «A.1.2-Costes con desglose por operaciones realizadas con partes vinculadas» del anexo A. |
P&D V&E T R A C |
Indagación. Inspección registros contables y documentación soporte. |
| Tipo de revisión. | Muestreo estadístico (en este caso, se recomienda muestreo por unidad monetaria MUM) o por combinación de muestreo de elementos específicos (significativos y/o excepcionales) y muestreo estadístico. | |||
| Unidad de muestreo. | Unidades monetarias declaradas en cada fila en caso MUM o total Cuadro para otros tipos de muestreo. | |||
| Comprobaciones. | Para los costes localizados en las filas seleccionadas se deberán comprobar los siguientes aspectos: | |||
| 1. Se correspondan con el activo regulado CUAR desarrollado. Indagación e inspección registros y documentación soporte. | ||||
|
2. Se correspondan con la naturaleza del concepto de coste recogido en los cuadros. Para el caso particular de filas correspondientes a partidas recogidas en la Circular 1/2015 de la CNMC se comprobará que sean conformes a los conceptos de costes previstos en el anexo II de Tablas para el tipo de activo declarado y a las definiciones correspondientes apdo.3 anexo IV de dicha Circular. Indagación e inspección documentación soporte. En concreto, para el concepto de coste «Materiales y equipos», inspección de la documentación soporte tanto de la compra como de su recepción (factura y/o contrato y albarán de entrada) y comprobar que se corresponden efectivamente con el tipo de material y equipo declarado. Asimismo, para las partidas correspondientes a los conceptos de coste recogidos en el anexo II Tablas de la Circular 1/2015, se comprobará que no se incluyan estimaciones de costes futuros(por desmantelamiento o retiro, rehabilitación del lugar, por responsabilidades, etc.), costes posteriores a la puesta en condiciones de funcionamiento de los activos regulados, importe de piezas de recambio, estimaciones de costes por reparaciones generales o inspecciones periódicas, y que estos últimos costes se hubieran declarado correctamente en las partidas identificadas con (1) en los cuadros A.1.1 y A.1.2 del anexo A. |
||||
| 3. Cuando se trate de costes directos, se correspondan con el CUAR para el que se declaran (conforme definición apdo.3 anexo IV de la Circular 1/2015 de la CNMC). | ||||
| 4. En los que proceda, que dichos conceptos de coste se hayan localizado conforme a las reglas de localización del apdo. 4.7.4. Anexo IV de la Circular 1/2015 de la CNMC. | ||||
| 5. Se encuentren registrados en las cuentas contables. Inspección registros contables. | ||||
| 6. Que el importe de los costes directos coincida con la información que figura en los registros contables y esté debidamente justificado por documentación soporte (ej. facturas de compra, documentos notariales, facturas de trabajos subcontratados a terceros, por servicios recibidos, justificantes de pago de los anticipos a cuenta realizados en el ejercicio, etc.). | ||||
| 7. Que las políticas, criterios, procedimientos y bases de cálculo aplicadas para el cálculo y reparto de los costes indirectos (TREIs) sean adecuadas. | ||||
| 8. En concreto, para el concepto de coste «Gastos financieros activados» (GFA), indagar el cálculo de los intereses financieros activados hasta la puesta en condiciones de funcionamiento de los activos. Cuando correspondan con un coste de desmantelamiento de activos regulados, inspeccionar registros contables y justificantes de pago de los importes satisfechos por dicho concepto de desmantelamiento. | ||||
| 9. Cuando correspondan al tipo de coste CC-48 conforme a las definiciones del apdo.3 anexo IV de la Circular 1/2015 de la CNMC, por compras de gas talón, colchón o mínimo de llenado. Inspección documentación soporte de la compra. | ||||
| 10. Cuando correspondan al tipo de coste CC-48 conforme a las definiciones del apdo.3 anexo IV de la Circular 1/2015 de la CNMC por compras de activo regulado en curso o al tipo de coste CC-47, no se hubieran localizado en el CUAR (conforme reglas de localización apto. 4.7.4 anexo IV y apdo. 6.1 anexo IV). | ||||
| 11. Cuando tengan origen en una operación con parte vinculada, estuviera identificado de manera separada en las columnas específicas del «CUADRO A.1.2-Costes con desglose por operaciones realizadas con partes vinculadas y no vinculadas» y que el concepto de coste declarado sea coherente con el tipo de operación realizada. | ||||
| 12. Cuando correspondan a una instalación cedida y financiada total o parcialmente por terceros o cualquier otra cesión de derecho de uso sobre bienes a título gratuito asociada a la instalación, estuvieran identificados en el «CUADRO A.1.3-Ingresos con desglose por año de desarrollo» y en el «CUADRO A.1.4-Ingresos con desglose por operaciones realizadas con partes vinculadas y no vinculadas» correspondiente a dicha instalación. | ||||
| 13. Cuando se correspondan con estimaciones de costes futuros, se deberá revisar el soporte documental que sirva de base al registro contable de la provisión. | ||||
| 14. Cuando se correspondan con estimaciones de costes de las inspecciones generales o las grandes reparaciones periódicas del CUAR, se deberán revisar que las políticas, criterios, procedimientos, bases de cálculo y el soporte documental utilizados sean adecuados. | ||||
|
A-A1.3 A-A1.4 |
Población. | Unidades monetarias del conjunto de filas declaradas en los cuadros «A.1.3-Ingresos con desglose por año de desarrollo» y «A.1.4-Ingresos con desglose por operaciones realizadas con partes vinculadas y no vinculadas del anexo A». |
P&D V&E T |
Indagación. Inspección registros contables y documentación soporte. |
| Tipo de revisión. | Examen 100 %. | |||
| Unidad de muestreo. | Unidades monetarias declaradas en cada fila. | |||
| Comprobaciones. | Para los importes localizados en cada una de las filas se deberán comprobar los siguientes aspectos: | |||
| 1. Se correspondan con el activo regulado CUAR desarrollado. Indagación e inspección de registros y documentación soporte. | ||||
| 2. Cuando se correspondan con los tipos de ingresos conforme definiciones apdo.3 anexo IV de la Circular 1/2015 de la CNMC, se comprobará que: | ||||
| a) No tengan la consideración de ingresos no localizables, conforme al apdo. 4.7.4 del anexo IV de la Circular 1/2015 de la CNMC. | ||||
| b) Se correspondan con la naturaleza del tipo de ingreso declarado. | ||||
| c) Se hayan localizado en el CUAR que les corresponda atendiendo a los criterios del apdo. 4.7.2 anexo IV y a las reglas de localización del apdo. 4.7.4 anexo IV de la Circular 1/2015 de la CNMC. | ||||
| 3. Cuando no se correspondan con los tipos de ingresos conforme definiciones apdo.3 anexo IV de la Circular 1/2015 de la CNMC, se comprobará que se hubieran declarado en los bloques F9-SI1, F9-SI2, F9-SI3 y F9-SI4 de las declaraciones presentadas por la empresa titular de la instalación en cumplimiento de la Circular 1/2015 durante los ejercicios de construcción de la instalación hasta la fecha de emisión del informe de revisión independiente. | ||||
| 4. Se encuentren registrados contablemente. Inspección registros contables. | ||||
| 5. Su valor monetario coincida con la información que figura en los registros contables y en la documentación soporte correspondiente (extractos bancarios, documento de concesión de la subvención de capital, contrato de cesión, etc.) | ||||
| 6. Cuando tengan origen en una operación con parte vinculada, estuviera identificado de manera separada en las columnas específicas del «CUADRO A.1.4-Ingresos con desglose por operaciones realizadas con partes vinculadas y no vinculadas» y que el tipo de ingreso declarado sea coherente con el tipo de operación realizada. | ||||
|
7. Cuando se trate de una subvención, se comprobará que se hubiera identificado de manera individualizada en un documento separado, indicándose quien concede la subvención, el importe subvencionado, así como las condiciones principales y plazos para su percepción. Además, se revisará la documentación soporte justificativa aportada por la empresa junto con dicho documento separado. 8. Cuando haya importes pendientes de recibir de subvenciones de capital, verificar la información declarada a través de la información que figura en sus registros contables y en documentación soporte. 9. Cuando se trate de instalaciones cedidas y/o financiadas total o parcialmente por terceros declaradas. Verificar la información declarada a través de la información que figura en sus registros contables y en documentación soporte. |
||||
| A-A2 | Población. | Unidades monetarias del conjunto de filas declaradas en el cuadro A-2 Proveedores del anexo A. | ||
| Tipo de revisión. | Examen 100 %. | |||
| Unidad de muestreo. | Unidades monetarias declaradas en cada fila. | |||
| Comprobaciones. |
Se deberán realizar las siguientes comprobaciones de carácter general: 1. Que el 100 % del total de los costes externos activados procedentes de operaciones con partes vinculadas, asociadas al desarrollo de la instalación, se hubiera desglosado por partes vinculadas identificadas con su propio código de proveedor (coincidente con el asignado por la empresa en las declaraciones presentadas en cumplimiento de la Circular 1/2015, SICORE). 2. Que el 75 % del total de los costes externos activados procedentes de operaciones con terceros que no sean partes vinculadas, asociadas al desarrollo de la instalación, se hubiera desglosado por proveedor identificado con su propio código (coincidente con el asignado por la empresa en las declaraciones presentadas en cumplimiento de la Circular 1/2015, SICORE). Se comprobará que los costes externos activados con partes vinculadas y no vinculadas se obtienen de la Columna de «Total Costes Externos Activados» del «CUADRO A.1-Costes con desglose por año de desarrollo», excluyendo del total el importe de las partidas identificadas con (1) y los Gastos financieros activados (GFA). 3. Para los importes localizados en cada una de las filas (código proveedor), se realizarán las siguientes comprobaciones: a) Se comprobará que los importes declarados para cada proveedor/parte vinculada coincidan con los registros contables. b) Mediante el examen de las facturas y contratos que dan soporte a los importes declarados para cada proveedor/parte vinculada, se comprobará que los importes coinciden y que el concepto de la factura/contrato se corresponde con el desarrollo de la instalación. c) Mediante el examen de los contratos entre partes vinculadas u otra documentación soporte, se comprobará que los importes declarados como márgenes intragrupo se corresponden con el estipulado en el contrato u otra documentación soporte. d) Se comprobarán las provisiones por el importe de las facturas pendientes de recibir incluidas en el cuadro A-2 Proveedores, así como el importe del margen intragrupo incluido en la provisión. |
P&D V&E T |
Indagación. Inspección registros contables y documentación soporte | |
Este documento es de carácter informativo y no tiene valor jurídico.
Ayúdenos a mejorar: puede dirigir sus comentarios y sugerencias a nuestro Servicio de atención al ciudadano
Agencia Estatal Boletín Oficial del Estado
Avda. de Manoteras, 54 - 28050 Madrid


