Agencia Estatal Boletín Oficial del Estado



Ilustrísimo señor:
La disposición transitoria segunda del Real Decreto 2731/1981, de 19 de octubre, por el que se regula con carácter provisional el régimen de devoluciones de ingresos a cuenta por retenciones en el Impuesto sobre Sociedades, establece que «el procedimiento para la devolución de las retenciones a las Sociedades y Fondos de Inversión Mobiliaria, que no hubieran renunciado al régimen de beneficios fiscales de la disposición transitoria tercera de la Ley 61/1978, de 27 de diciembre, a que se refiere el número quinto de la Orden ministerial de 31 de julio de 1980, correspondientes a ejercicios cuyo plazo de declaración no estuviese vencido a la fecha de entrada en vigor del presente Real Decreto, se llevará a cabo trimestralmente con carácter de a cuenta y previa presentación de la documentación que el Ministerio de Hacienda establezca».
En cumplimiento de dicha disposición, este Ministerio ha resuelto disponer:
Las Sociedades y Fondos de Inversión Mobiliaria acogidas al régimen transitorio de exención del Impuesto sobre Sociedades, regulado en el número quinto de la Orden de 31 de julio de 1980, podrán solicitar, dentro del mes siguiente al vencimiento de cada trimestre, la devolución provisional de las retenciones que, a cuenta de aquel Impuesto, hayan soportado durante dicho período trimestral.
La presentación de la petición fuera de plazo se calificará como infracción simple.
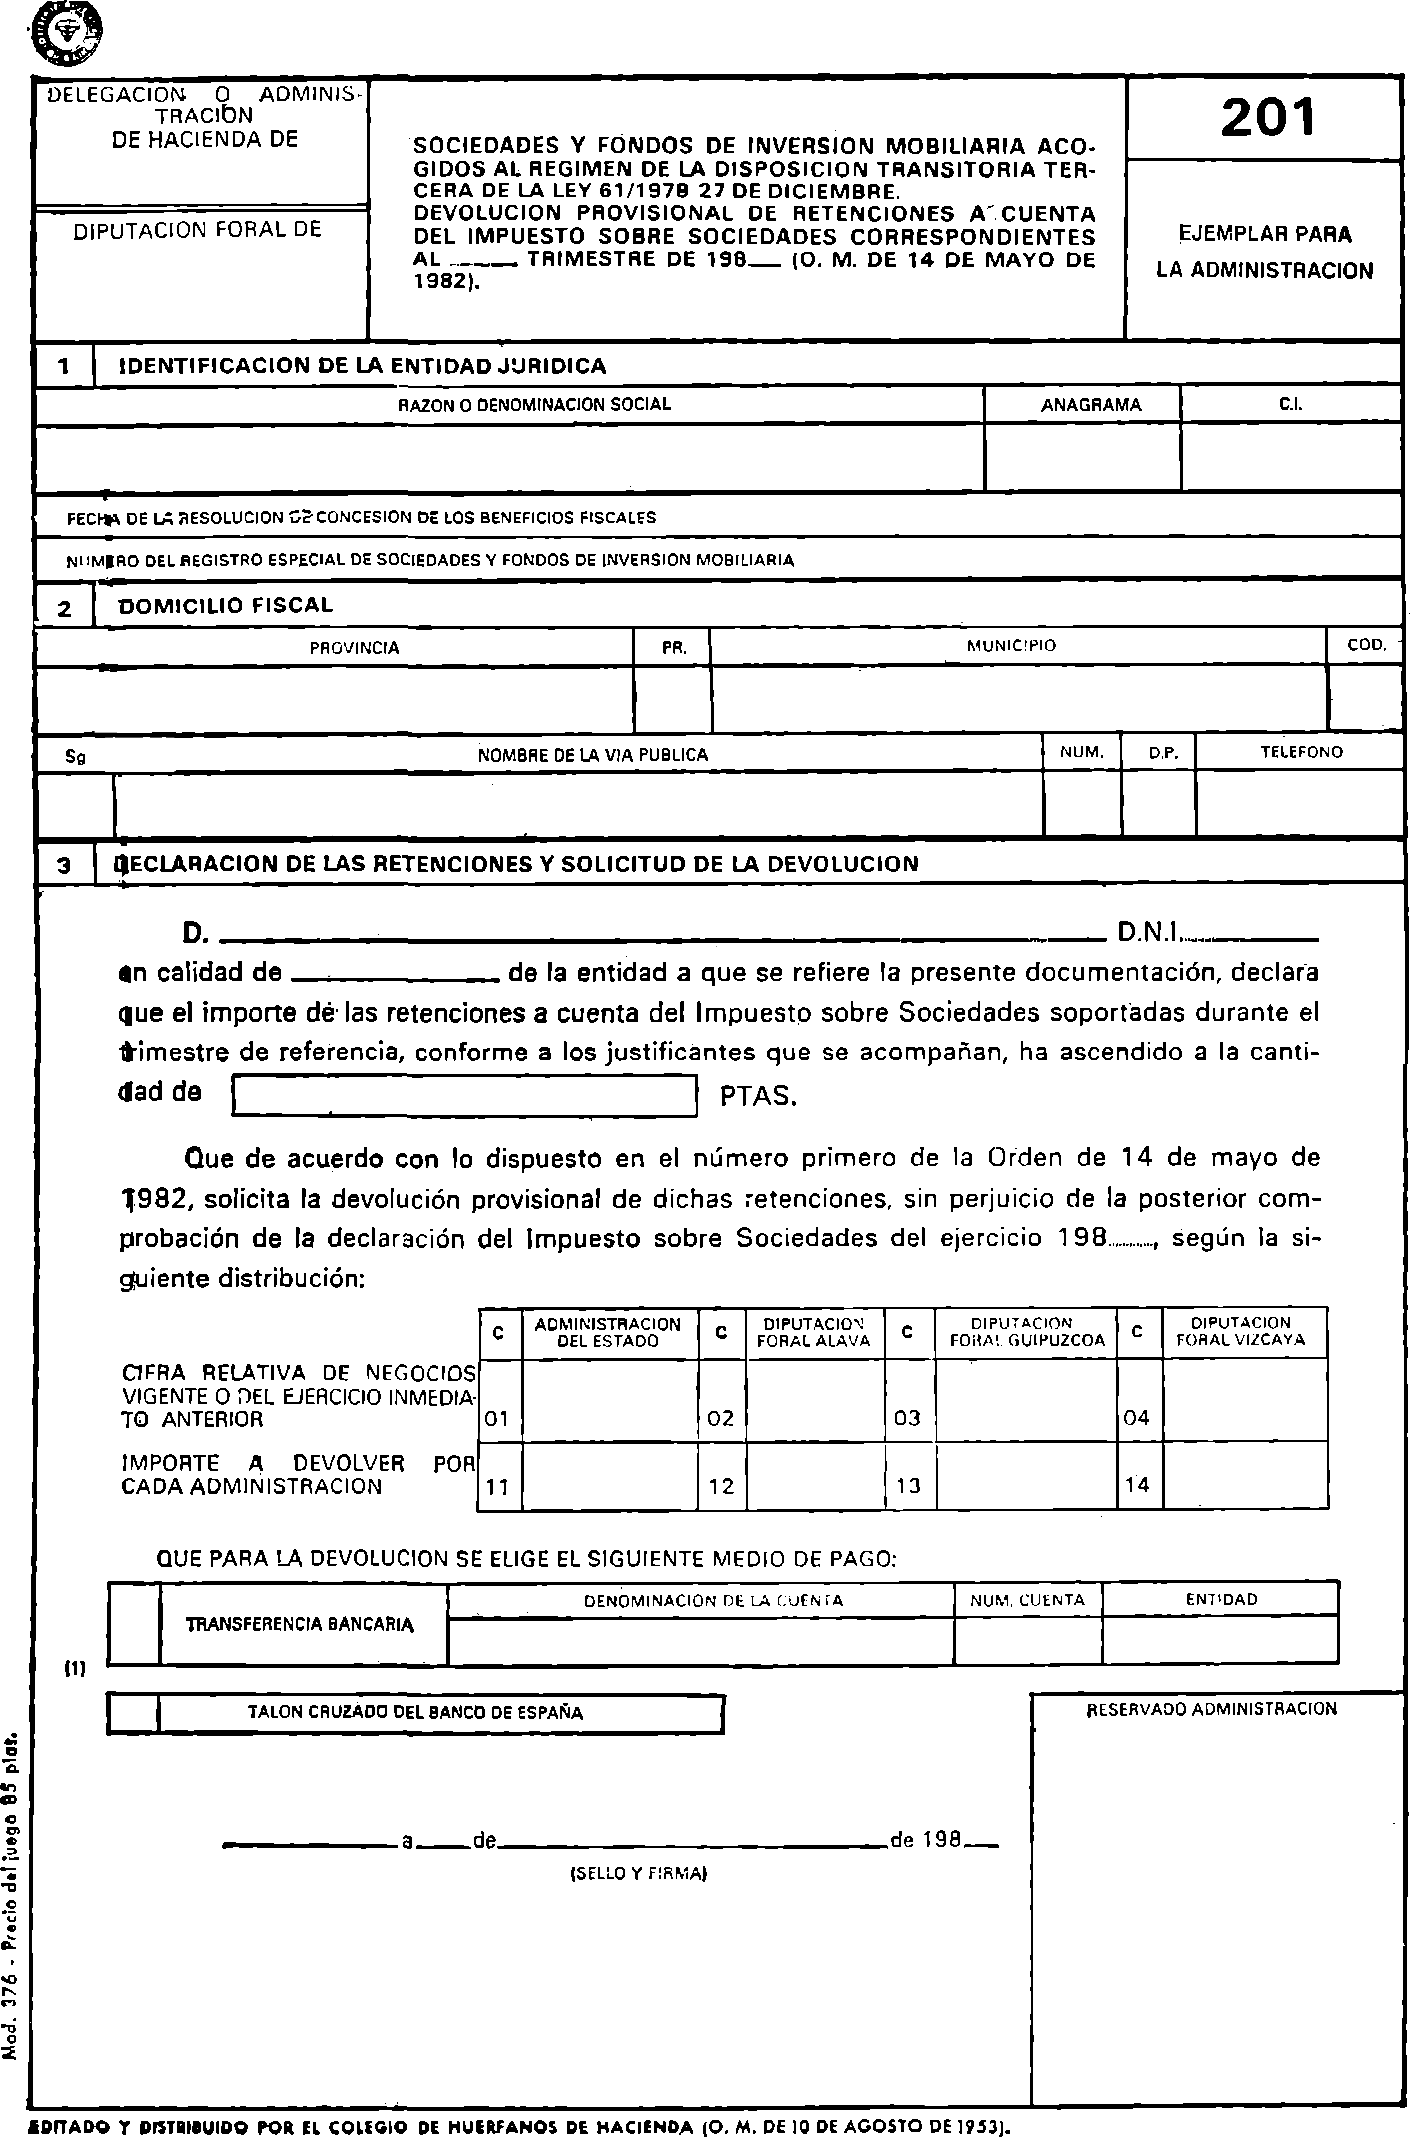
Para ello, presentarán, en triplicado ejemplar, y ante la Delegación/Administración de Hacienda o Diputación Foral que corresponda, de acuerdo con las reglas señaladas en el número segundo de la Orden de 23 de marzo de 1982, la petición de devolución ajustada al modelo que figura en el anexo.
A dicha petición se acompañarán los siguientes justificantes:
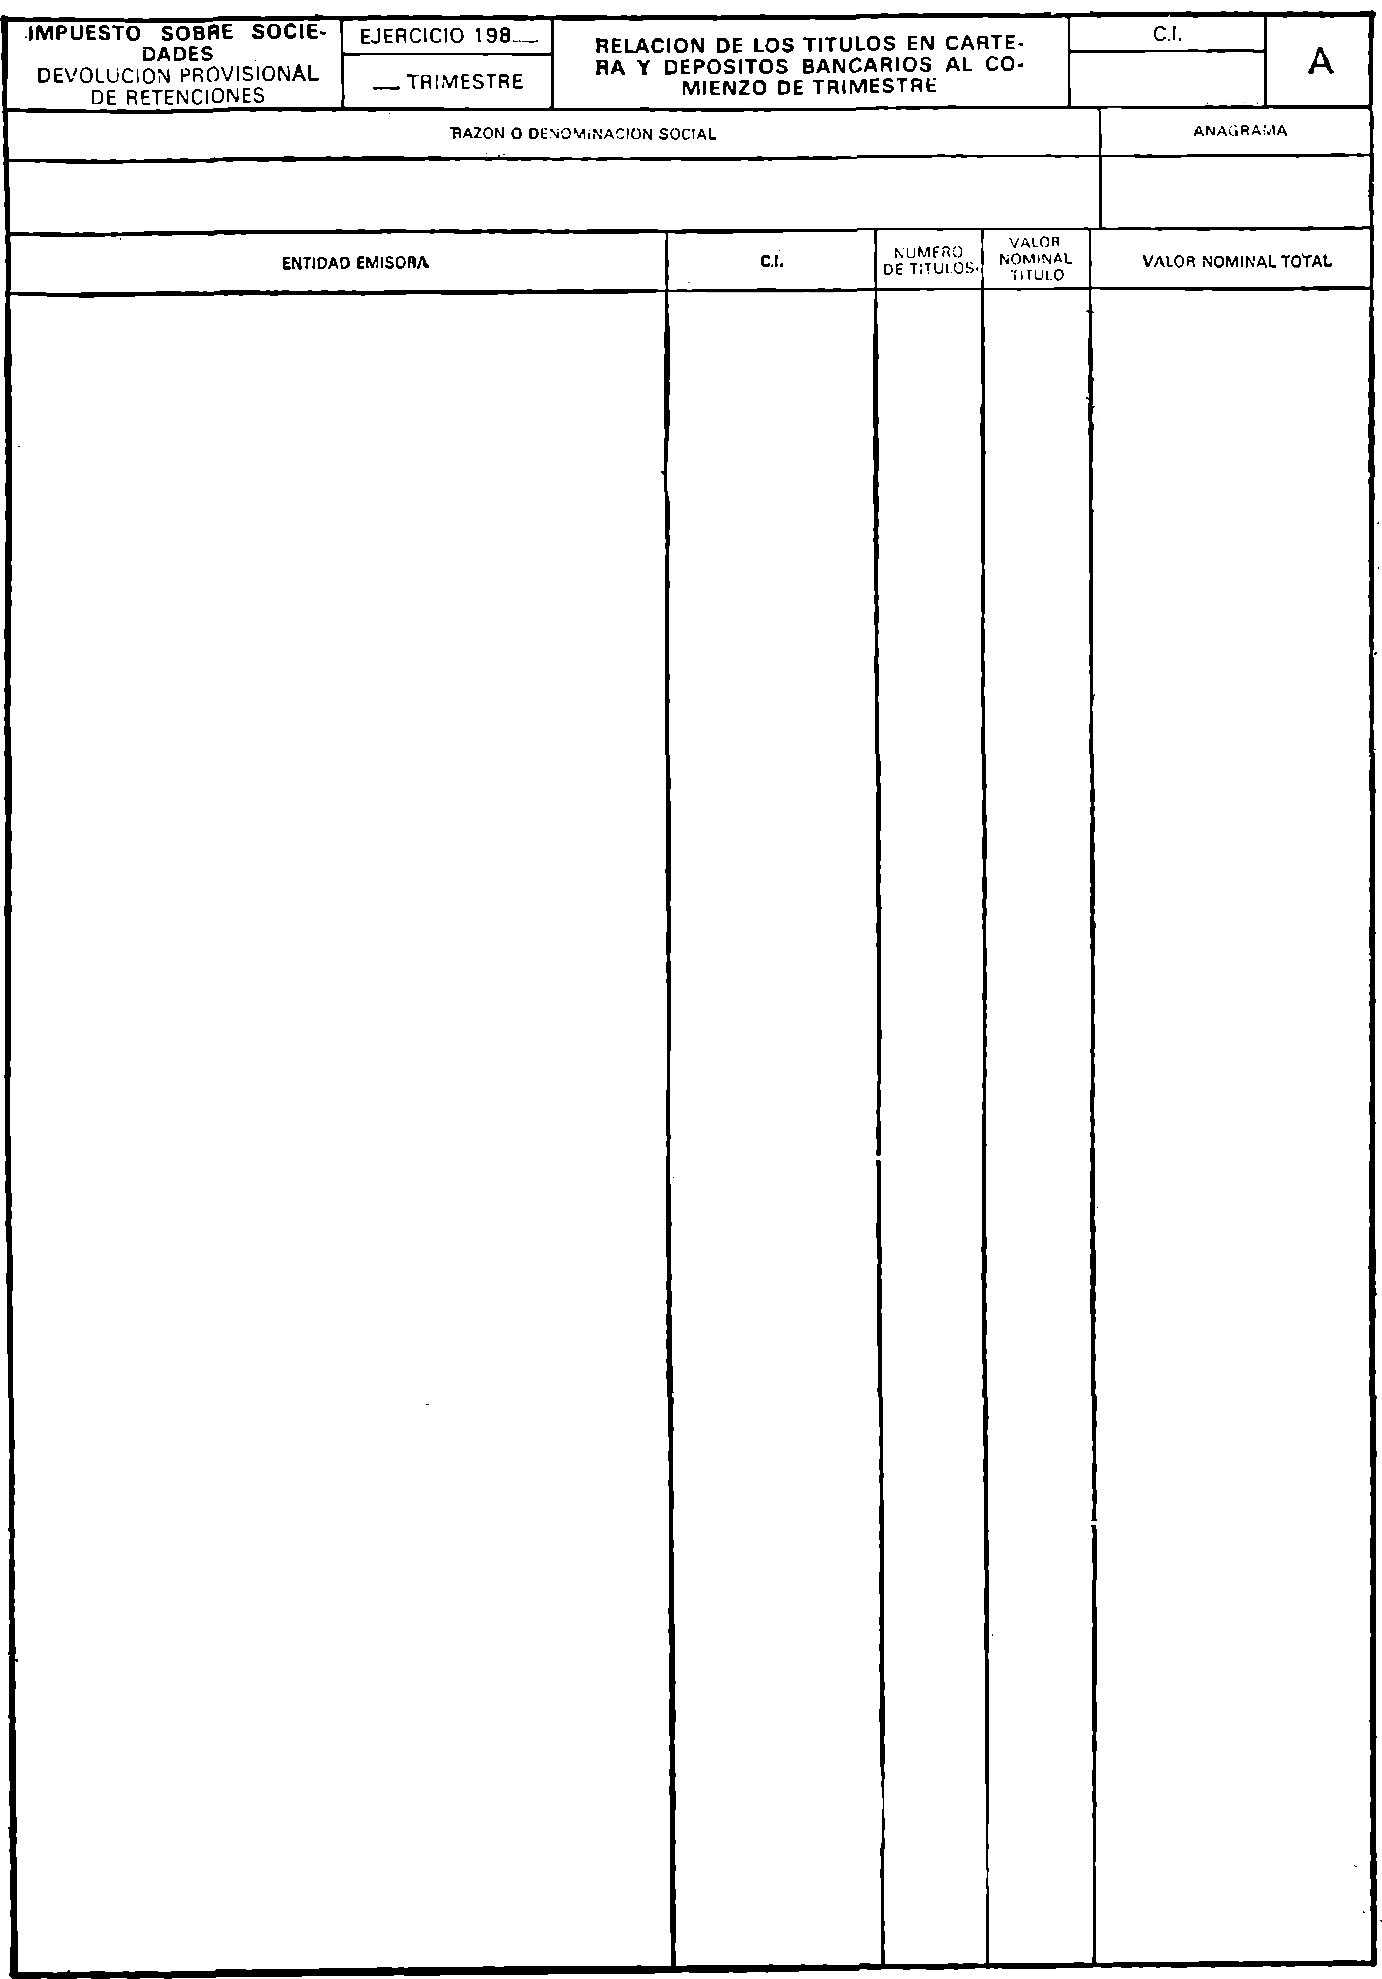
a) Relación detallada y clasificada de los títulos en cartera y de los depósitos bancarios de efectivo, al comienzo del trimestre, en la que por columnas se exprese la denominación de la Entidad emisora o deudora, número de títulos, valor nominal de cada título y valor nominal total.
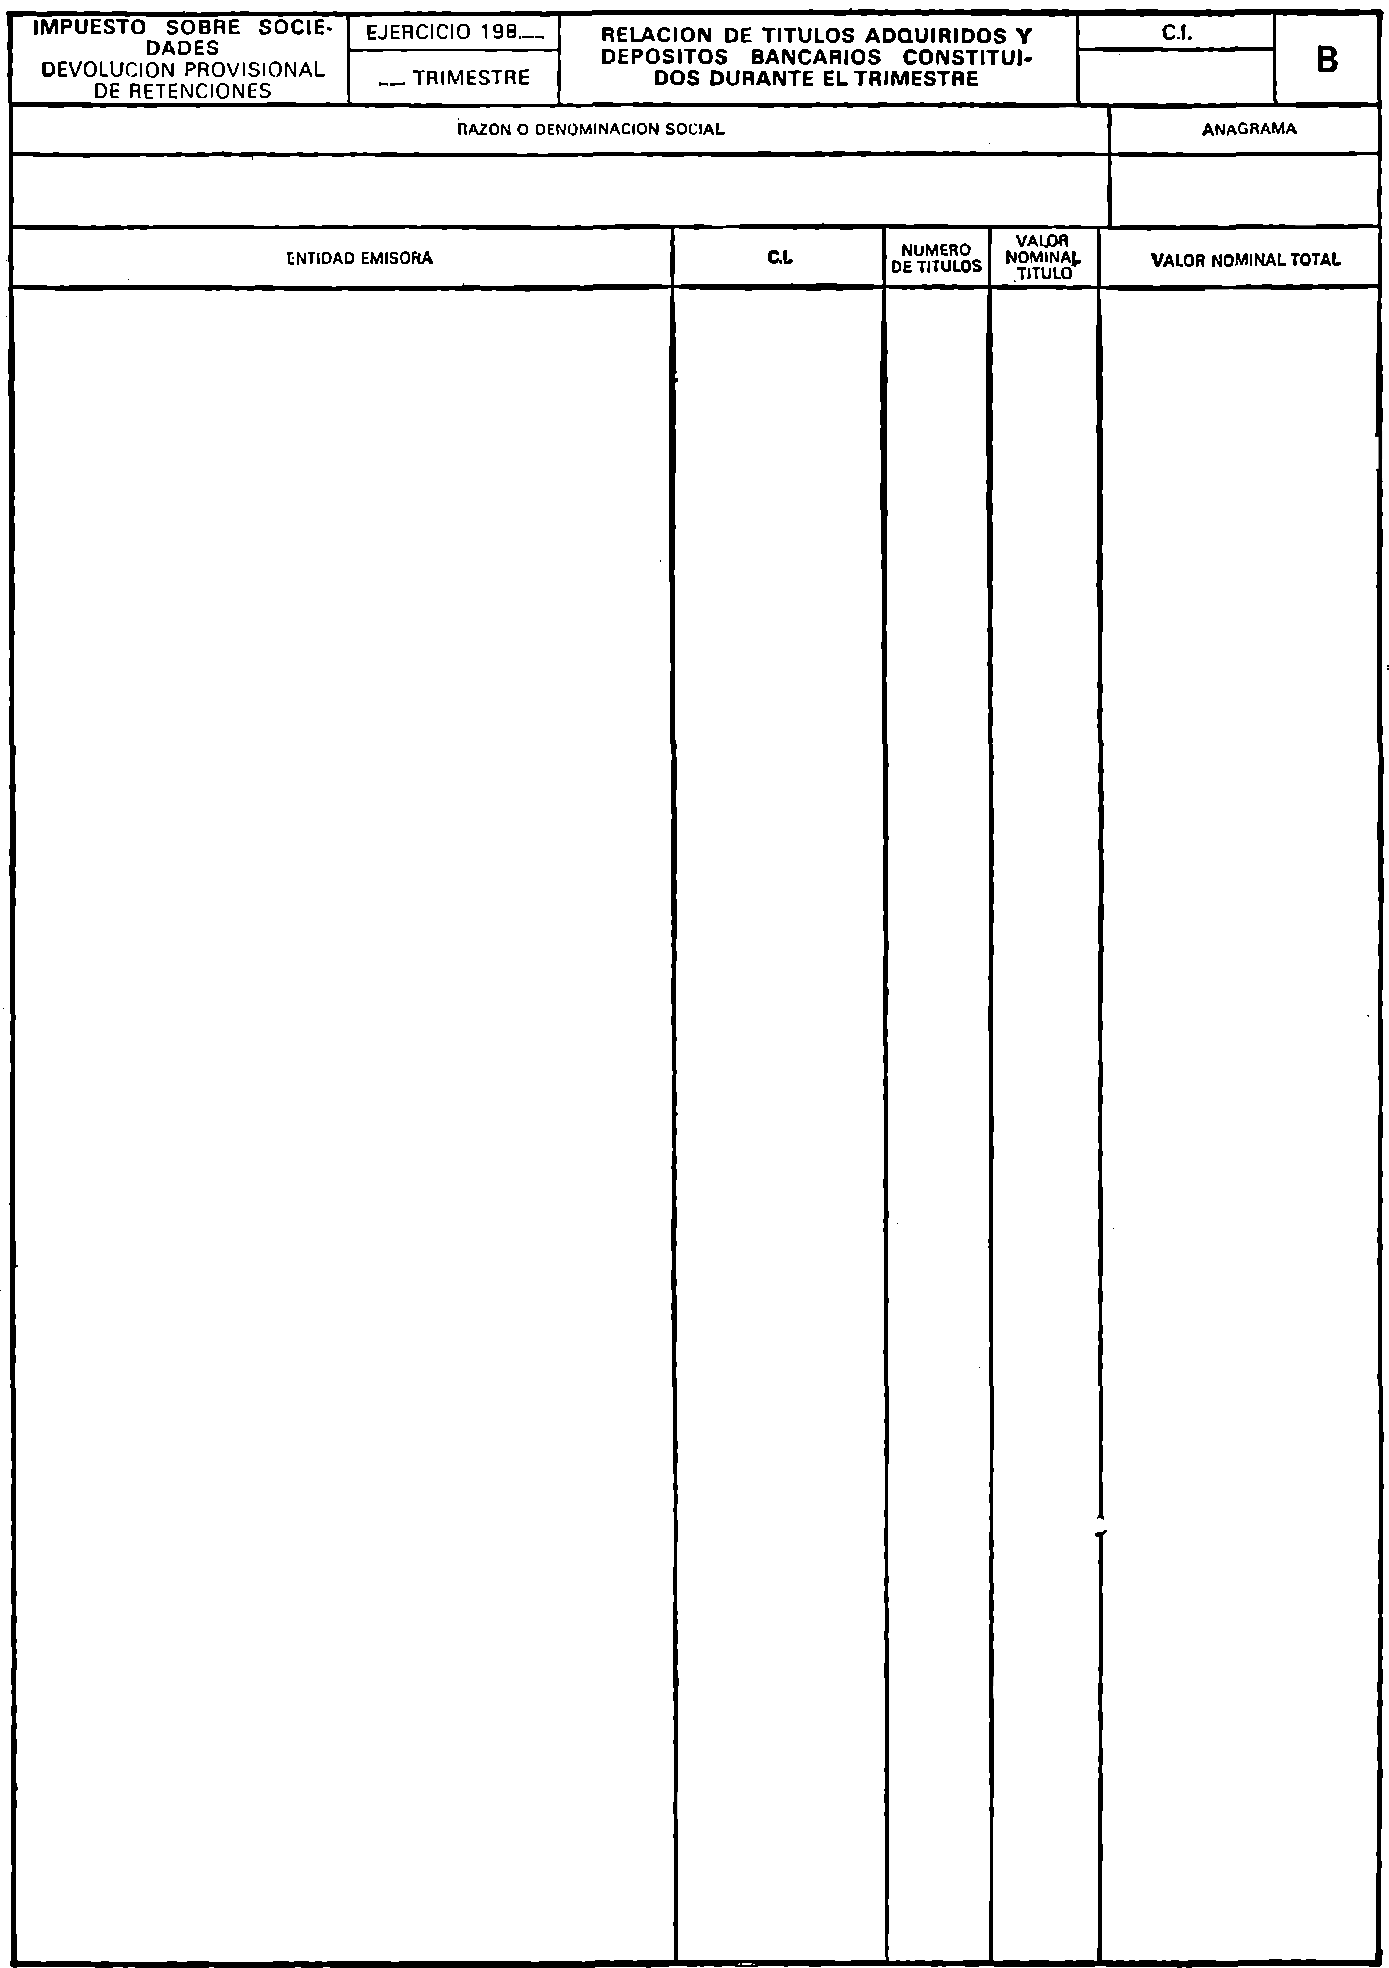
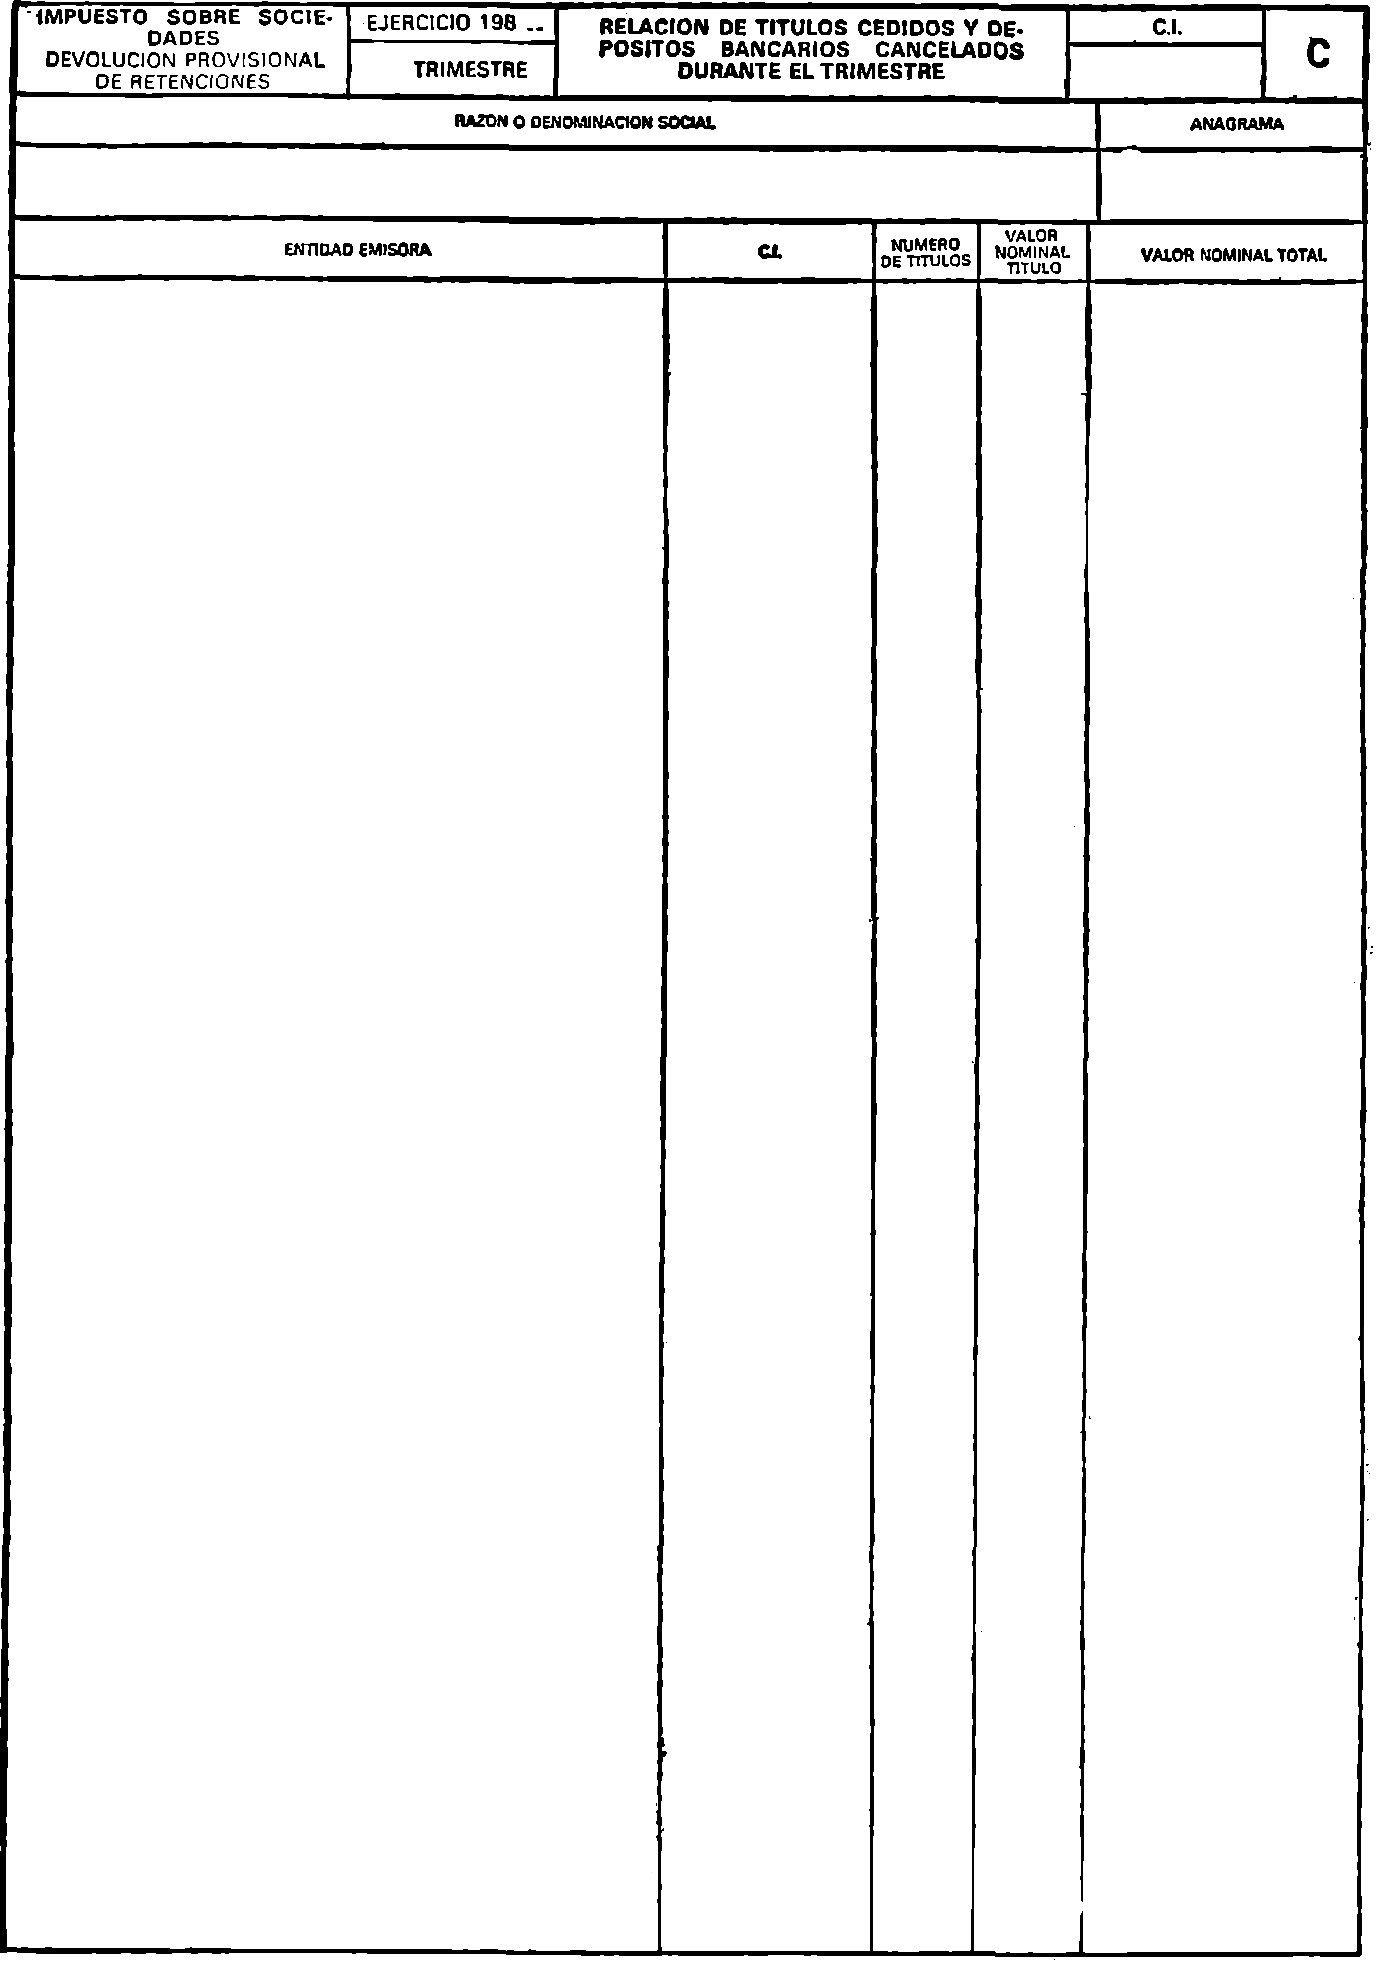
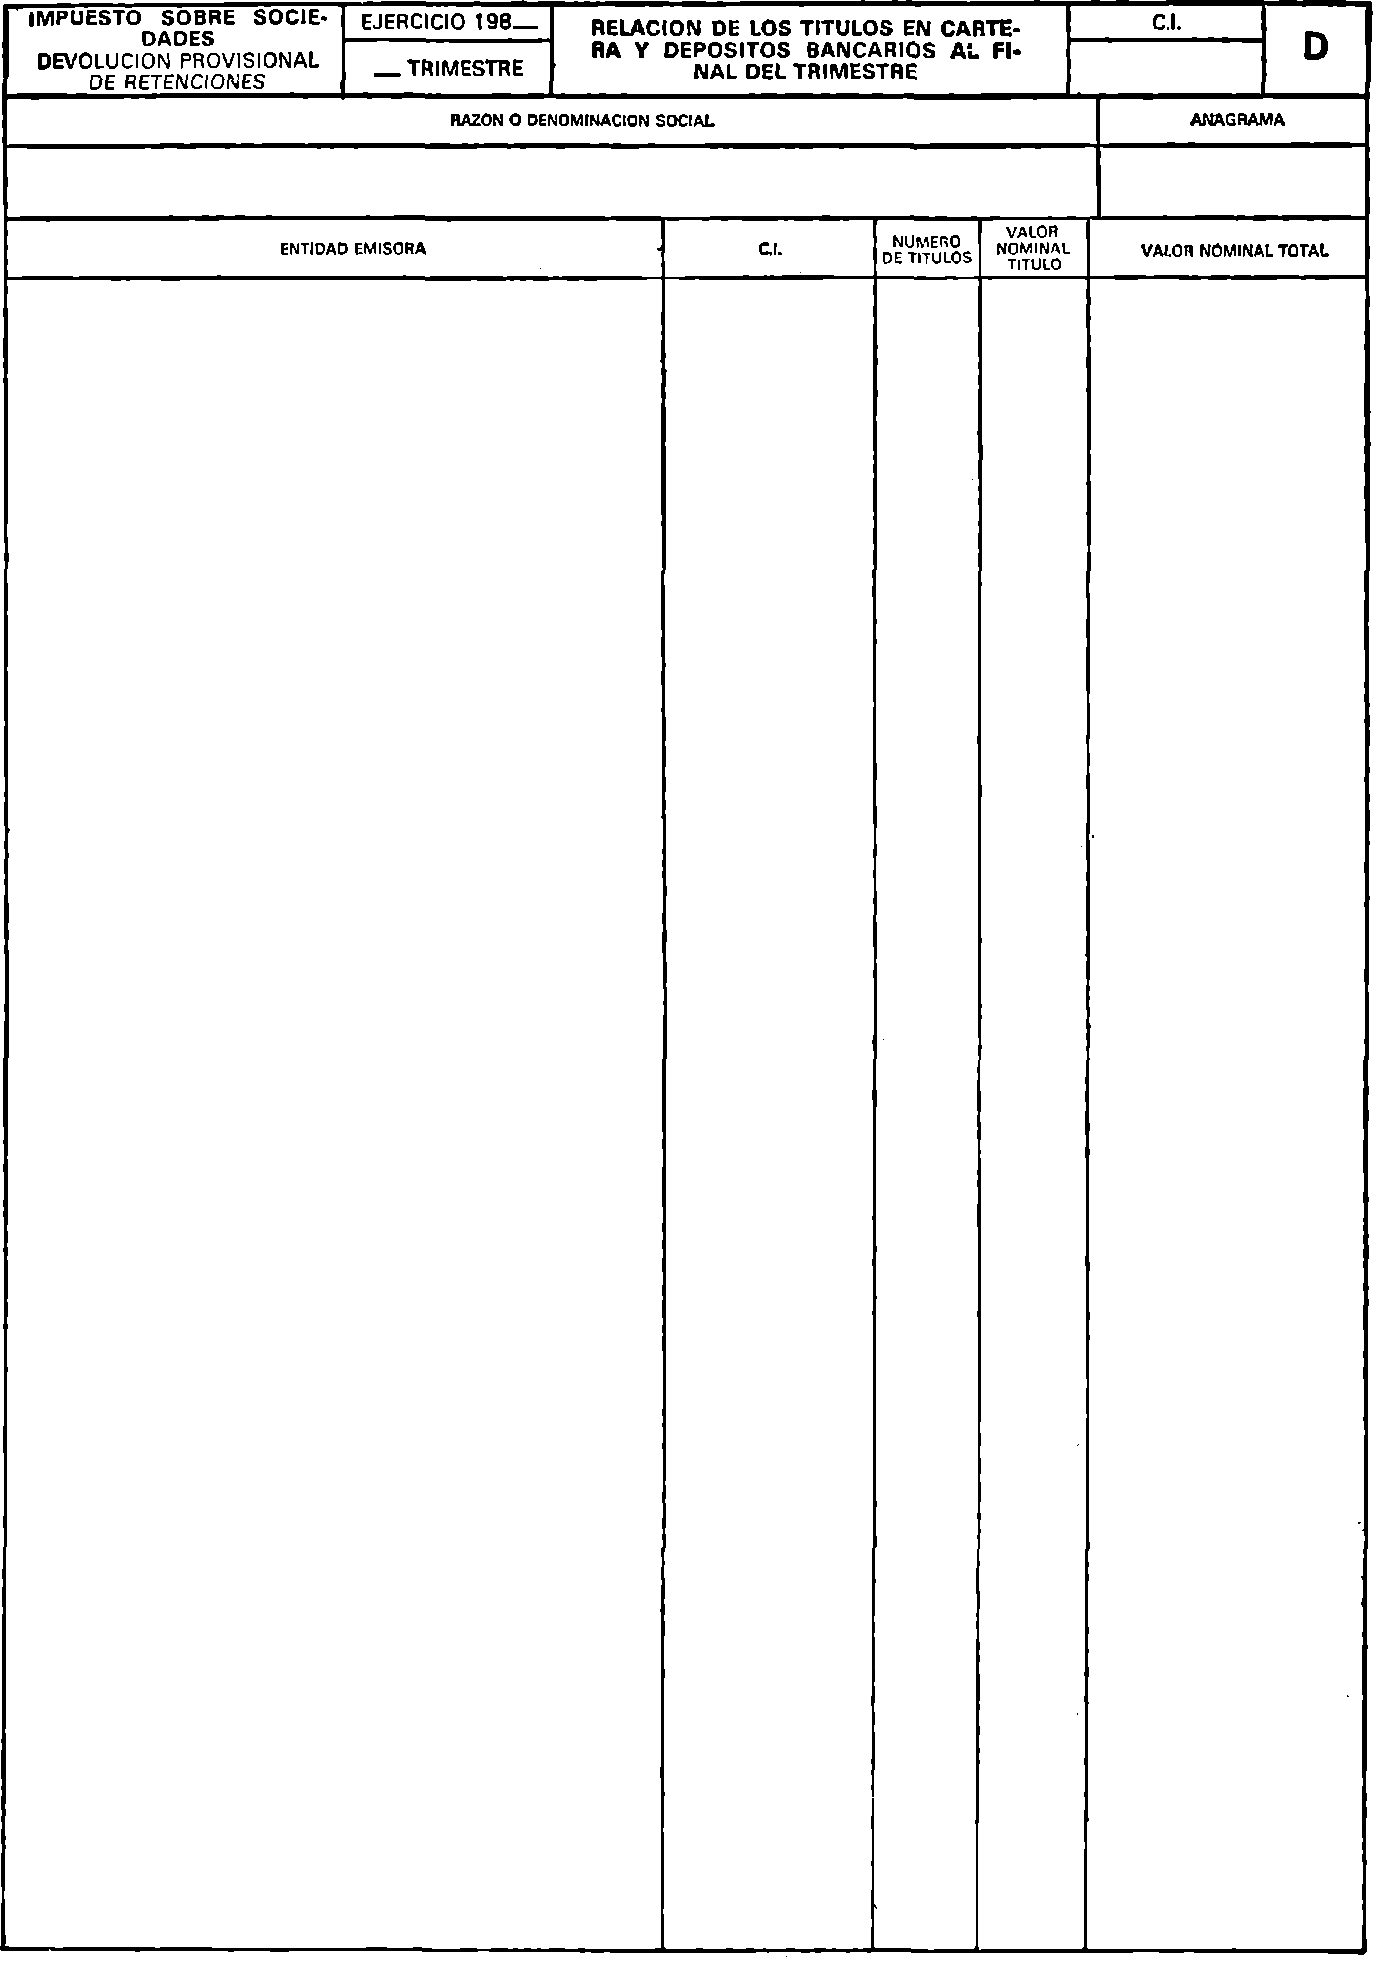
Estas columnas constarán análogamente en las relaciones a que se refieren las letras b), c) y d) siguientes:
b) Relación detallada y clasificada de los títulos adquiridos y de los depósitos bancarios de efectivo constituidos durante el trimestre.
c) Relación detallada y clasificada de los títulos cedidos y de los depósitos bancarios de efectivo cancelados durante el trimestre.
d) Relación detallada y clasificada de los títulos en cartera y de los depósitos de efectivo al final del trimestre.
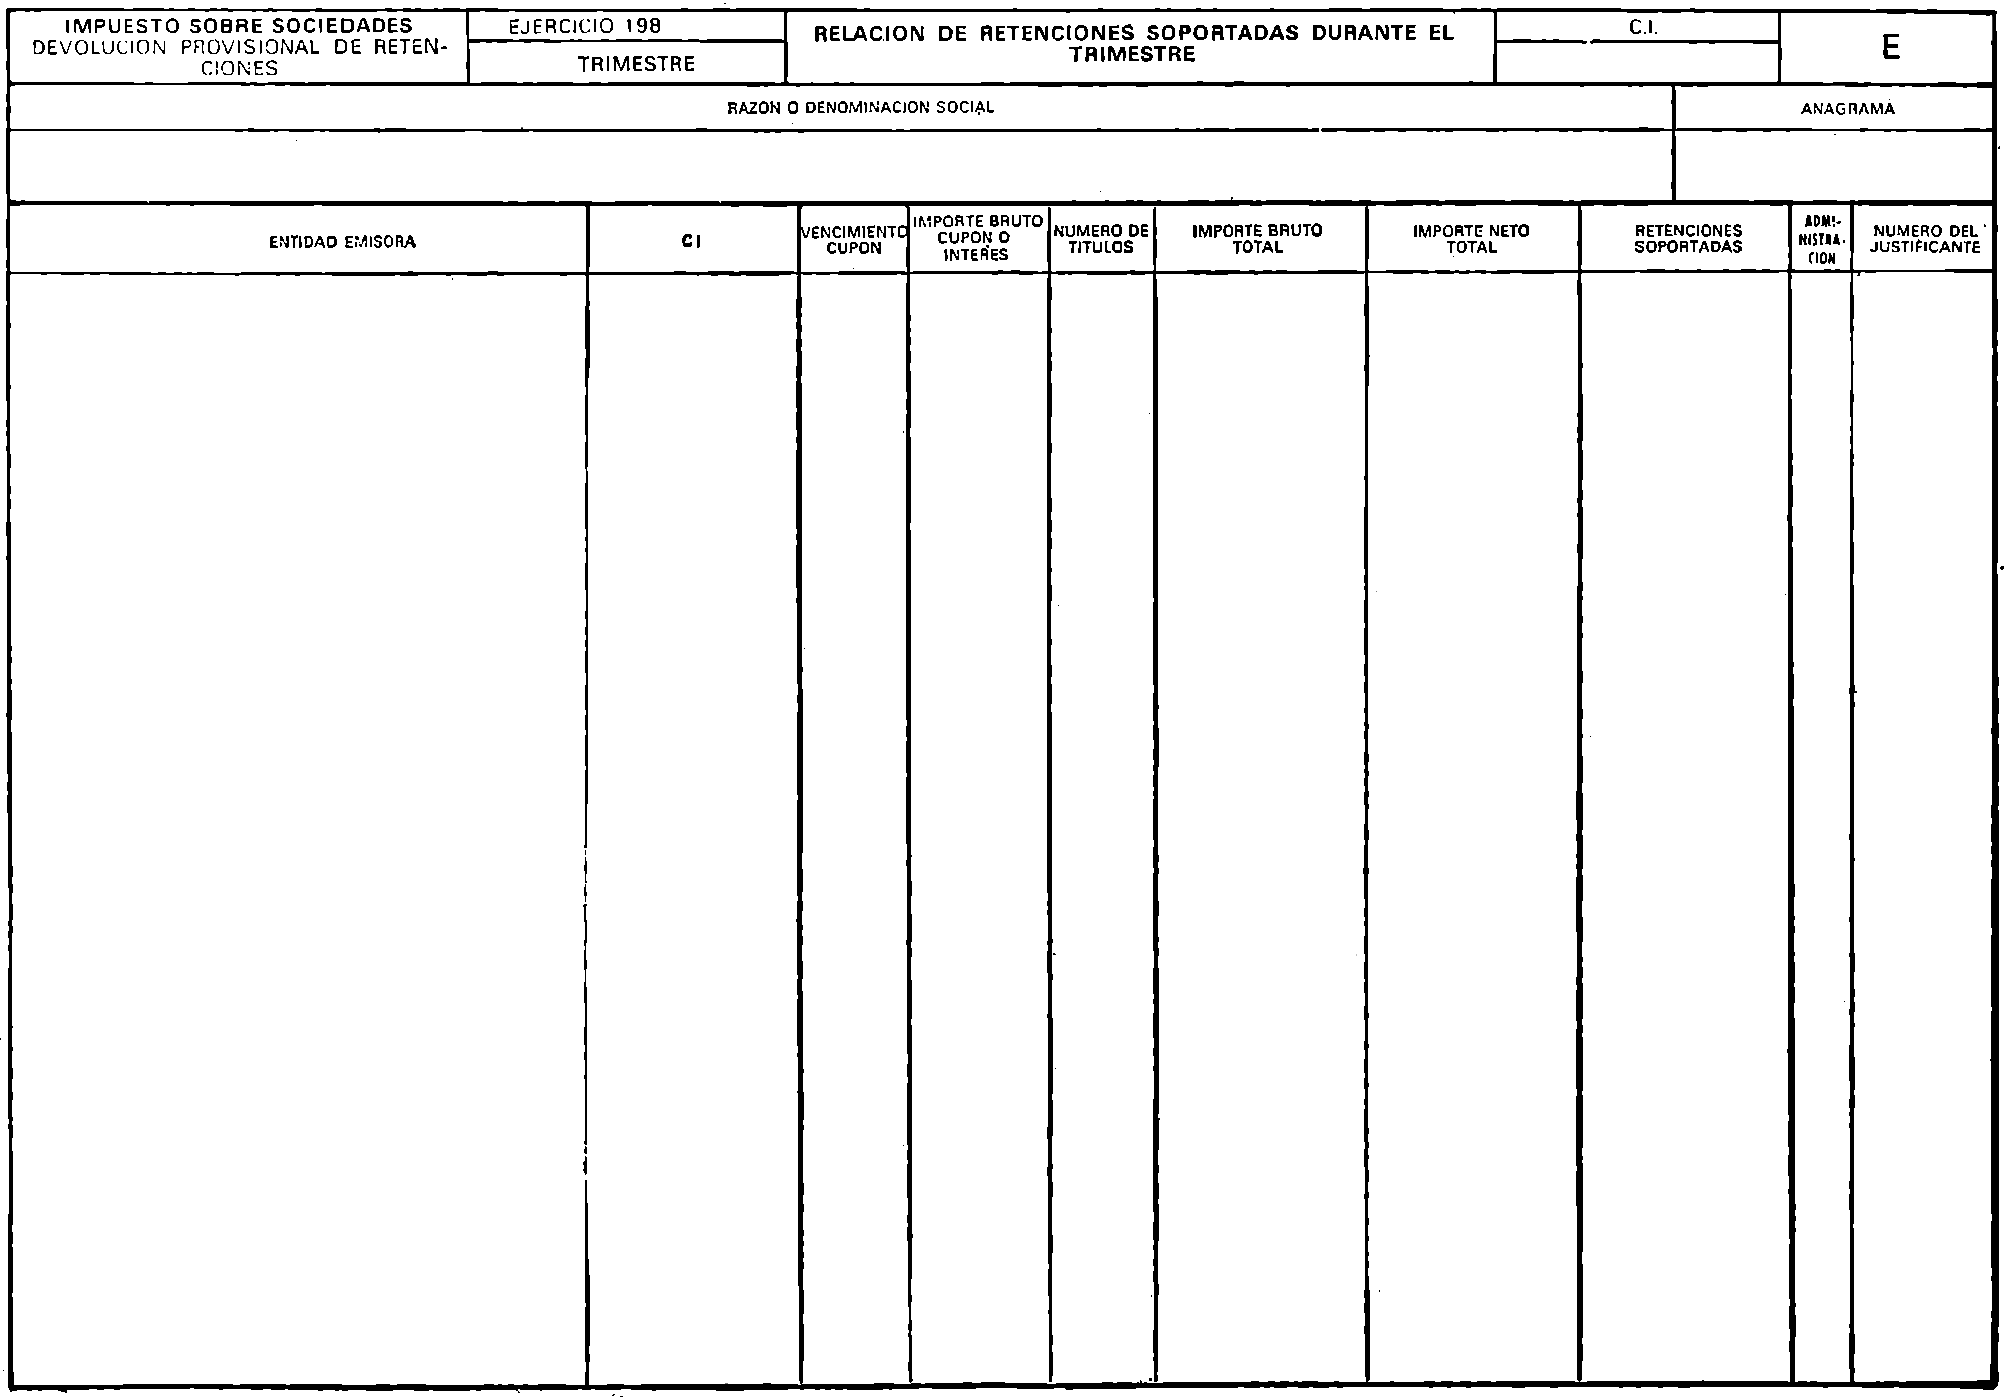
e) Relación detallada de las retenciones soportadas durante el trimestre y de las que solicita la devolución, en la que consten la denominación de la Entidad emisora o deudora, vencimiento del cupón o interés, importe bruto de cada cupón o de los intereses, número de títulos poseídos, importe bruto total, importe neto, retención practicada, Administración en que se ha efectuado el ingreso de las cantidades retenidas y número del justificante a que se refiere la letra siguiente.
Los datos se agruparán en atención al tipo de retención soportado, 16 por 100 o, en su caso, 15 por 100 y tipo bonificado del extinguido Impuesto sobre Rentas del Capital, distinguiendo la procedencia del rendimiento por su naturaleza: dividendos, primas de asistencia a Juntas, intereses de obligaciones y bonos, intereses bancarios y otros conceptos.
f) Certificaciones de las Entidades retenedoras, en las que consten las cantidades retenidas.
Estas certificaciones podrán ser sustituidas por las comunicaciones expedidas por establecimientos de crédito, siempre que contengan especificación de las retenciones por razón de rendimientos derivados de la colocación de capitales en dichas Entidades, o títulos, o valores mobiliarios, depositados en las mismas.
g) Declaración expresiva del medio elegido por el que haya de, realizarse la devolución.
a’) Transferencia bancaria.
b’) Talón cruzado del Banco de España contra la cuenta corriente del Tesoro Público en dicho Banco.
h) Declaración, en su caso, de la cifra relativa de negocios vigente o, en su defecto, la que correspondiera al último ejercicio cerrado, que servirá para determinar la cantidad a devolver por la Administración del Estado y por cada una de las Diputaciones Forales.
La Dependencia de Relaciones con los Contribuyentes o Administración de Hacienda, dentro de los quince días siguientes a la presentación de los documentos a que se refieren los números segundo y tercero anteriores, comprobará que las retenciones practicadas se corresponden exactamente con los justificantes aportados, eliminando aquellas que no aparezcan justificadas y remitiendo luego toda la documentación a la Inspección Financiera y Tributaria, para que, en su caso, verifique la comprobación a que se refieren las letras c) y d) del artículo segundo, uno, del Real Decreto 2731/1981, de 19 de octubre.
Una vez realizada la comprobación inspectora y devuelta la documentación al Jefe de la Dependencia de Relaciones con los Contribuyentes, o Administrador de Hacienda, éste propondrá al Delegado de Hacienda el reconocimiento total o parcial del derecho a la devolución o su denegación.
Dicha devolución tendrá el carácter de provisional, sin perjuicio de la que resulte de la posterior comprobación de la declaración del Impuesto sobre Sociedades.
A esta declaración se acompañarán, en su día, fotocopias de las hojas de portada trimestrales del modelo del anexo y de los correspondientes acuerdos de devolución, consignándose claramente en la casilla relativa a las retenciones, clave 55, de la hoja de liquidación L1, del modelo oficial de declaración, la leyenda: «en régimen de devolución trimestral».
En todo caso, quedará a salvo el derecho del sujeto pasivo a la interposición de los recursos pertinentes.
La Intervención de la Delegación de Hacienda procederá a la fiscalización del acto de reconocimiento o denegación del derecho a la devolución, sin que tenga que certificar la realización de Jos ingresos de las retenciones en el Tesoro.
El Delegado de Hacienda autorizará el mandamiento de pago por devolución a la Entidad interesada, mandamiento que se justificará con duplicado del acuerdo de devolución.
Expedido el mandamiento de pago, se procederá a su señalamiento, para abono en la forma elegida por aquella Entidad.
Transcurrido el plazo de tres meses, a contar desde la presentación de la documentación a que se refieren los números segundo y tercero de esta Orden sin que se haya producido la devolución, la Entidad interesada podrá solicitar por escrito, a la Administración que corresponda, que le sean abonados los intereses de demora en la forma y plazos dispuestos en el artículo 45 de la Ley General Presupuestaria, de 4 de enero de 1977.
Las cantidades que por intereses de demora puedan ser reconocidas se harán efectivas como devolución a cargo del Impuesto sobre Sociedades.
Las Entidades a que se refiere el número primero de esta Orden aplicarán el procedimiento de devolución provisional trimestral, a partir del primer trimestre del ejercicio cuyo plazo de declaración por el Impuesto sobre Sociedades no estuviere vencido en 16 de diciembre de 1981, fecha de entrada en vigor del Real Decreto 2731/1981, de 19 de octubre, y siempre que dicha declaración no estuviere ya presentada en la fecha de entrada en vigor de la presente Orden.
En ningún caso podrán formularse peticiones de devoluciones trimestrales que corresponda a ejercicios económicos cuya declaración por el Impuesto sobre Sociedades se hubiere presentado con anterioridad.
Para aquellos trimestres que, en la fecha de publicación de esta Orden, ya estuvieren vencidos, el plazo de presentación de la petición de devolución a que se refiere el número primero será de tres meses, a contar desde dicha fecha.
Las normas de la presente Orden no serán de aplicación a las Sociedades de Inversión Mobiliaria y Fondos de Inversión Mobiliaria que tributen exclusivamente a las Diputaciones Forales del País Vasco o a la de Navarra.
Lo que comunico a V. I.
Dios guarde a V. I. muchos años.
Madrid, 14 de mayo de 1982.
GARCIA AÑOVEROS
Ilmo. Sr. Director general de Tributos.
HOJAS QUE COMPRENDE LA DECLARACION
A. Relación de títulos en cartera y depósitos bancarios al comienzo del trimestre.
B. Relación de títulos adquiridos y depósitos bancarios constituidos en el trimestre.
C. Relación de títulos cedidos y depósitos bancarios cancelados durante el trimestre.
D. Relación de títulos en cartera y depósitos bancarios al final del trimestre.
E. Relación de retenciones soportadas durante el trimestre.
INSTRUCCIONES
– En la portada, en los espacios (1) se indicará con una X, el medio de pago elegido transferencia bancaria o talón cruzado.
– En las hojas A) B) C) y D) se detallarán los títulos clasificados en los siguientes grupos:
A) Acciones cotizadas y cotizables.
B) Acciones no cotizadas.
C) Obligaciones cotizadas y cotizables.
D) Obligaciones no cotizadas.
E) Fondos Públicos.
F) Otros valores nacionales.
G) Acciones de Sociedades extranjeras.
H) Obligaciones de emisiones extranjeras.
I) Otros valores extranjeros.
J) Saldos de cuentas de efectivo en entidades bancarias.
– Se añadirán las hojas necesarias, numerándolas correlativamente A1, A2..., etc.
– Los datos de la hoja E, se agruparán ateniendo al, tipo de retención, soportado.
– 16%
– 15%
– Diversos tipos bonificados del extinguido Impuesto sobre Rentas del Capital (un grupo para cada tipo efectivo).
Dentro de cada uno de estos grupos se clasificarán las retenciones en:
A) Dividendos.
B) Primas de asistencia a juntas.
C) Intereses de obligaciones y bonos.
D) Intereses bancarios.
E) Otros conceptos.
– Se añadirán las hojas necesarias numeradas correlativamente E1, E2..., etc.
– Se totalizará la columna «Retenciones soportadas».
– En la columna «Administración», se indicará:
– Si las retenciones se ingresaron exclusivamente en la Administración del Estado: E.
– Si se ingresaron exclusivamente en Administraciones del País Vasco: PV.
– Si se ingresaron en régimen de cifra relativa: CR.
– Los justificantes dejas retenciones soportadas se acompañarán numerados, correspondiéndose con los que figuren en la columna «número de justificante».
Agencia Estatal Boletín Oficial del Estado
Avda. de Manoteras, 54 - 28050 Madrid


